


10月上旬,比特币经历了一次关键的结构性突破。在美联储核心PCE通胀降至3.0%、9月非农就业仅新增2.9万人等宏观数据接连催化下,BTC成功穿透此前持续压制的85,000美元卖压壁垒,盘中触及87,000美元一线,较9月15日低点74,968美元累计反弹约14.6%。与此同时,链上吸筹模式重现、现货ETF资金持续回流、美联储稳定币监管草案落地,多重信号正共同重塑市场的中期叙事框架。然而,突破并不等同于趋势确认——上方86,000至87,000区域的阻力依然存在,86,000美元附近的反复拉锯表明多空双方对后续方向的判断仍存分歧。本文将从技术结构、宏观催化、监管进展与机构行为四个维度,梳理当前市场的核心逻辑与关键观察变量。
一、从82500到85000:一次“卖压壁垒”的实质性穿透
比特币在9月下旬曾长时间困于82,500至85,700美元的震荡区间内,上方85,000美元区域积累了密集的卖单,多次上攻未果。这一格局在10月初发生了根本性变化。
据Glassnode的分析,当买方成功穿透85,000美元卖压壁垒后,部分堆积在该区域的卖单被成交,其余则被主动撤出,导致87,000美元附近的卖压集中度大幅降低,其上方区域的流动性也变得不再明显。这意味着市场供需关系发生了一次根本性的逆转——原本构成阻力的价位,正在转化为新的支撑基础。
但必须清醒认识到,技术性突破与趋势确认之间存在本质区别。BTC在触及87,000美元后迅速回落至85,000至86,000美元区间震荡,9月21日创下的87,000美元年内高点依然是多头需要逾越的关键门槛。84,000至84,300美元是关键的0.618斐波那契支撑位,若跌破82,500美元,下一个主要支撑将下移至80,000美元附近。
当前市场的核心张力在于:下方结构已经改善,但上方动能尚未确认。 多空双方在85,000至87,000美元区间的博弈,将决定这一轮反弹是新一轮趋势的起点,还是一次较大级别的技术性修复。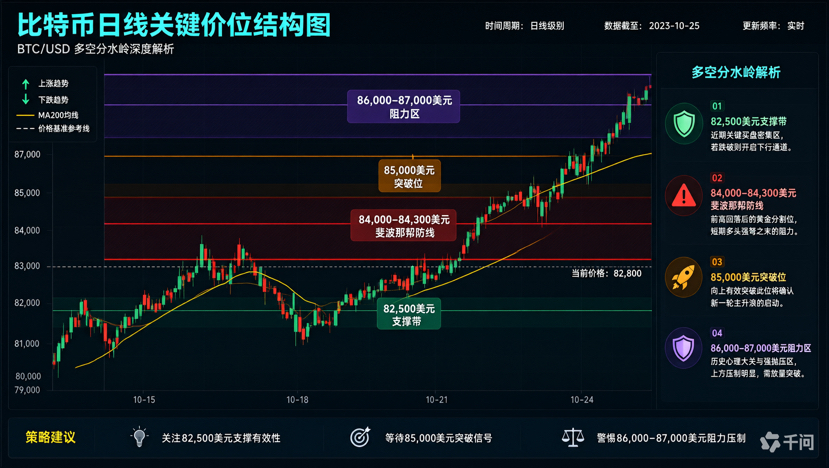
二、宏观催化:通胀降温与非农“爆冷”的叠加效应
本轮突破的直接触发因素来自宏观经济数据的意外转向。
9月30日公布的美国PCE物价指数同比上涨3.4%,较7月的3.7%明显放缓,核心PCE降至3.0%,低于市场预期。这一数据发布后,比特币迅速升破85,000美元,风险资产整体获得提振。
更具冲击力的是10月2日公布的9月非农就业报告。新增就业人数仅为2.9万,远低于市场预期的9万人,这一“爆冷”数据彻底改变了市场对美联储政策路径的预期——10月再次加息的概率骤降,风险交易情绪迅速升温。比特币在数据发布后一度冲高至87,000美元,日内涨幅超过3%。
然而,宏观环境并非全然利好。美国30年期国债收益率同期升至5.62%,10年期收益率一度触及5.29%,黄金也录得了年内表现最差的一个月。在这种实际利率上升、传统避险资产承压的背景下,比特币仍然逆势上涨,这本身就是一个值得关注的结构性信号。QCP Capital对此的判断是:这轮行情更符合机构资金流入、监管催化与技术面改善共同推动的集中性资金交易,而非单纯的货币贬值交易逻辑。
三、监管“第三条道路”:CLARITY受阻后的行政层推进
美国加密监管的进展方式正在发生微妙但重要的变化。CLARITY法案未能在参议院获得通过,这意味着全面的市场结构立法可能推迟至2027年,但SEC与CFTC并未因此停步,而是分别在行政层面推进各自的监管安排。
最具标志性的事件是美联储在GENIUS Act正式实施前公布的稳定币监管草案。该草案要求支付型稳定币发行人必须以短期美国国债及高流动性优质资产100%支持其代币,并纳入标准化资本要求与风险管理标准。这一框架将稳定币发行从“发币即可”的阶段推向接近银行业审慎监管的要求。
与此同时,CFTC在CLARITY法案未能通过后宣布将自行制定联邦加密监管框架,美联储也正式撤销了2023年出台的限制性政策,允许无保险的州成员银行针对“新型”加密活动逐案申请批准。
这一系列动作揭示了一个清晰的趋势:在立法博弈受阻的情况下,美国的加密监管正在通过行政规则制定“绕道”推进。 这种方式虽然效率更高,但长期政策确定性仍有限——正如一位国会议员所指出的,行政层面的措施“缺乏国会立法所具备的长期稳定性,且无法取代立法解决方案”。对于市场参与者而言,这意味着短期监管环境的改善是真实的,但中期政策风险并未被消除。
四、机构行为的底层信号:ETF资金、链上吸筹与成本基准
机构层面的信号同样值得深入解读。
现货ETF的资金流向呈现出“总量回暖、结构分化”的特征。10月7日,比特币现货ETF总净流入达1.19亿美元,其中贝莱德IBIT单日净流入1.22亿美元,历史总净流入已达659.24亿美元。但灰度比特币迷你信托同日净流出1,097万美元,显示资金正在从高费率产品向低费率产品迁移,而非全面的增量入场。
更具前瞻意义的信号来自链上数据。CryptoQuant的比特币吸筹趋势图呈现出波动区间急剧收缩的特征,这种形态在历史上极为罕见,却重现了2025年两次大幅上涨之前(4月和3月)的走势。该指标通过追踪不同群体持有者的买卖行为,反映供应是被吸收还是被派发。虽然此类现象发生次数较少,尚不足以作为绝对可靠的预测工具,但结合当前整体市场状况的改善,这一次收缩值得高度关注。
Bitwise提供的成本基准数据为市场提供了清晰的参考坐标:短期持有者成本基准约为73,000美元,真正市场平均成本基准约为77,000美元,现货ETF投资者的估算平均成本基准约为83,000美元。比特币突破85,000美元短期持有者实际成本区间后,市场进入了历史上盈利难以持续维持的派发区域。Bitwise认为下一个短期持有者参考水平在90,000美元左右,再往上的两个标准差水平位于95,000美元——在其历史数据中,比特币仅在约3.8%和1.7%的日子里交易价格高于这两个阈值。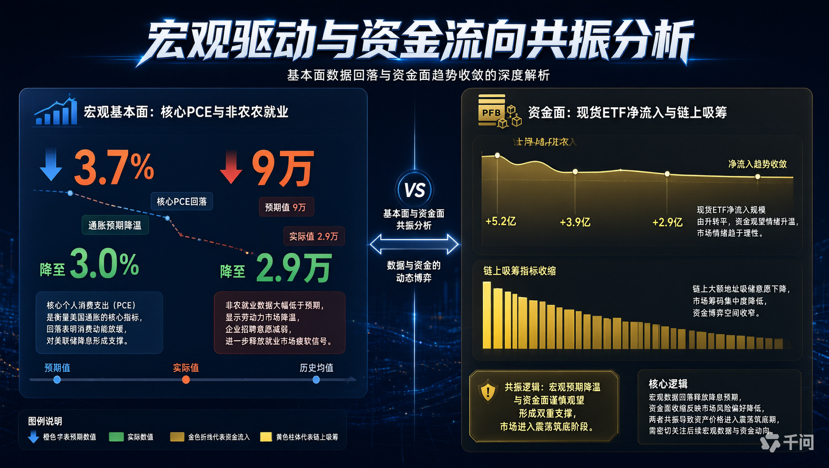
五、机构叙事的分化:花旗看多与QCP的审慎
主流金融机构对比特币的中长期判断正在出现明显的分化。
花旗集团将比特币12个月目标价从82,000美元大幅上调至113,000美元,理由包括加密市场活跃度增强、宏观经济环境具有支持性,以及ETF资金流入的重新恢复。花旗预计未来一年加密货币ETF将吸引约50亿美元资金流入,美元走弱与美国财政部回购长期债券等因素也将为数字资产价格提供支撑。TD Cowen则从更宏观的视角出发,认为比特币正从单纯的投资资产演变为面向机构的金融基础设施,市场焦点开始从比特币本身转向围绕其形成的生态体系。
但QCP Capital的视角提供了必要的平衡。QCP明确指出,此轮上涨期间永续合约年化资金费率仅为5.4%,表明行情主要由现货资金推动,而非杠杆交易,这本身是积极的信号。但同时,期权市场30日期限风险逆转指标约为-2.5个波动率点,显示短期看跌保护需求有所上升。QCP的核心判断值得反复品味:BTC在利率上升的宏观环境下表现出了韧性,但行情仍主要受资金流和仓位变化驱动,尚不能视为宏观风险已经消除。
六、技术结构评估与关键价位
综合当前盘面信号,比特币的技术结构可以概括为“底部改善、顶部待确认”。
下方支撑层面,82,500美元在过去一周已三次经受测试并成功守住,这一价位已从简单的技术支撑升级为多空分水岭。84,000至84,300美元的0.618斐波那契支撑位构成了第二道防线。若价格回落至该区域并获得有效承接,则当前结构依然健康。
上方阻力层面,86,000至87,000美元区域是首要考验。9月21日的87,000美元年内高点与当前价格之间仅一步之遥,但多次上攻未果的事实表明该区域存在实质性卖压。87,400美元作为9月高点,是比特币进一步挑战90,000美元的关键阻力。
市场结构方面,10月28日的美联储FOMC会议将是下一个重要的宏观催化剂。在美联储官员Williams表示“暂无必要急于调整政策”,以及核心PCE低于预期的背景下,市场对10月维持利率不变的预期有所升温,但仍预计12月加息25个基点的概率约为80%。若美联储在10月会议上释放鸽派信号,可能为比特币突破87,000美元提供新的动力;反之,若政策立场偏鹰,价格可能回落至82,500美元甚至80,000美元附近寻求支撑。
结语:在突破与确认之间保持清醒
比特币从82,500美元震荡下沿到突破85,000美元关键壁垒的这段走势,反映了市场正在经历的深层变化——宏观数据的转向、监管框架的逐步成形、机构参与度的结构性提升,以及链上供应动态的改善。这些因素共同构成了一个比单纯的“技术性反弹”更为丰富的叙事。
但市场永远不会直线前进。85,000至87,000美元区间的反复拉锯提醒我们,突破需要时间和成交量的持续验证。在10月FOMC会议、非农数据的后续修正、以及监管规则的具体落地等变量面前,保持对结构性信号的敏感,同时避免将短期动能等同于长期趋势,或许是当前阶段最理性的应对方式。#币安推出BinanceIntelligence #Evernorth推迟纳斯达克上市至10月12日 #美联储纪要聚焦10月暂停加息 #Robinhood增持2500万美元比特币 #标普500与纳指创历史新高 $BTC


