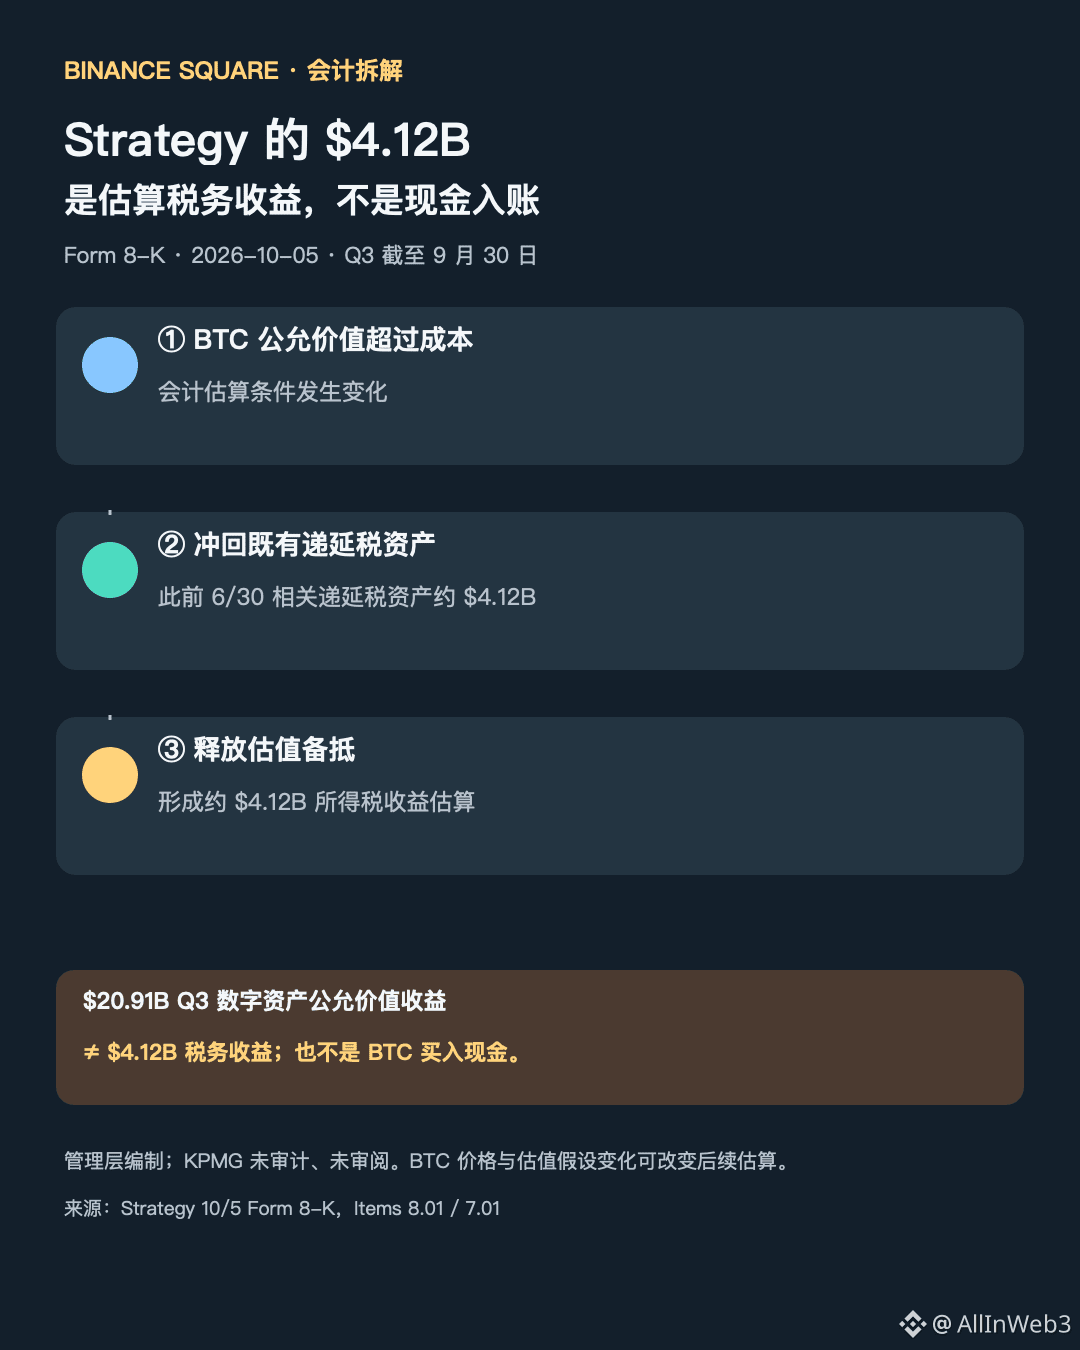
#Strategy估算约41.2亿美元所得税收益,热榜数字容易被读成“收到一笔现金”。但10月5日Form 8-K的原文描述的是截至9月30日的递延所得税会计估算:当时比特币公允价值超过成本,Strategy冲回此前与BTC相关的递延税资产,并释放对应估值备抵,约41.2亿美元收益使预计递延税费用从约60亿美元降至18.8亿美元。
第一处边界是“收益”与现金不同。文件讨论的是递延税项目和估值备抵变化,不是政府向公司支付41.2亿美元,也不是出售比特币所得。第二处边界是税务数与BTC公允价值变动不是同一行:同一份披露估算Q3数字资产公允价值收益约209.1亿美元、递延税费用约18.8亿美元;两项分别回答资产估值变化和税务会计估算,不能把209.1亿减去41.2亿当成现金利润。
第三处边界是数字尚未最终审计。Strategy明确说,Form 8-K中的这组财务信息由管理层编制,KPMG没有审计或审阅,也没有发表意见;公司还将相关数字列为估算。若BTC价格、期末估值或税务假设改变,后续财报可调整。把它写成“已经落袋的税收现金”或“新增买币资金”都会超出原文。
所以这条热点适合看作会计处理随BTC公允价值变化而更新的案例,不等于经营现金流突然增加,也不能据此推断Strategy马上增持或BTC短线方向。后续应以公司正式财报及SEC披露的最终数字为准。
这份材料还有一个时间切面:9月30日是账面比较时点,10月5日是公司提交更新的日期,两者不能混写成“10月5日收到税款”。文件称截至10月4日持有848,000 BTC,属于另一项资产披露;持仓数量本身也不能证明税务收益已现金化。