

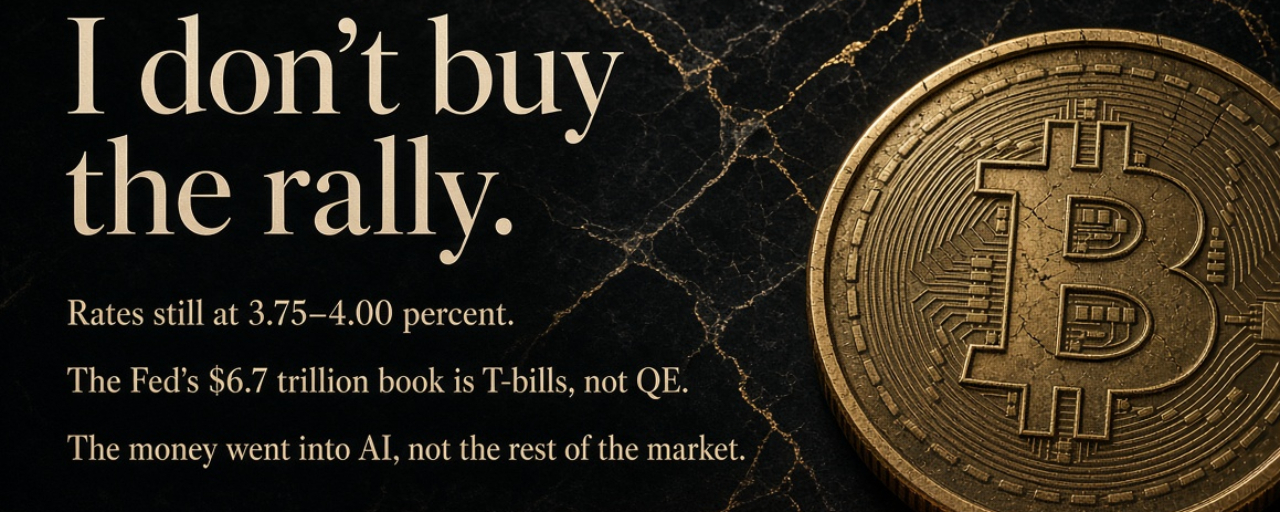
Ich glaube nicht, dass dieser Anstieg weiter nach oben führt. Ich erwarte keinen Absturz, sehe aber keinen zwingenden Grund für einen Anstieg. Dass die Zinserhöhung den Markt nicht nach unten gedrückt hat, heißt nur, dass die schlechten Nachrichten bereits eingepreist sind – nicht, dass noch Luft nach oben ist.
Die Zinsen steigen weiter. Die Fed hob den Leitzins im September auf 3,75–4,00 Prozent an – einstimmig mit 12 Stimmen und zum ersten Mal seit drei Jahren. Der Median im Dot Plot liegt zum Jahresende bei etwa 4,1 Prozent; 12 der 18 Mitglieder gehen davon aus, dass es dieses Jahr noch eine weitere Erhöhung geben wird. Aus der Erklärung wurde die Formulierung gestrichen, die hohe Inflation sei auf einen Energieschock zurückzuführen. Stattdessen wurde betont, dass die Inflation zeitnah wieder auf 2 Prozent zurückgeführt werden müsse. Das ist eine bewusste Straffung, keine Reaktion auf sinkende Ölpreise. Die Wahrscheinlichkeit, dass im Oktober keine Erhöhung erfolgt, ist später gesunken – damit fiel lediglich ein möglicher kurzfristiger Schreckmoment weg. Eine weitere Erhöhung im Dezember bleibt das Basisszenario. Auch Japan erhöht die Zinsen. Keine der beiden Seiten ist zu einer Lockerung übergegangen.
Die Bilanz sagt noch mehr aus. Am 30. September belief sich die Bilanzsumme der Fed auf 6,743 Billionen US-Dollar. Ihren Höchststand erreichte sie im April 2022 bei etwa 8,97 Billionen. Der Bilanzabbau wurde im Dezember 2025 gestoppt; seither kauft die Fed kurzfristige Treasury Bills, um die Bankreserven auf einem ausreichenden Niveau von etwa 3 Billionen zu halten – das ist keine quantitative Lockerung. Die Overnight-Reverse-Repo-Fazilität ist fast leer. Der Bilanzabbau wurde aus Sorge gestoppt, dass die Reserven weiter sinken könnten, nicht um Geld in die Märkte zu pumpen. Damit die Bilanz Risikoanlagen antreibt, müsste man Käufe langfristiger Anleihen, einen anhaltenden Anstieg der Reserven und sinkende Realzinsen sehen. Nichts davon ist der Fall.
Die langfristigen Zinsen lasten weiterhin auf dem Markt. Die Rendite zehnjähriger US-Staatsanleihen liegt bei etwa 5,25 Prozent; am frühen Morgen wurden zeitweise 5,29 Prozent gemeldet – ein Mehrjahreshoch. Der Dollarindex liegt bei etwa 102,5. Bitcoin wirft keine Zinsen ab; seine Haltekosten entsprechen diesem Realzins. Solange die Kosten nicht sinken, können sich die Bewertungsmultiplikatoren nicht ausweiten. Der Nasdaq kann neue Höchststände erreichen, ohne dass Bitcoin mitziehen muss. Drei Versuche, die Marke von 87.000 US-Dollar zu überwinden, wurden zurückgewiesen. Der aktuelle Kurs verharrt zwischen 85.000 und 86.000 US-Dollar und liegt damit noch 32 Prozent unter dem Höchststand von etwa 126.000 US-Dollar im vergangenen Oktober. Zwischen 87.000 und 87.500 US-Dollar liegt eine Widerstandszone; auch der Eröffnungskurs von 2026 bei etwa 87.570 liegt in diesem Bereich.
Das Geld fließt in KI, nicht in andere Bereiche. Microsoft, Google, Amazon und Meta dürften dieses Jahr zusammen etwa 730 Milliarden US-Dollar investieren, nach rund 410 Milliarden im Vorjahr. Die direkten KI-Einnahmen belaufen sich auf etwa 25 Milliarden US-Dollar – gerade einmal 4 Prozent der Investitionen. Mehr als 90 Prozent des operativen Cashflows fließen wieder zurück in die Investitionen; außerdem bestehen außerbilanzielle Verpflichtungen von rund 1,65 Billionen US-Dollar. Der Bau von Rechenzentren bindet Kapital, Strom und Chips; Wohnungsbau, Fabriken, Autos und Computer müssen sich hinten anstellen. Wer mit ihnen um Geld konkurriert, zahlt höhere Zinsen. Der marginale Dollar stammt inzwischen nicht mehr aus eigenen Erträgen, sondern aus Schulden, privater Kreditvergabe und Pensionsfonds.
Die Vermögensbildung konzentriert sich, daher steigen die Indizes, während der Markt insgesamt schwach ist. Seit dem Start von ChatGPT kamen etwa drei Viertel des Anstiegs des S&P 500 von 20 Unternehmen; auf Nvidia allein entfielen rund 16 Prozent. Je nach Berechnung machen KI-Aktien fast die Hälfte der Marktkapitalisierung des S&P aus – eine stärkere Konzentration als am Höhepunkt der Dotcom-Blase. Der gleichgewichtete Index ist sieben Wochen in Folge gefallen; zuletzt gab es eine solche Serie 2022, davor 2002. Weniger als ein Viertel der Indexwerte liegt noch über dem 50-Tage-Durchschnitt. Konsumgüter des nicht täglichen Bedarfs hinken hinterher; manche Bekleidungsaktien haben sich im vergangenen Jahr etwa halbiert. Wer nicht diese paar Dutzend Aktien hält, hat an diesem Vermögenszuwachs keinen Anteil.
Auch der Kryptomarkt passt ins Bild. Bei Spot-Bitcoin-ETFs gab es gerade Nettoabflüsse von etwa 90 Millionen US-Dollar. Zuvor hatte es Zuflüsse gegeben, doch der Kurs verharrt weiterhin in seiner Spanne. Zuflüsse bedeuten einen Besitzerwechsel, keine Ausweitung der Bewertungsmultiplikatoren. Der Fear-and-Greed-Index liegt bei 73 – weiterhin im Bereich „Gier“. Wer behauptet, der Oktober müsse steigen, beruft sich auf die Statistik der vergangenen 13 Jahre: zehn Monate mit Kursgewinnen, drei mit Verlusten und eine durchschnittliche Monatsrendite von etwa 17 Prozent. Eine Statistik ist keine Order für diesen Monat. Wenn es mehr Bullen als Käufer gibt, steigt die Wahrscheinlichkeit, am oberen Ende der Handelsspanne einzusteigen.
Deshalb rechne ich nicht mit einem Anstieg. Liquidität ist vorhanden, aber sie löst sich nicht von KI und den langfristigen Zinsen. Meine Einschätzung ändere ich nur bei zwei Anzeichen: Die Rendite zehnjähriger Staatsanleihen fällt deutlich, oder Bitcoin schließt auf Tagesbasis über 87.000 und ETFs verzeichnen mehrere Wochen in Folge Nettozuflüsse. Fehlt eines davon, ist die Oktober-Statistik eben nur Geschichte. Hält die Unterstützung bei 84.000 bis 85.000 nicht, wird das bisschen Zuversicht, das sich nach den Zinserhöhungen aufgebaut hat, wieder schwinden.#币安推出BinanceIntelligence #比特币三度受阻8.7万美元 #sol #ETH