Gestern habe ich die Formel aufgeschrieben, und heute wollte ich sie an einem echten Beispiel mit $BTC durchspielen, statt sie „nur Theorie“ sein zu lassen 😅.
Die Ausgangslage ist einfach: Ich habe $200 als Sicherheit und überlege, welchen Hebel ich wählen soll.
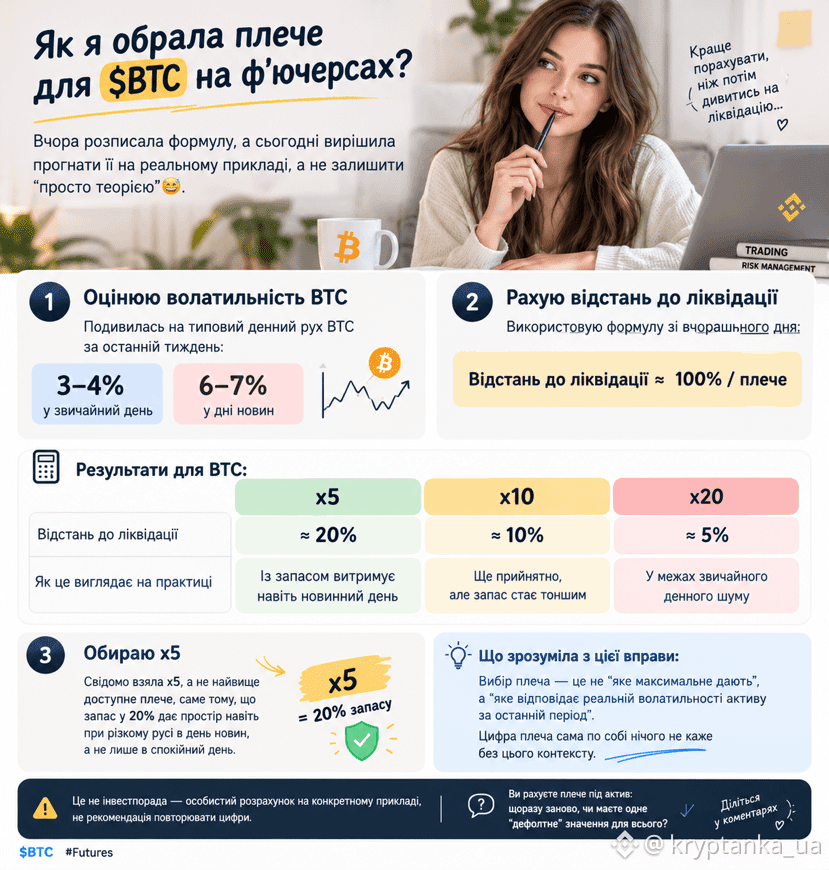
Schritt eins – ich schaue mir die typische tägliche Bewegung von $BTC in der letzten Woche an. Bei mir kamen an einem normalen Tag ungefähr 3–4 % in beide Richtungen heraus, an Nachrichtentagen bis zu 6–7 %.
Schritt zwei – ich berechne mit der Formel von gestern den Abstand zur Liquidation (100 % / Hebel):
— x5 ergibt einen Abstand von etwa 20 % – das hält mit Puffer sogar einem Nachrichtentag stand;
— x10 ergibt etwa 10 % – auch noch vertretbar, aber der Puffer wird kleiner;
— x20 ergibt nur 5 % – das liegt bereits innerhalb der normalen täglichen Schwankungen, und genau hier wäre ich früher beinahe grundlos liquidiert worden.
Schritt drei – ich habe mich bewusst für x5 und nicht für den höchstmöglichen Hebel entschieden, gerade weil ein Puffer von 20 % selbst bei einer starken Bewegung an einem Nachrichtentag Spielraum lässt und nicht nur an einem ruhigen Tag.
Was ich aus dieser Übung gelernt habe: Bei der Wahl des Hebels geht es nicht darum, „wie hoch der maximal verfügbare Hebel ist“, sondern darum, „welcher zur tatsächlichen Volatilität des Assets im letzten Zeitraum passt“. Die Hebelzahl allein sagt ohne diesen Kontext nichts aus.
Das ist keine Anlageberatung – nur meine persönliche Berechnung.
Berechnet ihr den Hebel für jedes Asset jedes Mal neu oder habt ihr einen einzigen „Standardwert“ für alles?👇
$BTC #Futures