


Die wichtigsten Erkenntnisse
Bitcoin wird bei etwa 85.453 $ gehandelt und liegt damit rund 32 % unter dem Rekordhoch von über 126.000 $, das am 6. Oktober 2025 erreicht wurde – ein Jahr später.
In früheren Zyklen fielen die Kurse innerhalb eines Jahres deutlich stärker: um 69,7 % nach dem Höchststand von 2013, um 82,3 % nach dem Höchststand von 2017 und um 74,6 % nach dem Hoch von 2021.
Der stärkste Rückgang von Bitcoin in diesem Zyklus betrug etwas mehr als 53 %: Am 30. Juni fiel BTC kurzzeitig unter 59.000 $.
Analysten führen den geringeren Rückgang im Bärenmarkt teilweise auf die stärkere Beteiligung von ETFs, Vermögensverwaltern, Family Offices und Unternehmen sowie eine geringere Verschuldung zurück.
Die annualisierte Volatilität von Bitcoin ist auf rund 40 % gesunken, verglichen mit historischen Werten von über 80 %. Das könnte sowohl auf mildere Einbrüche als auch auf weniger explosive Rallys hindeuten.
Ein Jahr nach dem Erreichen des Rekordhochs von über 126.000 US-Dollar liegt Bitcoin rund 32 % im Minus. Das ist ein deutlich geringerer Rückgang als zum selben Zeitpunkt in früheren Krypto-Bärenmärkten.
BTC wurde am 6. Oktober bei etwa 85.453 US-Dollar gehandelt – genau ein Jahr nach dem Allzeithoch von 2025.
Ein Rückgang um 32 % wäre zwar an den traditionellen Finanzmärkten eine erhebliche Korrektur, doch in Bitcoins vergangenen Zyklen kam es zu deutlich größeren Verlusten.
Ein Jahr nach dem Höchststand von 2013 lag Bitcoin 69,7 % im Minus. Ein Jahr nach dem Höchststand im Dezember 2017 erreichte der Rückgang 82,3 %, ein Jahr nach dem Hoch im November 2021 waren es 74,6 %.
Diesmal sieht die Struktur des Bitcoin-Bärenmarkts deutlich anders aus.
Bitcoin-Bärenmarkt: Maximaler Rückgang erreicht 53 %
Der maximale Rückgang von Bitcoins Rekordhoch bei 126.000 US-Dollar betrug etwas mehr als 53 %, als die Kryptowährung am 30. Juni unter 59.000 US-Dollar fiel.
Das ist weiterhin deutlich weniger als in früheren Bitcoin-Bärenmärkten, in denen die Rückgänge vom Hoch bis zum Tief etwa 77 % bis 85 % betrugen.
Auch der zeitliche Verlauf hat sich verändert.
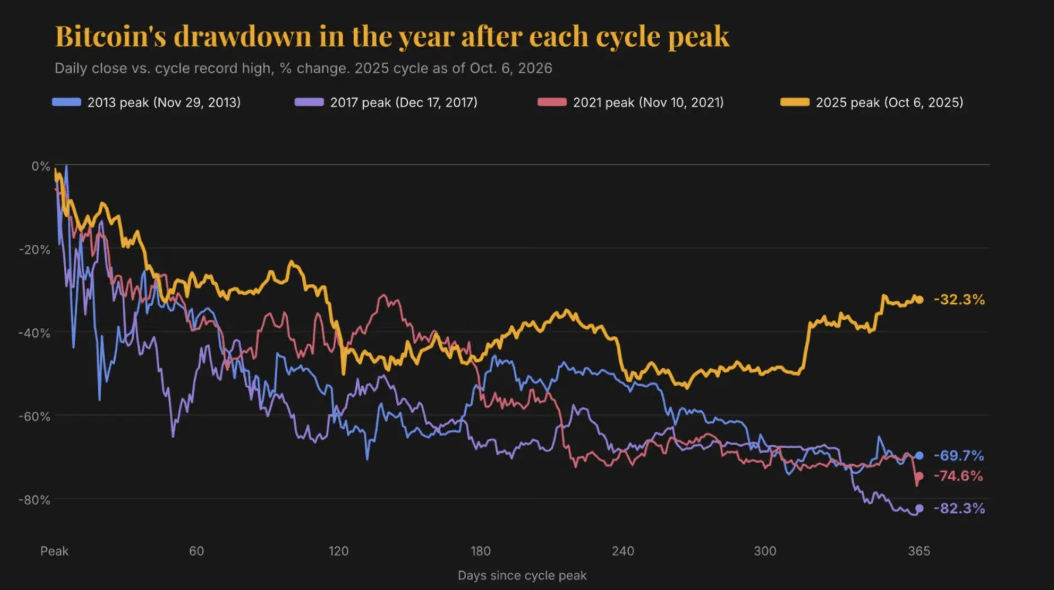
Statt etwa ein Jahr oder länger nach dem Markthoch den Tiefpunkt des Zyklus zu erreichen, bildete Bitcoin rund neun Monate nach seinem Rekordhoch im Oktober 2025 einen Boden. Darauf folgte eine vergleichsweise schnelle Erholung in Richtung 85.000 US-Dollar.
Tim Sun, leitender Researcher bei der HashKey Group, bezeichnete den kürzeren Rückgang und die kürzere Verweildauer nahe dem Tiefpunkt als zwei der bedeutendsten Veränderungen im aktuellen Zyklus.
Bitcoin-ETFs verändern die Marktstruktur
Eine Erklärung dafür ist die veränderte Zusammensetzung der Bitcoin-Investoren.
Frühere Bullenmärkte waren stärker von Spekulationen privater Anleger und vom Einsatz von Hebeln geprägt. Als diese Zyklen drehten, konnten Zwangsliquidationen, das Scheitern von Fonds und Belastungen im Zusammenhang mit Börsen die Verluste verstärken.
Die Bitcoin-Rally von 2023 bis 2025 hingegen verzeichnete eine stärkere institutionelle Beteiligung über regulierte Produkte, darunter Spot-Bitcoin-ETFs.
Auch Vermögensverwalter, Family Offices und Unternehmen sind zu größeren Nachfragequellen für Bitcoin geworden.
Dieses Kapital kann sich anders verhalten als hoch gehebelte spekulative Kapitalströme. Griffin Ardern, Mitgründer und Portfoliomanager des Volatilitäts-Desks bei Primal Fund, merkte an, dass ETF-Allokationsstrategien ihre Positionen wieder auf die angestrebten Portfolioanteile ausrichten können. Das bedeutet, dass sie in schwachen Marktphasen kaufen könnten.
Die Hebel im Kryptomarkt wurden nahe Bitcoins Höchststand abgebaut
Eine geringere Verschuldung könnte auch erklären, warum Bitcoin die kaskadenartigen Verkäufe vermieden hat, die frühere Bärenmärkte kennzeichneten.
Am 10. Oktober 2025 kam es zu einem größeren Entschuldungsereignis, als ein durch makroökonomische Faktoren ausgelöster Ausverkauf am Markt Liquidationen von Krypto-Derivaten im Wert von mehr als 19 Milliarden US-Dollar nach sich zog.
Laut Ardern wurde die Verschuldung rund um das Markthoch stark reduziert und kehrte nie vollständig zurück.
Statt dass kaskadenartige Liquidationen den Bitcoin-Kurs rasch um rund 80 % nach unten trieben, dauerte es etwa neun Monate, bis BTC einen maximalen Rückgang von ungefähr 53 % erreichte.
Geringere Bitcoin-Volatilität bedeutet flachere Einbrüche – und Rallys
Eine stärkere institutionelle Beteiligung geht mit einem weiteren strukturellen Wandel einher: der sinkenden Volatilität von Bitcoin.
Laut Sun liegt die annualisierte Volatilität von Bitcoin derzeit bei rund 40 % und damit deutlich unter den langfristigen historischen Werten von über 80 %.
Die Optionsmärkte für Bitcoin erzählen eine ähnliche Geschichte. Ardern zufolge liegt der Index für die implizite Volatilität DVOL weiterhin bei etwa 35.
Jeff Anderson, US-Chef bei STS Digital, argumentierte, dass mit der zunehmenden Reife von Bitcoin und der wachsenden Beteiligung die sinkende realisierte Volatilität sowohl zu flacheren Rücksetzern als auch zu niedrigeren Markthochs führen sollte.
Das bedeutet, dass Bitcoins künftige Zyklen zunehmend einer Treppe ähneln könnten: allmähliche Anstiege, unterbrochen von Korrekturen und relativ schnellen Erholungen, statt der extremen parabolischen Rallys und Einbrüche von mehr als 80 %, die historisch mit der Kryptowährung verbunden waren.
Das Bitcoin-Angebot könnte weiterhin starke Kursrallys auslösen
Eine geringere Volatilität schließt explosive Bitcoin-Bewegungen nicht zwangsläufig aus.
Das Angebot an Bitcoin bleibt auf 21 Millionen BTC begrenzt, während ein beträchtlicher Teil des umlaufenden Bestands von langfristigen Anlegern gehalten wird.
Das bedeutet, dass plötzliche ETF-Zuflüsse, eine verbesserte globale Liquidität oder ein konzentrierter Abbau von Short-Positionen weiterhin ein erhebliches Ungleichgewicht zwischen der zusätzlichen Nachfrage und dem verfügbaren Angebot schaffen könnten.
Unter diesen Bedingungen könnte selbst ein reiferer Bitcoin-Markt nichtlineare Kursanstiege erleben.
Renditen von US-Staatsanleihen bleiben ein zentrales Risiko für Bitcoin
Der Derivatemarkt ist jedoch noch nicht aggressiv auf eine weitere große Bitcoin-Rally positioniert.
Ardern merkte an, dass die implizite Volatilität weiterhin nahe historischer Tiefstände liegt, während die Skew bei einjährigen Optionen neutral bis bearish bleibt. Das deutet darauf hin, dass Händler nicht viel für ein Engagement auf steigende Kurse zahlen.
Ein wesentliches makroökonomisches Risiko ist der US-Staatsanleihenmarkt.
Die Rendite 30-jähriger US-Staatsanleihen erreichte kürzlich 5,7 % – den höchsten Stand seit 2002 –, nachdem sie in diesem Jahr um mehr als 80 Basispunkte gestiegen war.
Höhere langfristige Renditen erhöhen die Opportunitätskosten für das Halten von Vermögenswerten ohne Rendite und können die allgemeinen Finanzierungsbedingungen verschärfen.
Für Bitcoin bedeutet das, dass der ungewöhnlich flache Bärenmarkt 2025–2026 auf einen strukturellen Wandel hindeuten könnte. Ob er flach bleibt, könnte letztlich jedoch ebenso sehr von den US-Zinsen, der Liquidität und den institutionellen Kapitalströmen abhängen wie vom eigenen Marktzyklus von Bitcoin.