$AAOI sammelte 588 Mio. $ für die nächste Wachstumsphase ein. Aktionäre erwarten dafür mehr als eine größere Fabrik.
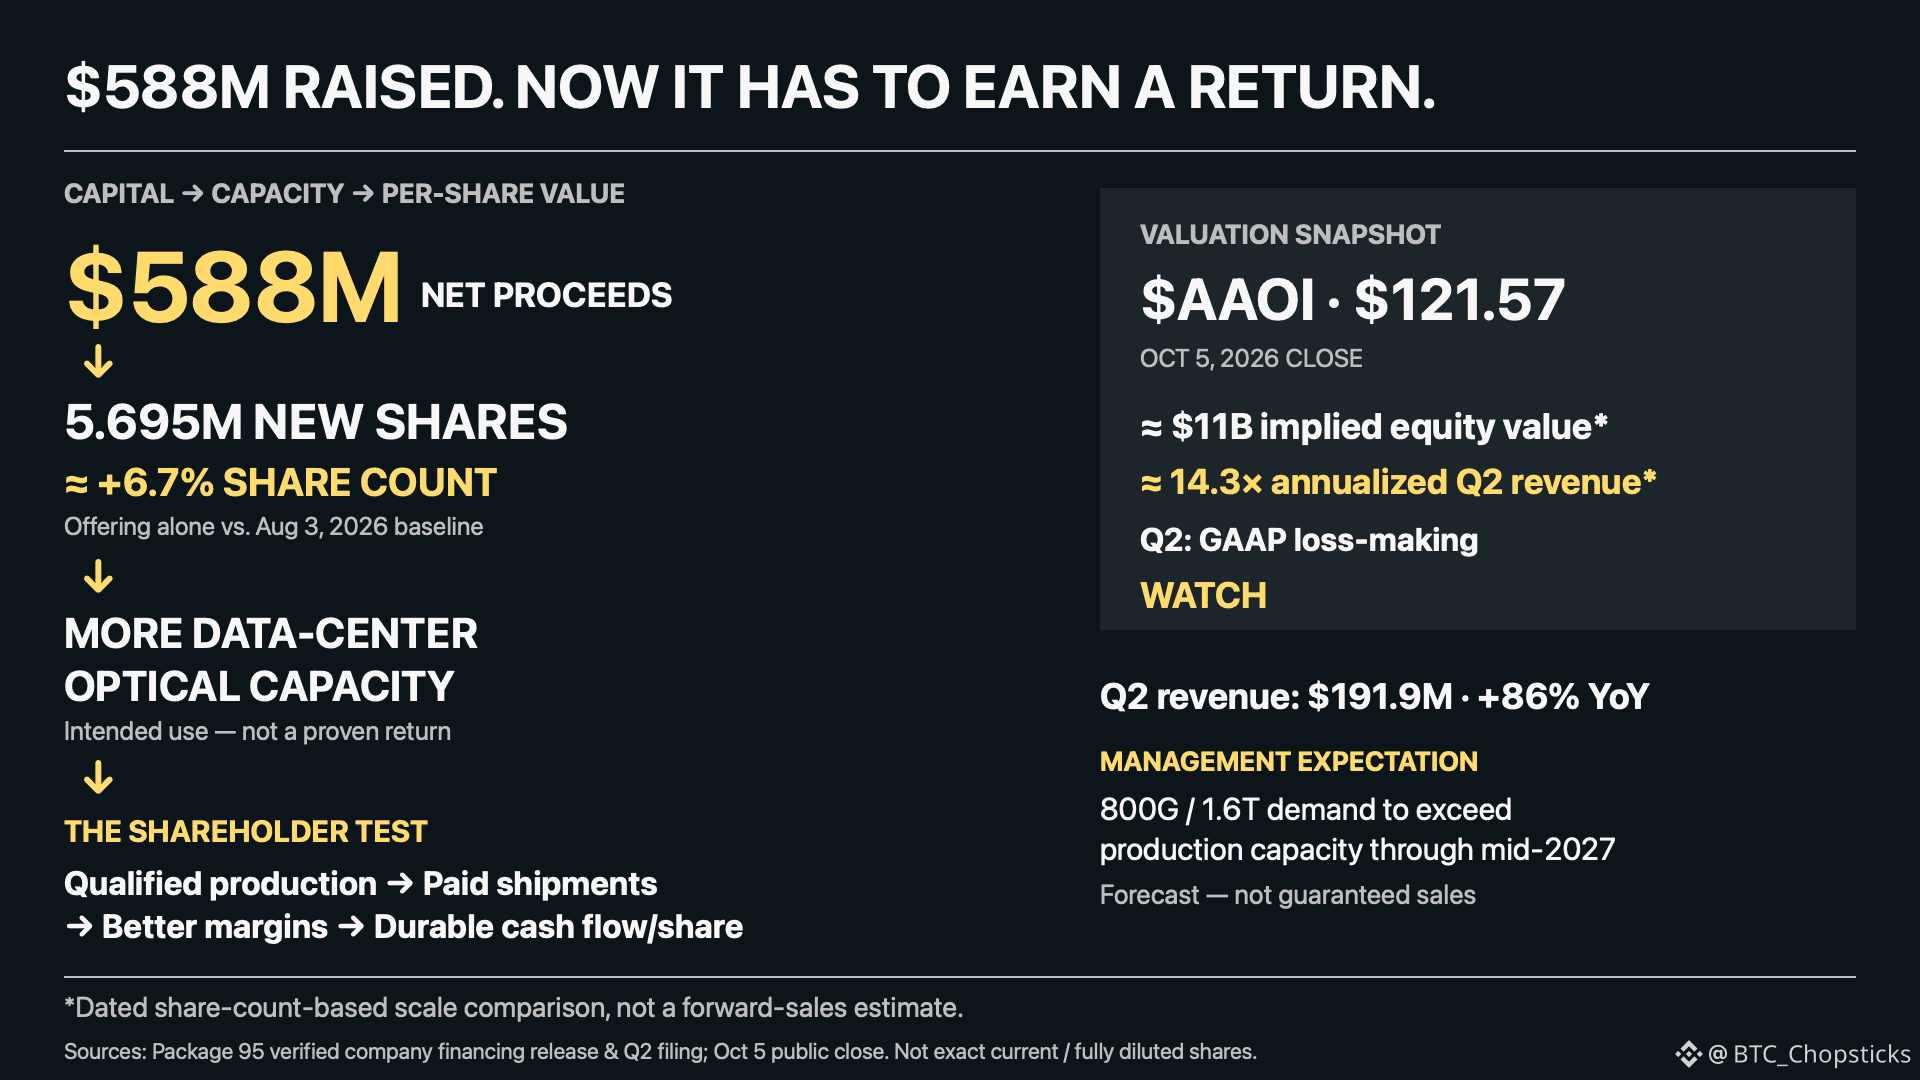
Applied Optoelectronics gab 5,695 Mio. neue Aktien aus.
Das Unternehmen will den Erlös hauptsächlich für den Ausbau der optischen Fertigung für Rechenzentren verwenden, daneben für Betriebskapital und möglicherweise zur Rückzahlung von Schulden.
Die Nachfrage ist durchaus real: Der Umsatz im zweiten Quartal erreichte 191,9 Mio. $, ein Plus von 86 % gegenüber dem Vorjahr. Das Management erwartet, dass die Nachfrage nach 800G- und 1,6T-Optik die Produktionskapazität bis Mitte 2027 übersteigen wird.
Das ist jedoch eine Prognose und kein garantierter Umsatz.
Gemessen am Aktienbestand vom 3. August erhöht diese Ausgabe allein die Zahl der Aktien um rund 6,7 %.
Sobald das Unternehmen Gewinne erzielt, müsste der Gesamtgewinn unter sonst gleichen Bedingungen ungefähr ebenso stark steigen, damit der Gewinn je Aktie unverändert bleibt. Wert zu schaffen erfordert mehr, als den Gewinn je Aktie zu bewahren.
Beim Schlusskurs von 121,57 $ am 5. Oktober ergibt sich auf Basis des datierten Aktienbestands, angepasst um dieses Angebot, ein Eigenkapitalwert von rund 11 Mrd. $, also etwa das 14,3-Fache des auf Jahresbasis hochgerechneten Umsatzes im zweiten Quartal.
Das ist ein Größenvergleich, keine Schätzung des künftigen Umsatzes. AAOI schrieb im zweiten Quartal nach GAAP weiterhin Verluste.
Meine Entscheidung: BEOBACHTEN.
Was ich sehen möchte:
Neue Anlagen → qualifizierte Produktion → bezahlte Auslieferungen → bessere Margen → nachhaltiger Cashflow je Aktie.
Verzögerte Produktionsanläufe, Preisdruck oder wiederholte Aktienausgaben ohne Verbesserung der Cashflow-Entwicklung würden die Investmentthese schwächen.
Die Nachfrage nach KI-Optik kann real sein, während die Aktie bereits zu viel Umsetzungserfolg eingepreist hat. Die Finanzierung ist abgeschlossen. Die Rendite, die Aktionäre dafür erhalten, steht noch aus.