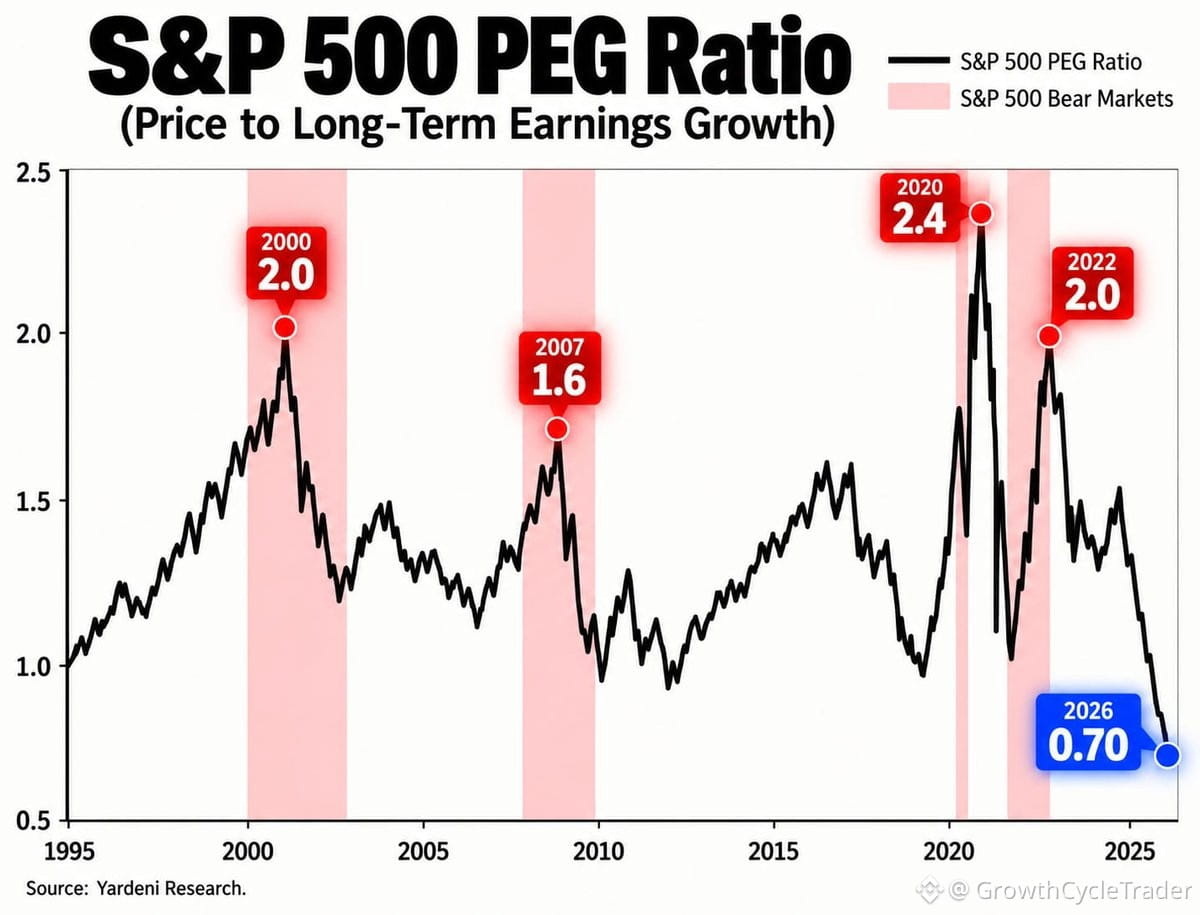
Das stärkste Argument gegen einen Börsencrash liegt direkt vor uns.
Das PEG-Ratio des S&P 500 ist auf 0,70 gesunken – den niedrigsten Stand seit 1995 und deutlich unter den Werten, die während früherer Bärenmärkte erreicht wurden: 2,0 im Jahr 2000, 1,6 im Jahr 2007, 2,4 im Jahr 2020 und 2,0 im Jahr 2022.
Das PEG-Ratio vergleicht das Kurs-Gewinn-Verhältnis des Marktes mit dem erwarteten Gewinnwachstum. Ein sinkendes Ratio bedeutet, dass Anleger für jeden Prozentpunkt des prognostizierten Gewinnwachstums weniger bezahlen.
Aktien sind nicht deshalb günstiger geworden, weil die Kurse eingebrochen sind. Sie wirken günstiger, weil die Unternehmensgewinne schneller steigen als die Aktienkurse.
Der S&P 500 wird mit etwa dem 19-Fachen der erwarteten Gewinne gehandelt, nach dem 22-Fachen zu Beginn des Jahres 2025 und knapp unter seinem Zehnjahresdurchschnitt. Gleichzeitig wird für das Gesamtjahr ein Gewinnwachstum von rund 32 % erwartet.
Für das dritte Quartal wird ein Gewinnanstieg von 29,5 % prognostiziert. Damit könnte das dritte Quartal in Folge ein Wachstum von über 25 % verzeichnen. Analysten haben ihre Prognose zudem von 26,7 % zu Beginn des Quartals angehoben.
Diese Rally wird von steigenden Gewinnen getragen – nicht einfach davon, dass Anleger bereit sind, höhere Bewertungsmultiplikatoren zu zahlen.
Wie könnte man nach diesen Zahlen nicht optimistisch bleiben? 📈