

На балансі залишається 1 000 USDC, а активи, які забезпечують ці токени, можуть приносити процентний дохід. Кому він належить? Відповідь визначає, як читати новини про партнерства бірж, підвищені винагороди та боротьбу за ваш доларовий залишок. Власник стейблкоїна, акціонер його емітента й учасник програми винагород отримують різні економічні права, хоча в усіх трьох випадках на екрані може з'являтися назва Circle або USDC.
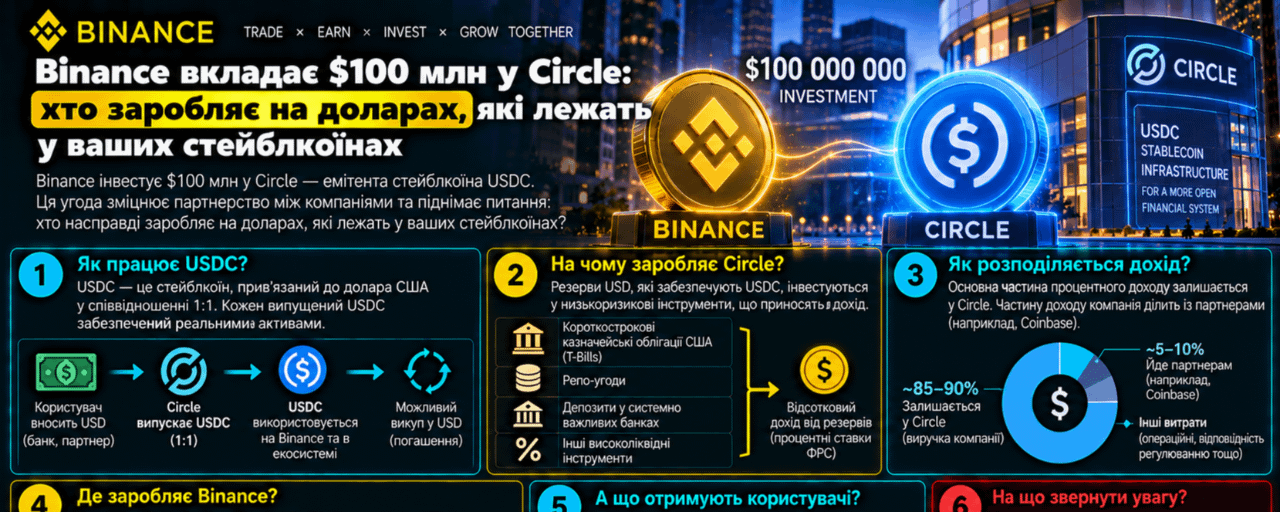
22 вересня 2026 року Circle та Binance оголосили нову п'ятирічну комерційну угоду, спрямовану на розширення доступу до USDC, насамперед на ринках, що розвиваються. Binance також здійснила інвестицію на 100 млн доларів в акції Circle класу A через приватне розміщення. Це вкладення в компанію. Воно саме собою не означає випуск 100 млн USDC, поповнення резервів токена на таку суму чи розподіл грошей між його власниками.
Мій висновок із цієї угоди: стейблкоїни дедалі корисніше аналізувати як бізнес навколо залишків користувачів. Учасникам важливий не лише переказ, а й те, де гроші залишаться після нього, які торгові пари ними користуватимуться і хто оплачуватиме залучення клієнта. Для власника токена практичне питання звучить простіше: скільки я отримаю після всіх витрат і чи зможу скористатися грошима тоді, коли вони потрібні?
На початку жовтня ця конкуренція має конкретний прояв. Binance оголосила продовження кампанії винагород для відповідних власників USD1 з 2 жовтня о 00:00 UTC, тобто о 03:00 за Києвом. В умовах першого етапу щотижневі виплати передбачені в токенах WLFI. Це інший стейблкоїн та окрема програма, але приклад доречний: доларовий баланс і актив, у якому надходить винагорода, можуть не збігатися. Умови цієї акції не можна переносити на USDC.
Щоб зрозуміти економіку, розділімо три потоки. Перший — гроші, які надходять в обмін на нові токени та формують забезпечення. Другий — дохід від розміщення резервних активів. Третій — виплати користувачеві за конкретною програмою. Між цими потоками можуть існувати комерційні зв'язки, але однакова валюта обліку не робить їх одним і тим самим грошовим зобов'язанням.
Circle описує резерви USDC як відокремлені від операційних коштів компанії. До їхнього складу належать банківські депозити, короткі казначейські папери США та операції зворотного репо під казначейські папери. На сторінці прозорості зазначено щотижневе розкриття резервів і щомісячне незалежне підтвердження їх достатності. Це інформація про забезпечення, а не персональна ставка дохідності власника USDC.
У відкритих умовах USDC для користувачів поза Європейською економічною зоною прямо сказано: власник токена не має права на проценти чи інший дохід від резервів; сам USDC не генерує процентної винагороди. Для користувачів у ЄЕЗ діють окремі документи. Тому словосполучення «дохідність USDC» потребує уточнення: хто платить, за що саме, за якими правилами та з якими додатковими ризиками?
Уявімо гіпотетичного емітента з резервами 1 млрд доларів і середньою валовою дохідністю 4% річних. За незмінного обсягу резервів це 40 млн доларів на рік до витрат. Якщо дохідність зменшиться до 3%, потік скоротиться до 30 млн. Жодна з цих сум не з'являється автоматично на гаманцях власників токенів. Це навчальна модель, а не поточна дохідність резервів Circle і не прогноз її прибутку.
Навіть для емітента валовий дохід ще не дорівнює прибутку. Потрібно оплачувати розповсюдження продукту, технології, персонал та інші складові роботи. Точну частку доходу, яку за новою угодою отримуватиме Binance, у використаному вересневому повідомленні не розкрито. Домальовувати її на основі самої суми інвестиції було б помилкою: купівля акцій і комерційні виплати за дистрибуцію — різні операції.
Масштаб різниці видно у звітності Circle за другий квартал 2026 року, оприлюдненій 5 серпня. Дохід від резервів становив 668 млн доларів; сукупні витрати на дистрибуцію, транзакції та інші відповідні статті — 412 млн; чистий прибуток — 48 млн. Компанія пояснила, що середній обсяг USDC в обігу зріс на 25% рік до року, але зниження ставки дохідності резервів на 66 базисних пунктів частково стримало ефект. Це дані за квітень–червень, а не результат вересневої угоди.
Не варто віднімати 412 від 668 і називати отримані 256 млн чистим прибутком. У звіті є також інша виручка, операційні витрати та решта статей. Для читача тут важливий напрямок думки: значна частина економіки стейблкоїна існує між емітентом і каналами його використання. Популярність токена може зростати швидше за прибуток компанії, а прибуток компанії — без будь-якого автоматичного збільшення виплат власникові токена.
Відсоткове середовище теж треба читати за датами. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 процентного пункту, до 3,75–4,00%. Це ставка грошово-кредитної політики, а не обіцяний APR будь-якого криптопродукту. Її не можна механічно підставляти як дохідність усіх резервів: портфель оновлюється поступово, активи мають різні строки й умови.
У нашій умовній моделі перехід від 4% до 3% означає втрату чверті валового процентного потоку за незмінного резерву. Щоб знову отримувати 40 млн доларів при 3%, потрібно вже приблизно 1,333 млрд доларів резервів: 40 млн ÷ 0,03. Отже, необхідне збільшення приблизно на 33,3%. Саме тому зручність використання, партнери та сталі залишки можуть бути для емітента не менш важливими за ставку. Це арифметичний висновок із моделі, а не оцінка планів Circle.
У користувача інша система координат. Річна ставка на банері мало говорить без суми, строку й доступності виходу. Розгляньмо повністю гіпотетичний вибір між двома програмами для доларових токенів: поточна дає 3% простих річних, нова — 5%. Баланс становить 10 000 доларів, горизонт — 30 днів. Припускаємо незмінні ставки, щоденне пропорційне нарахування, відсутність лімітів і незмінний доларовий еквівалент основної суми.
За старою програмою винагорода дорівнює 10 000 × 0,03 × 30 ÷ 365 = 24,66 долара. За новою — 10 000 × 0,05 × 30 ÷ 365 = 41,10 долара. Додаткова винагорода становить лише 16,44 долара за місяць. Два процентні пункти виглядають помітно на екрані, але саме ці 16,44 долара мають оплатити весь перехід між продуктами.
Припустімо, що сумарні витрати на вхід і запланований вихід становлять 0,15% від початкових 10 000 доларів, або 15 доларів, а мережеві та фіксовані платежі додають ще 2 долари. Сукупна ціна переходу — 17 доларів. Тоді результат порівняно зі старим варіантом: 16,44 − 17 = мінус 0,56 долара. Основний баланс у моделі вважаємо незмінним, а витрати оплачуємо окремо, щоб не приховувати зменшення бази нарахувань.
Це не тариф Binance і не котирування USDC. У реальному розрахунку потрібно підставляти доступні саме вам комісії, фактичну ціну виконання й правила конкретного продукту.
За незмінної різниці ставок у два процентні пункти строк компенсації цих 17 доларів дорівнює 17 × 365 ÷ (10 000 × 0,02) = 31,03 дня. Це лише точка, у якій додаткова винагорода зрівнюється з витратами переходу. Вона не компенсує додатковий ризик, витрачений час або податки. Якщо підвищена ставка діє тільки тиждень, надійного тридцятиденного розрахунку з неї вже не вийде.
Для меншого балансу фіксовані витрати відчутніші. За тих самих умов на 1 000 доларів додаткова винагорода за 30 днів становитиме 1,64 долара. Витрати дорівнюватимуть 1,50 + 2 = 3,50 долара, а різниця — мінус 1,86 долара. Строк компенсації зростає до 63,88 дня. Однаковий APR може створювати різний результат для двох людей лише через розмір операції.
Окрема пастка — одиниця винагороди. Умовно програма нарахувала бонус, оцінений у 20 доларів, але виплатила його іншим токеном. Якщо до моменту продажу його ціна знизилася на 15%, ринкова вартість становитиме 17 доларів до комісії продажу. Основний стейблкоїн при цьому може залишатися біля свого орієнтира. Ці 15% — припущення прикладу, а не прогноз WLFI чи будь-якого іншого активу.
Тому я розділяю три числа: нараховані одиниці бонусу, їхню оцінку в інтерфейсі та фактичну суму після продажу. Для порівняння з альтернативою потрібне третє число або чітко позначена оцінка майбутньої реалізації. Річний перерахунок короткої акції не доводить, що її можна повторювати весь рік на тих самих умовах. А переказувати стейблкоїн у маржинальний режим лише заради бонусу означає додавати окрему задачу управління позиціями.
Є ще одна відмінність, яку приховує зручний напис «1:1». Circle Mint призначений для інституційних клієнтів і великих операцій; у довідці Circle прямо зазначено, що сервіс не орієнтований на приватних осіб та малі установи. Роздрібному користувачеві компанія пропонує доступ через мережу провайдерів. Отже, забезпечення токена і ваш фактичний маршрут отримання банківських доларів потрібно перевіряти окремо.
Різницю легко побачити в ще одному гіпотетичному прикладі. Потрібно терміново продати 10 000 токенів, а доступна ціна становить 0,997 долара за одиницю. Виручка дорівнює 9 970 доларів до комісій. Відхилення від умовного доларового номіналу — 30 доларів, або 0,3%. Це не поточна ціна USDC, не технічний рівень підтримки й не припущення про дефіцит резервів. Це перевірка чутливості до ціни виконання.
Тридцять доларів у такій моделі перевищують додаткові 16,44 долара, заради яких відбувався місячний перехід на вищу ставку. Але з цього не випливає універсальний наказ продавати чи чекати. Якщо гроші потрібні негайно, очікування теж має ціну. Якщо вихід можна відкласти, потрібна оцінка причин відхилення та доступних маршрутів, а не віра, що будь-яка ціна обов'язково повернеться до одиниці.
Якість резервів, платоспроможність посередника й доступність вашого рахунку — три різні перевірки. Повний резерв не гарантує безперервної роботи біржі, банку чи мережі. Незалежне підтвердження резервів також не є безперервним контролем кожної користувацької операції. Воно стосується визначеного предмета перевірки та звітних дат; з нього не можна вивести гарантію конкретного строку вашого виведення.
Саме тут варто уважно поставитися до обмежень даних. На відкритій сторінці прозорості Circle під час перевірки стояла дата складу резервів 24 вересня 2026 року, але частина числових полів не відобразилася в доступному тексті. Тому я не наводжу неперевірену суму резервів «на сьогодні» та не підміняю нею квартальні показники. Дата відкриття сторінки не робить усі її числа даними за 5 жовтня.
Для рішення про конкретний баланс я б записав п'ять речей: навіщо потрібні гроші, коли вони можуть знадобитися, де завершиться маршрут виходу, скільки коштуватиме повний цикл і хто відповідає за винагороду. Якщо мета — оплатити витрату через тиждень, строк доступу може важити більше за різниці річних ставок. Якщо баланс призначений для торгівлі, важливими стають доступність потрібної пари та вартість виконання звичайного для вас ордера.
Так само поділ між двома токенами не обов'язково розділяє всі ризики. У гіпотетичному портфелі половина коштів у стейблкоїні A, половина — у B, але обидві частини лежать на одній платформі. Проблема з доступом до цієї платформи може торкнутися обох частин. Це не аргумент на користь конкретного способу зберігання: самостійний гаманець натомість вимагає контролю ключів, адрес і мереж. Потрібно називати ризик, який ви справді зменшуєте.
Для спостереження до кінця жовтня пропоную три умовні сценарії розвитку сервісів навколо стейблкоїнів. Вони описують корисність для користувача, а не прогноз ціни USDC чи акцій Circle. Назви «бичачий» і «ведмежий» тут означають поліпшення або погіршення умов використання. Імовірностей я не призначаю: для обґрунтованої оцінки бракує даних про виконання нової комерційної угоди.
Базовий сценарій: партнерства поступово розширюють використання, але вигода залежить від суми та маршруту, а програми винагород залишаються окремими продуктами. Умова його збереження — робочі канали вводу й виводу без стійкого погіршення сукупної вартості операцій. Перехід до іншого сценарію потрібен, якщо з'явиться підтверджене істотне зниження витрат для звичайного користувача або, навпаки, тривалі обмеження доступу.
Бичачий сценарій: конкуренція приносить користувачеві вимірювану користь — дешевший повний цикл, кращу доступну ціну для його обсягу, більше придатних маршрутів. Підтвердженням я вважатиму оприлюднені умови та повторюваний практичний результат, а не лише великий призовий фонд. Сценарій скасовується, якщо перевага зникає після комісій, доступна лише короткий час або вимагає ризику, якого користувач спочатку не планував.
Ведмежий сценарій: винагороди стають менш вигідними, вихід дорожчає чи затримується, а користувачам доводиться змінювати маршрут доступу до грошей. Умови реалізації — зафіксовані погіршення правил або виконання операцій; сам заголовок про проблему ще недостатній. Скасування такого сценарію потребує відновлення доступу й нормалізації фактичних витрат. Новий рекламний бонус без відновлення основної функції грошей проблему не розв'язує.
Угода Binance та Circle показує, наскільки цінним для фінансових платформ став доларовий залишок користувача. Однак оцінювати свою вигоду потрібно у власному масштабі: не в мільйонах корпоративних інвестицій, а в доларах після витрат, днях до виходу й умовах отримання винагороди. У нашому прикладі вища ставка програла через 17 доларів витрат. Саме такий розрахунок варто зробити раніше, ніж натиснути кнопку переходу.
Моя головна теза: стейблкоїн дає спосіб тримати та переміщувати доларову вартість, а право на дохід визначає окрема конструкція продукту. Партнерство може зробити цей спосіб зручнішим. Дохід резервів може посилити бізнес емітента. Особистий результат з'являється лише тоді, коли конкретні правила, ціна операцій і потрібний вам строк складаються на вашу користь.
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі навчальні ставки, витрати та ціни виконання прямо позначені як гіпотетичні; розрахунки не враховують індивідуальне оподаткування.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком