

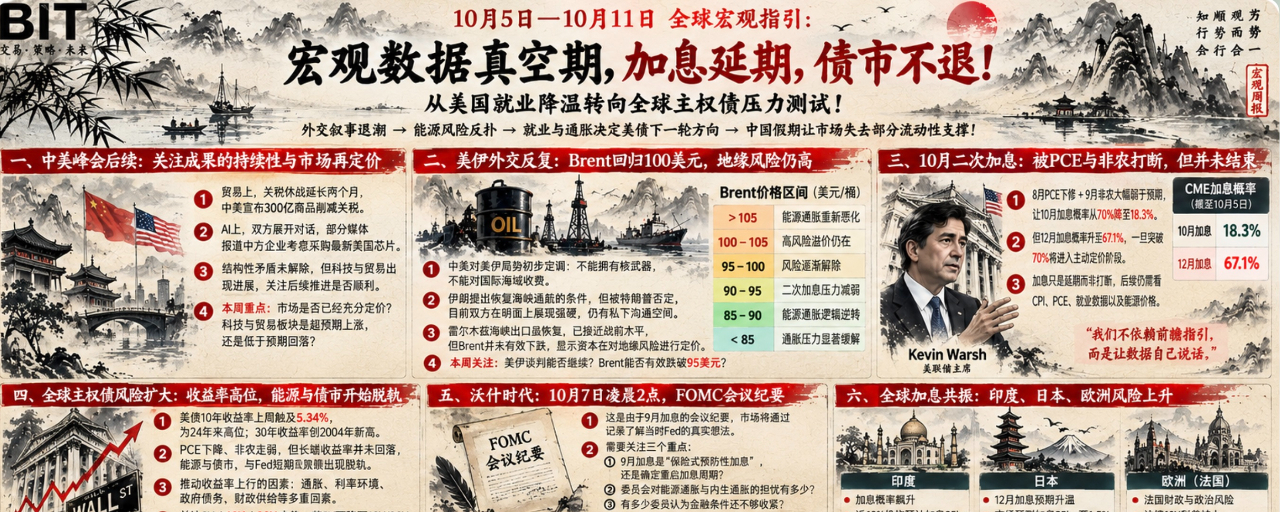
Globale Makro-Ausblicke vom 5. bis 11. Oktober: Datenflaute, verschobene Zinserhöhungen – doch der Anleihemarkt gibt nicht nach! Von der Abkühlung am US-Arbeitsmarkt zum Stresstest für globale Staatsanleihen!
In der vergangenen Woche äußerten sich der stellvertretende Vorsitzende der Fed und der Präsident der New Yorker Fed. Zusammen mit der Abwärtskorrektur der PCE-Daten und der Abkühlung am Arbeitsmarkt ließen ihre Aussagen die Wahrscheinlichkeit einer zweiten Zinserhöhung im Oktober deutlich sinken.
Der zentrale Widerspruch am Markt hat sich inzwischen verlagert: Statt der Frage, ob es im Oktober eine Zinserhöhung geben wird, steht nun im Mittelpunkt, warum die Renditen globaler Langläufer trotz einer Zinspause der Fed nicht sinken.
Der erste große Themenkomplex – die zweite Zinserhöhung im Oktober wird durch PCE und Arbeitsmarktbericht durchkreuzt: #美联储10月加息概率降至17%
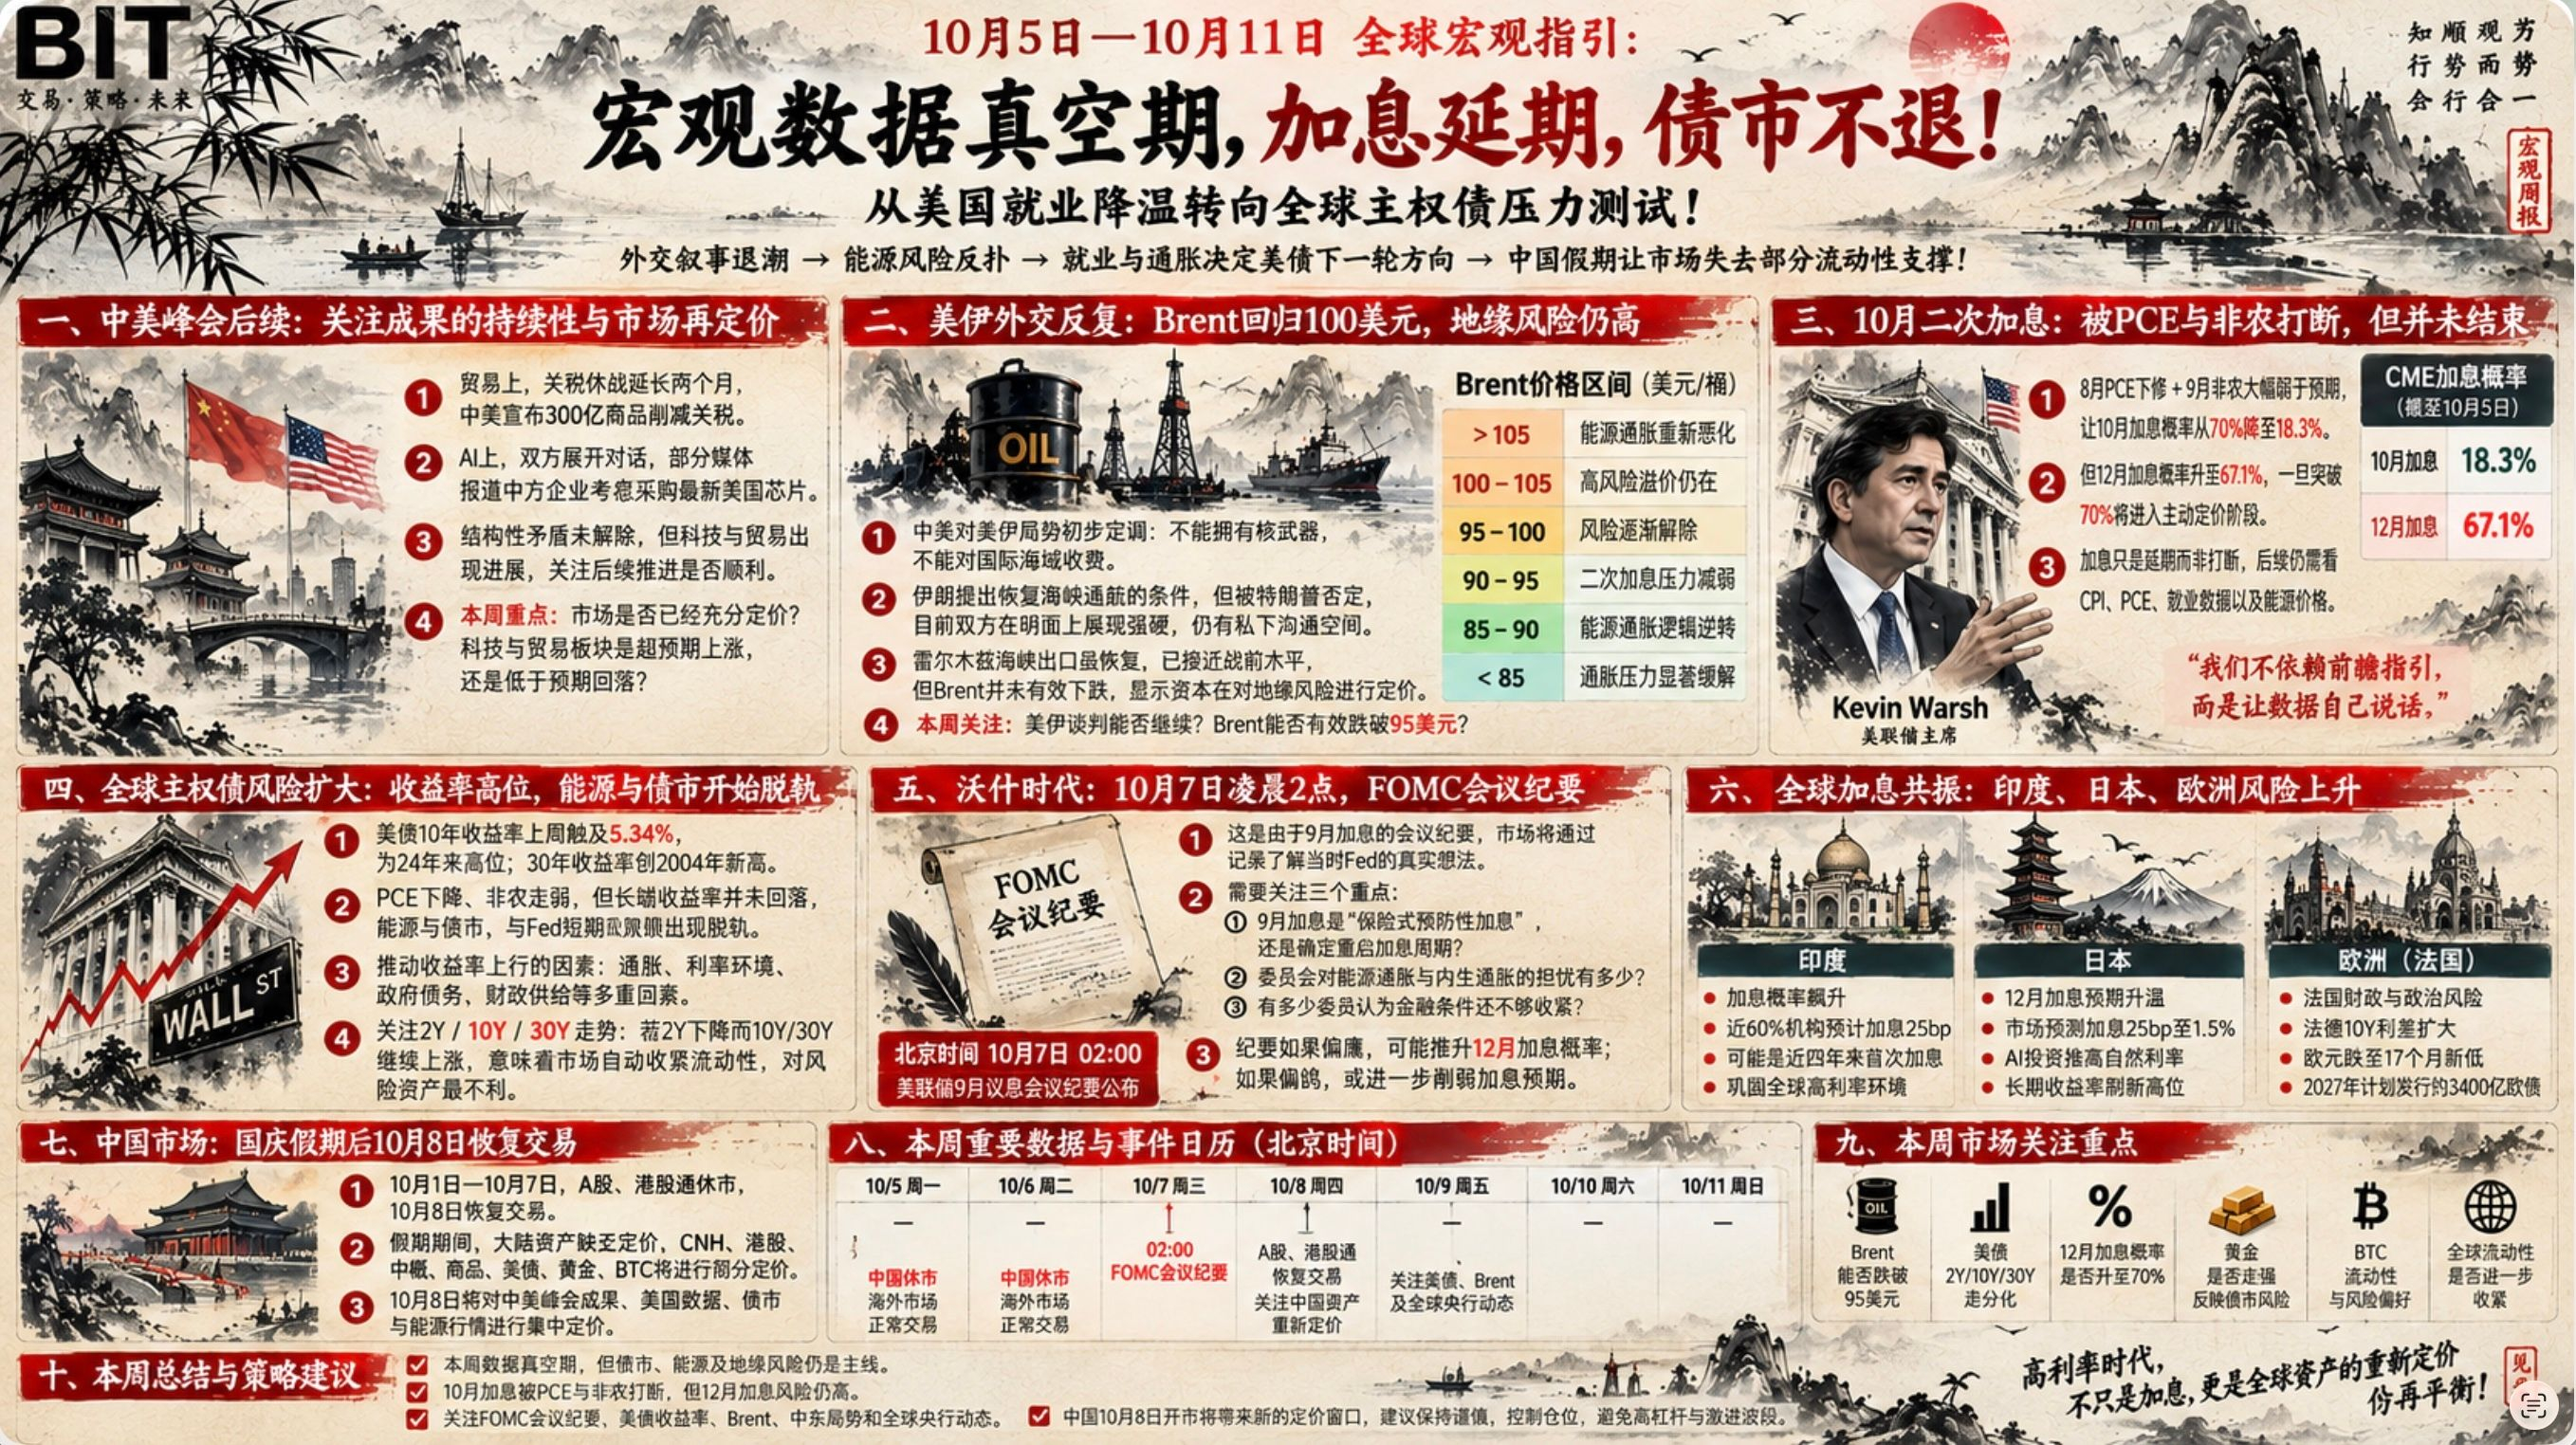
In der vergangenen Woche wurden die PCE-Daten für August nach unten korrigiert, und der Arbeitsmarktbericht fiel deutlich schwächer aus als erwartet. Diese beiden Datenpunkte schränkten den Spielraum der Fed für Zinserhöhungen ein und ließen die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf 18,3 % sinken.
Bei den Zinsen ist dennoch weiterhin kein Grund für Optimismus gegeben: Eine geringere Wahrscheinlichkeit für eine Zinserhöhung im Oktober bedeutet nicht, dass die Fed später nicht weiter anheben wird. Gleichzeitig ist die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf 67,1 % gestiegen.
Die Wahrscheinlichkeit einer Zinserhöhung im Dezember hat gerade erst die Phase der Unsicherheit um die 50-%-Marke hinter sich gelassen und ist noch nicht eingepreist. Sollte sie aufgrund späterer Daten auf 70 % steigen, müssten viele Institutionen eine Zinserhöhung im Dezember weiterhin vorab einpreisen und entsprechende Positionen eingehen.
Die Zinserhöhungen wurden also vorerst nur aufgeschoben, nicht endgültig gestoppt. Um den Zinserhöhungszyklus zu beenden, muss man abwarten, ob CPI und PCE weiter steigen oder hartnäckig hoch bleiben, ob sich die Beschäftigungsdaten weiter abschwächen und ob die internationalen Energiepreise wieder zu normalen Niveaus zurückkehren können.
Zweiter Schwerpunkt – Am 7. Oktober um 2 Uhr morgens werden die Protokolle der Fed-Zinssitzung im September veröffentlicht: Warum hat die Fed im September die Zinsen angehoben?
Da die Zinsen angehoben wurden, haben die Protokolle dieser Sitzung besonderes Gewicht. Der Markt wird sie nutzen, um herauszufinden, welche Überlegungen die Fed damals angestellt hat. Auf zwei Antworten ist der Markt besonders gespannt:
1. Warum hat die Fed damals die Zinsen angehoben?
2. Um wie viel wollte die Fed die Zinsen damals noch anheben?
Bei der Veröffentlichung dieser Sitzungsprotokolle sind daher drei Punkte besonders wichtig.
a. War die Zinserhöhung im September eine „vorsorgliche Versicherungserhöhung“, oder wurde damit der Zinserhöhungszyklus definitiv wieder aufgenommen?
b. Wie groß ist die Sorge des Ausschusses über die Energieinflation und die binnenwirtschaftliche Inflation?
c. Wie viele Ausschussmitglieder sind der Meinung, dass die Finanzierungsbedingungen noch nicht restriktiv genug sind?
Wenn der Markt in diesen Sitzungsprotokollen Antworten auf diese Fragen findet, könnte das die Wahrscheinlichkeit von Zinserhöhungen im Oktober und Dezember ins Wanken bringen. Fallen die Protokolle falkenhafter aus als Warshs Äußerungen im September, könnten sich die Wahrscheinlichkeiten für Zinserhöhungen im Oktober und Dezember erneut ändern. Solange die Wahrscheinlichkeit nicht über 90 % liegt, ist eine Zinserhöhung noch nicht sicher eingepreist.
Dritter Schwerpunkt – makroökonomische Datenflaute: Die Entwicklung am Anleihemarkt rund um die Protokolle der Fed-Sitzung wird zu einem entscheidenden Einflussfaktor für Risikoanlagen!
Seit Ende September weicht die Entwicklung langfristiger Staatsanleihen weltweit zunehmend von der Entwicklung des Brent-Preises ab. Das ist ein gefährliches Signal: Die durch die Energiepreise ausgelöste Inflation hat dazu geführt, dass die binnenwirtschaftliche Inflation beschleunigt wieder anzieht.
Die Renditen von Staatsanleihen in den USA, Deutschland und Japan erreichen immer wieder neue Höchststände seit mehreren Jahrzehnten. Die Faktoren, die die Renditen am Anleihemarkt auf immer neue Höhen treiben, haben sich von einem einzelnen Faktor – den Energiepreisen – zu einem komplexen Zusammenspiel aus Inflation, Zinsumfeld, Staatsverschuldung und staatlichem Finanzierungsbedarf entwickelt. Das macht es ungleich schwieriger, die Renditen zu steuern.
Die Rendite 10-jähriger US-Staatsanleihen erreichte vergangene Woche mit 5,34 % den höchsten Stand seit 2024. Gleichzeitig stieg die Rendite 10-jähriger Anleihen stark an, obwohl der PCE-Index sank, die Beschäftigungszahlen außerhalb der Landwirtschaft unter den Erwartungen lagen und die Wahrscheinlichkeit einer Zinserhöhung im Oktober von einem Höchststand von 70 % auf rund 20 % zurückging. Normalerweise hätte die Rendite von US-Staatsanleihen sinken müssen.
Das bedeutet, dass sich die Renditen am Anleihemarkt nicht nur von der Entwicklung der Energiepreise, sondern kurzfristig auch von der Politik der Fed abgekoppelt haben.
Wenn sich die Risiken am Anleihemarkt von einem einzelnen Faktor – den Energiepreisen – zu einem komplexen Zusammenspiel verschiedener Faktoren entwickeln, nimmt das Risikoengagement weiter zu. Dann sollte man die Entwicklung des Goldpreises beobachten: Steigt Gold schneller, bedeutet das, dass der Markt beginnt, sich Sorgen über die Risiken am Anleihemarkt zu machen oder sie neu zu bewerten und deshalb Zuflucht in Gold sucht.
Wenn der Markt risikofreie Anlagen mit hohen Renditen nicht mehr kauft und sich stattdessen für Gold entscheidet, bedeutet das im Grunde, dass sich die globale Risikobereitschaft neu ausbalancieren muss und die finanziellen wie wirtschaftlichen Risiken weiter zunehmen. Auch wenn es kurzfristig nicht unbedingt zu einem unmittelbaren Zusammenbruch kommt, führt dies zweifellos dazu, dass die Liquidität für Risikoanlagen noch vorsichtiger wird.
Diese Woche beobachten wir weiterhin die Entwicklung der 2-, 10- und 30-jährigen US-Staatsanleihen:
Positiv für Risikoanlagen: Die Rendite 2-jähriger Anleihen sinkt, und die Renditen 10- und 30-jähriger Anleihen geben ebenfalls nach.
Belastend für Risikoanlagen: Die Rendite 2-jähriger Anleihen sinkt, während die Renditen 10- und 30-jähriger Anleihen hingegen steigen.
Letzteres bedeutet, dass der Anleihemarkt die Liquidität am Markt automatisch verknappt, selbst wenn die Fed die Zinsen nicht anhebt. Das wäre das ungünstigste Szenario für die Risikomärkte.
Vierter Schwerpunkt – Die Dynamik der Energiepreise verändert sich: Wie groß ist das Risiko, dem sich der Markt noch stellen muss, wenn das Energieangebot die Preise nicht mehr eindämmen kann?
Brent notiert weiterhin bei rund 101 US-Dollar. Zuvor waren wir und sogar Trump optimistisch davon ausgegangen, dass sich der Brent-Preis durch eine Verbesserung des Energieangebots eindämmen ließe.
Mehrere Berichte und Daten aus der vergangenen Woche belegen jedoch, dass sich die Energieversorgung durch die Straße von Hormus erholt und die Fördermengen allmählich wieder das Vorkriegsniveau erreichen. Die Energiepreise sind aber nicht wirksam gesunken!
Damit stellt sich die Frage: Wenn sich das Problem zwischen den USA und dem Iran nicht lösen lässt, kann Brent dann wirklich unabhängig davon einen Abwärtstrend einschlagen?
Ich habe bereits gesagt, dass drei Faktoren die Energiepreise beeinflussen: das Angebot an Energie selbst, die Preisbildung durch Kapitalmärkte und geopolitische Einflüsse. Wenn sich das Energieangebot verbessert, die Preise aber trotzdem nicht sinken, bedeutet das, dass die Kapitalmärkte die geopolitische Lage im Nahen Osten pessimistisch bewerten und die Preise deshalb hoch bleiben!
Zur Lage zwischen den USA und dem Iran: Am Wochenende bekräftigte der iranische Parlamentspräsident erneut, dass die Straße von Hormus erst wieder freigegeben werde, wenn die USA die zuvor gestellten sieben Bedingungen erfüllen. Bereits am Freitag hatte US-Vizepräsident Vance in Camp David eine Sitzung zur Vorbereitung einer neuen Sicherheitsbewertung mit Blick auf den Iran und die Huthi-Milizen abgehalten.
Der Verhandlungsflügel im Iran (Parlamentspräsident, Präsident und Außenminister) sendet ein falkenhaftes Signal.
Der Verhandlungsflügel der USA (Vance) beruft eine Sicherheitskonferenz ein.
Mit Blick auf die Lage im Nahen Osten ist es derzeit tatsächlich angebracht, von einem pessimistischen Szenario auszugehen. Zwar ist ein erneuter Angriff auf den Iran vor den Zwischenwahlen im November kurzfristig eher unwahrscheinlich. Sollten die USA in der Zwischenzeit jedoch ihre Wirtschaftssanktionen fortsetzen und den diplomatischen Druck erhöhen, wäre das für die Entwicklung des Brent-Preises ungünstig.
Der Iran setzt darauf, nach einer schweren Niederlage Trumps bei den Zwischenwahlen eine Verschnaufpause zu bekommen. Doch der Markt muss gleichzeitig weitere Belastungen verkraften. Diese Woche ist entscheidend, ob Brent wirksam unter 95 US-Dollar fällt!
Fünfter Schwerpunkt – Die Risiken an den globalen Anleihemärkten nehmen zu; die synchronisierten Zinserhöhungen sind noch nicht vorbei!
Die Wahrscheinlichkeit einer Zinserhöhung in Indien steigt diese Woche rasant. Sollte Indien die Zinsen ebenfalls anheben, würde das die globale Synchronisierung der Zinserhöhungen weiter verstärken. Das bedeutet, dass sich die Geschichte hoher Zinsen von den USA zu einem globalen Thema ausweiten wird.
Das Risiko weiterer Zinserhöhungen in Japan steigt. Nachdem die Wahrscheinlichkeit einer Zinserhöhung in den USA im Oktober gesunken und auf Dezember verschoben worden ist, nimmt das Risiko einer Zinserhöhung in Japan hingegen zu. Der Markt rechnet derzeit damit, dass die Bank of Japan im Dezember die Zinsen um 25 Basispunkte anhebt und sie damit auf 1,5 % bringt.
In Europa entsteht mit Frankreich ein neuer Risikofaktor. Die fiskalischen Probleme und politischen Risiken Frankreichs lassen die Risiken am gesamten europäischen Anleihemarkt weiter steigen; der Euro ist auf ein 17-Monats-Tief gefallen.
Sechster Schwerpunkt – Am 8. Oktober wird der Handel an Chinas Finanzmärkten wieder aufgenommen.
Am 8. Oktober, nach den Feiertagen zum Nationalfeiertag, nimmt der Markt den Handel wieder auf. Die betroffenen Anlagen – der CNY, Hongkonger Aktien und andere Auslandsanlagen, US-Staatsanleihen, internationale Rohstoffe, Gold und BTC – werden neu bewertet.
Für Risikoanlagen ist die Rückkehr neuer Liquidität grundsätzlich eine gute Nachricht. Zugleich könnte die Entwicklung zu einer Neubewertung des Gipfeltreffens zwischen China und den USA vor den Feiertagen führen. Noch wichtiger ist, dass die Liquidität für chinesische Risikoanlagen im Zuge der Veränderungen des makroökonomischen Umfelds in der vergangenen Woche ebenfalls neu bewertet wird.
Wochenrückblick:
Diese Woche gibt es kaum makroökonomische Daten, was auf den ersten Blick wenig Einfluss auf die Risikomärkte zu haben scheint. Doch der Anleihemarkt, die Lage zwischen den USA und dem Iran sowie Brent haben weiterhin großen Einfluss auf Risikoanlagen.
Natürlich spüren viele von euch die Auswirkungen möglicherweise nicht, zumal der Einfluss des Anleihemarkts auf die Finanzmärkte nicht unmittelbar ersichtlich ist. Der Renditeanstieg belastet die Liquidität für Risikoanlagen. Er führt zwar nicht direkt zu einem starken Kursrückgang bei Risikoanlagen, begrenzt aber die zunehmende Volatilität an den Finanzmärkten.
Vergangene Woche kam es bei #Bitcoin mehrfach zu plötzlichen Kursbewegungen, und die Kursgewinne einzelner US-Aktien fielen sehr unterschiedlich aus. Beides war auf die durch hohe Renditen geschwächte Liquidität zurückzuführen. Die Auswirkungen der Lage zwischen den USA und dem Iran sowie des Brent-Preises auf den Markt könnten noch unmittelbarer sein. Sollten die Renditen 10- und 30-jähriger Anleihen weiter stark steigen oder auf hohem Niveau verharren und sich die Lage zwischen den USA und dem Iran gleichzeitig verschärfen, könnte der Brent-Preis kurzfristig stark steigen. Dann könnte die Volatilität bei Risikoanlagen zunehmen – ein Risiko, das kurzfristig orientierte Händler im Blick behalten sollten.
Beobachtet diese Woche außerdem die Entwicklung des Goldpreises. Sollten die Anleiherenditen und der Goldpreis gleichzeitig steigen, ist das ein weiterer Grund, vor Risiken am Anleihemarkt auf der Hut zu sein!