Micron hat gerade einen Monster-Beat gedroppt, der nach einem Multi-Jahres-Memory-Superzyklus schreit.
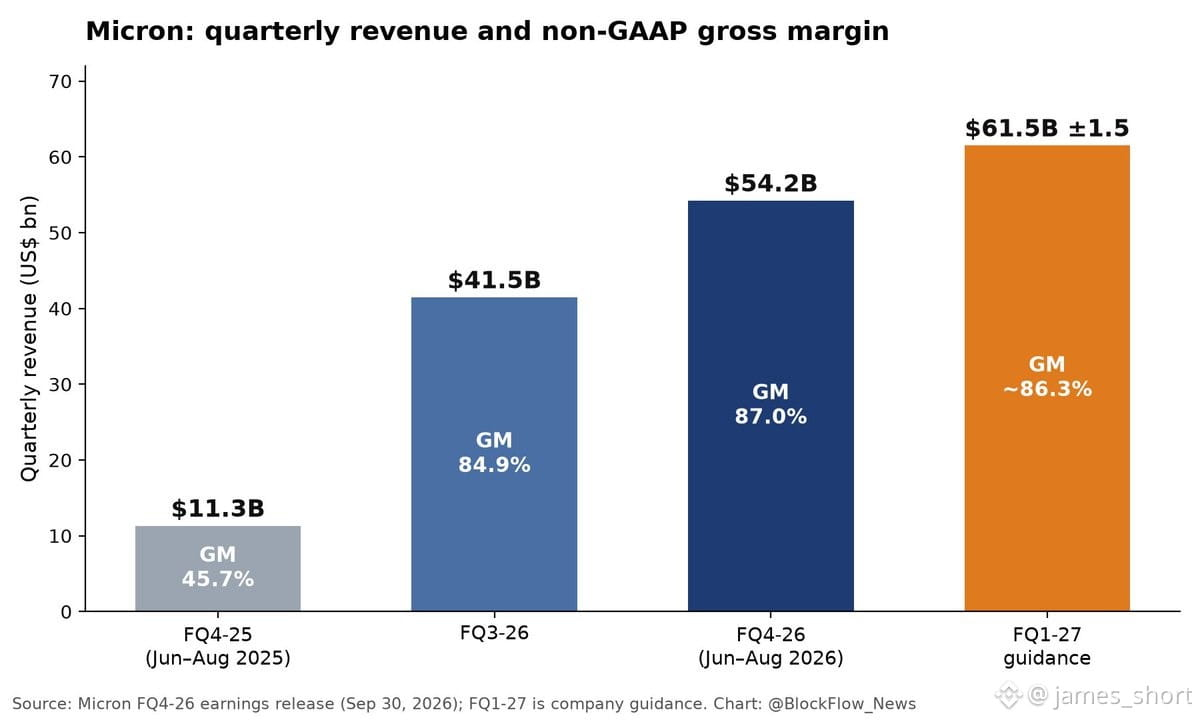
Der Umsatz explodierte von 11,3 Mrd. $ auf 54,2 Mrd. $ in 12 Monaten. Für das nächste Quartal liegt die Prognose bei 61,5 Mrd. $ bei 86% Bruttomargen. Das ist keine Erholung – das ist ein struktureller Engpass.
Wichtiges Alpha: Das Management hat ganz offen gesagt, dass sie KEINERLEI Sicht darauf haben, wann sich Angebot und Nachfrage ausgleichen. Übersetzung: Preismacht ist für Jahre fest verankert.
Noch verrückter: Der Großteil des Capex für FY27 ist für den Ausbau von Reinräumen vorgesehen, der erst Ende 2028+ ans Netz geht. Sie versuchen nicht einmal, die Engstelle kurzfristig zu entschärfen.
Wenn du long bei $NVDA $AMD bist oder bei irgendeinem AI-Infrastruktur-Play: Das ist deine Bestätigung, dass Memory-Bottlenecks real und von Dauer sind. Die HBM3E-Lieferung bleibt mindestens bis 2027 knapp.
Das ist kein Hype – das ist die Guidance direkt vom Lieferanten selbst.