
Nur 3 von den 50 größten Stablecoins erfüllen die europäische Norm. Circle fordert eine Angleichung an die USA, bevor die Lücke unumkehrbar wird.
Die Grenze, die MiCA gezogen hat: drei Währungen im Inneren und der Rest des Marktes wartet draußen.
Die Versorgungslücke bei Stablecoins unter dem MiCA-Eingrenzungskorsett liegt bei rund 238.000 Milliarden USD.
Circle fordert eine Angleichung, damit MiCA den Markt für Stablecoins ausweitet.
Die Verordnung über Märkte für Krypto-Assets (MiCA) legt in der Europäischen Union einen strengen Standard fest, der die Verfügbarkeit von Kapital im Vergleich zur globalen Branche einschränkt.
Von den fünfzig größten Stablecoins nach Marktkapitalisierung sind nur drei für den Betrieb unter MiCA autorisiert. Das sind USD Coin (USDC), EUR Coin (EURC) und Global Dollar (USDG), gestützt auf die Architektur von Circle und Paxos.
Die regulatorische Umzäunung schließt 94% der wichtigsten Stablecoins nach der Anzahl der Assets aus dem europäischen Geltungsbereich aus, also 47 von den 50 wichtigsten im Sektor. Diese Projekte bündeln 75% des globalen Kapitals, wobei Tether (USDT) die Spitze bildet als der Gigant, der die weltweite Liquidität dominiert – und dessen Fehlen die Abkapselung des Blocks bestätigt.
Die Diagnose ist nicht theoretisch. Die Zahl erscheint in der offiziellen Antwort von Circle auf die öffentliche Konsultation zur Überprüfung der Europäischen Kommission, veröffentlicht am 1. Oktober 2026.
In seinem Dokument argumentiert die USDC-Emittentin, dass MiCA das Risiko trägt, die Europäische Union in ein Finanz-Ghetto zu verwandeln, das von den großen globalen Netzwerken für Zahlungen und Investments abgekoppelt ist.
Im Zentrum der Kritik steht der Mangel an Flexibilität, um Normen anderer Schlüssel-Märkte anzuerkennen, etwa das US-amerikanische GENIUS-Gesetz. Das zwingt Unternehmen, zwischen der Einhaltung von Brüssel oder der Aufrechterhaltung der internationalen Liquidität zu wählen.
Die Warnung von Circle
Um die Engstelle zu lösen, schlägt Circle die dringende Einführung eines transatlantischen Gleichwertigkeitsregimes vor, das auf dem Modell traditioneller Finanzrichtlinien beruht, etwa der Verordnung über die Marktinfrastruktur in Europa (EMIR) oder der Verordnung über Märkte für Finanzinstrumente (MiFIR).
In diesem Rahmen würde die Europäische Kommission die Gleichwertigkeit des US-amerikanischen Modells anerkennen, während die Europäische Bankenaufsichtsbehörde (EBA) jeden Emittenten einzeln validieren würde.
In Erwartung dessen, was Brüssel für eine mögliche Lockerung festlegt, bestätigt die Marktpraxis die Kosten der Anpassung. Der jüngste Debüt-Release der Stablecoin USDAU, entwickelt von der in Frankfurt ansässigen Firma AllUnity, verdeutlicht dieses Phänomen.
Um in dem Block tätig werden zu können, musste das Unternehmen eine Lizenz bei der BaFin, der Bundesanstalt für Finanzaufsicht in Deutschland, beantragen. Das Ergebnis bestärkt die Diagnose, denn das Asset wurde auf Unternehmens-Treasuries und institutionelle Kunden beschränkt geboren und bot keine Lösung für massive Liquidität im Retail-Markt.
Das deutsche Beispiel gibt Circle recht: Das Straffen der Regeln wird die Nachfrage nach digitalen Dollar nicht beseitigen. Wenn die Europäische Kommission Anfang 2027 die US-Normen nicht anerkennt, wird sie den Nutzer nicht schützen; sie wird lediglich europäisches Kapital in Offshore-Märkte außerhalb staatlicher Kontrolle drängen.
Die Mathematik der Abkapselung und 238 Milliarden außer Spiel
Diese betriebliche Lähmung ist keine abstrakte Debatte, sondern wird in einer Rekordzahl für zurückgehaltenes Kapital gemessen. Ende Juni 2026 erreichte die weltweite Geldmenge an Stablecoins 315,8 Milliarden US-Dollar, wie aus den Daten von DefiLlama hervorgeht.
Im MiCA-Geltungsbereich operieren gerade einmal 77,73 Milliarden US-Dollar, die nahezu hegemonial in USDC (75,3 Milliarden), EURC (430,4 Millionen) und USDG (geschätzt 2 Milliarden) konzentriert sind. Die Aufnahme neuer Unternehmens-Assets ändert diese Größenordnung nicht.
Diese Versorgungslücke bedeutet mehr als nur eine statistische Abweichung. In der Praxis heißt das: 75% der globalen Dollar-Stablecoin-Liquidität ist der Zugang zu europäischen Plattformen verboten.
Lizenzierte Anbieter in der Europäischen Union können keine Listen erstellen, keine Verwahrung übernehmen und keine Handelspaare mit Massen-Assets wie Tether oder DAI anbieten. Als Folge verlieren die Börsenhäuser in der Gemeinschaft Volumen gegenüber ausländischen Wettbewerbern, und lokale Nutzer bleiben von den größten Handelsmärkten der Welt abgekoppelt.
Die Lähmung trifft die autorisierten Unternehmen selbst. Von den 23 in der Europäischen Union registrierten Emittenten von E-Geld (EMT) verfügen nur 9 über eine Lizenz von Kryptowerte-Dienstleistern (CASP) nach Artikel 60. 61% der genehmigten Einrichtungen haben keine Autorisierung, ihre Tokens zu verwahren oder zu vertreiben, was den Betrieb bereits von seiner Quelle an fragmentiert.
Unter den umfassenden regulatorischen Rahmenwerken, die eine vorherige Genehmigung, auditierten Reserven und eine Aufsicht mit Sanktionsbefugnis verlangen, ist MiCA dasjenige, das im Verhältnis zu seinem regulatorischen Ehrgeiz am wenigsten globale Versorgung abschöpft.
Die ehrgeizigste Regulierung der Welt baut den kleinsten Markt unter ihren Wettbewerbern. Es geht nicht um das Volumen inländischer Transaktionen in der EU oder um die Zahl der europäischen Nutzer, sondern um die Abschöpfung der globalen Angebotsmenge.
Eine Jurisdiktion wie El Salvador kann Tether, mehr als 183,8 Milliarden US-Dollar, beaufsichtigen, ohne dass daraus ein integrierter regulierter Markt wird. Der Vergleich betrifft regulatorische Rahmenwerke, nicht die Größen von Inlands-Märkten.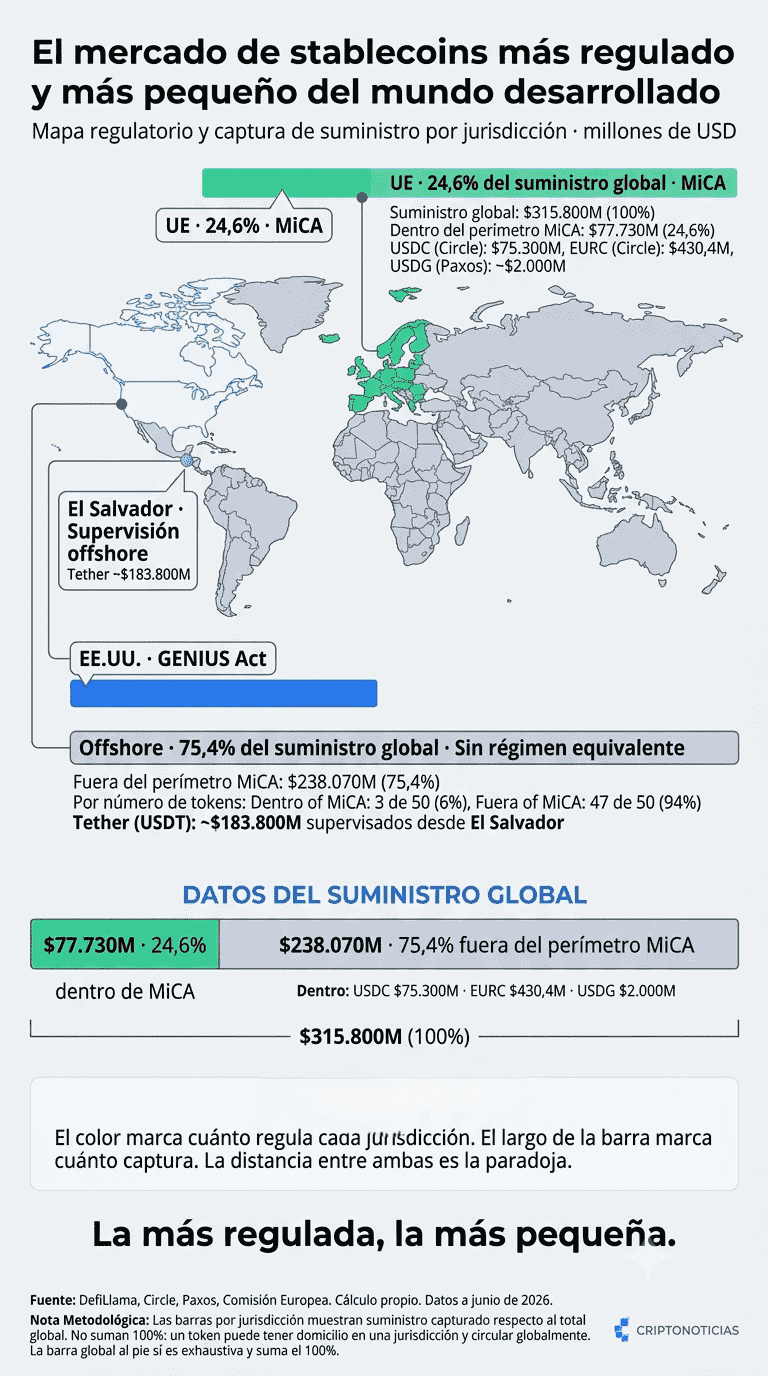
Je intensiver die Farbe, desto vollständiger die Regulierung. Je größer die Blase, desto mehr Markt wird vereinnahmt. MiCA hat das Erste und es fehlt das Zweite.
Den Investor schützen oder ihn in den nicht regulierten Markt hinausdrängen?
Die Entkopplung beruht auf zwei unvereinbaren regulatorischen Modellen. Einerseits schreibt die europäische Philosophie die Geschäftsreserve vor und zwingt bedeutende Emittenten, 60% ihrer Mittel in Bankkonten innerhalb der Gemeinschaft zu platzieren. Andererseits bevorzugt der US-Ansatz die direkte staatliche Deckung und verlangt, die Sicherheit in Schatzanleihen zu konzentrieren, deren Fälligkeit nicht länger als 93 Tage ist.
Ohne eine Vereinbarung über gegenseitige Anerkennung kann ein US-Emittent sein Bargeld nicht bei europäischen Banken einzahlen, ohne gegen die Gesetze seines Herkunftslandes zu verstoßen.
Die Erfüllung dieser Anforderungen zwingt dazu, eine teure Allianz-Architektur aufzubauen. Ein Emittent wie AllUnity kann nicht direkt operieren, sondern muss sein Geschäft aufteilen: in BaFin-Banklizenzen, externe Verwahrer wie Banking Circle und zusätzliche Intermediäre, um die Liquidität sowie die Umwandlungen in Fiat-Geld zu steuern. Diese zusätzliche Belastung verteuert den Service und erklärt, warum solche Assets für große Konzerne reserviert geboren werden.
Das Ergebnis dieses Vorgehens ist ein Markt in zwei Geschwindigkeiten. Die europäische Regulierung schafft es, das Gegenparteirisiko zu beseitigen und die Stabilität des Bankensystems abzusichern, aber sie tut dies um den Preis, die Liquidität einzuschnüren und den Retail-Investor unsichtbar zu machen. Während große Konzerne unter dem Schutz des Artikels 49 von MiCA die Dollar-Stablecoins nutzen, haben die allgemeinen Verbraucher keine genehmigten Alternativen und bleiben innerhalb des legalen Kreislaufs unversorgt.
Das Ultimatum von 2027 und die Dringlichkeit der transatlantischen Gleichwertigkeit
Die Warnungen internationaler Emittenten sind Teil der formalen Überarbeitung, die die europäischen Behörden gerade auf den Weg gebracht haben. Nach Eingang der Stellungnahmen der Branche aus der im September abgeschlossenen Konsultation ist die Kommission beauftragt, in den ersten drei Monaten 2027 ihr technisches Gutachten zu veröffentlichen und damit das einzige rechtliche Zeitfenster zu öffnen, um den Kurs des Marktes zu korrigieren.
In ihren Impact-Studies aus dem Jahr 2020 warnten die Fachleute der Kommission, dass eine Sperrung ausländischer Stablecoins europäische Nutzer auf Offshore-Plattformen drängen würde. Wenn der Bericht von 2027 keinen formalen Vorschlag zur Gleichwertigkeit enthält, wird die Lücke von 238 Milliarden US-Dollar nicht mehr nur eine vorübergehende Fehlanpassung sein, sondern sich als dauerhaftes Mauerwerk in der europäischen Finanzinfrastruktur verfestigen.
#MiCA #Stablecoins #regulacion #LeyGENIUS #stablecoin $USDC $BTC $CRCL