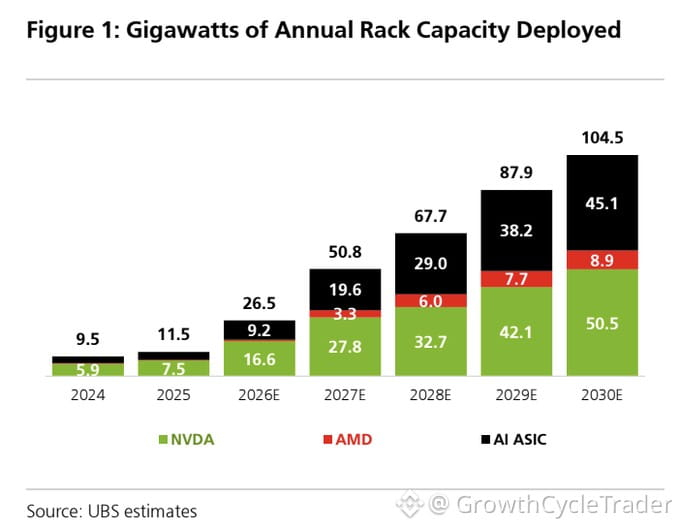
UBS hat gerade ein Chart veröffentlicht, das zeigt, dass sich die KI-Infrastruktur kurz davor befindet, parabolisch zu wachsen.
Die jährliche Rack-Kapazität für KI soll von 9,5 GW im Jahr 2024 auf 104,5 GW bis 2030 explodieren. Das ist ein Anstieg um das 11-Fache innerhalb von sechs Jahren – mit der größten Beschleunigung erst nach 2026.
Jedes zusätzliche Gigawatt neuer Rack-Kapazität zieht die Nachfrage über die gesamte Lieferkette hinweg nach sich – mehr GPUs, mehr HBM, mehr Networking, mehr Leistung, mehr Kühlung. Das ist keine One-Stock-Story. Das ist ein Spiel auf die gesamte Tech-Stack-Schicht.
$NVDA bleibt der Anker. Die Rack-Kapazität soll von 5,9 GW im Jahr 2024 auf 50,5 GW bis 2030 springen und damit nahezu die Hälfte der gesamten neuen KI-Infrastruktur abdecken – obwohl der Wettbewerb zunimmt. Der Grund? CUDAs „Moat“ und die Flexibilität für Trainings-Workloads.
Die eigentliche Veränderung kommen jedoch bei kundenspezifischen KI-ASICs. UBS erwartet, dass die Kapazität für Custom Chips bis 2030 auf 45,1 GW steigt – fast auf Augenhöhe mit Nvidia. Hyperscaler wie Google, Amazon, Meta und Microsoft bauen eigene Chips, um Kosten und Energieeffizienz für vorhersehbare Workloads zu verbessern. Das tötet Nvidia nicht – es schafft lediglich eine parallele Spur.
$AMD bekommt ebenfalls einen Anteil: Prognostiziert werden 8,9 GW bis 2030. Zwar bleibt das der dritte Platz, aber mit relevantem Wachstum.
Und jetzt wird es spannend. Egal, welcher Chip im Rack eingesetzt wird – Nvidia, AMD oder kundenspezifische Siliziumlösungen – der Rest des Stacks wird trotzdem mit nachgezogen.
$MU, $SKHY und Samsung profitieren von HBM und der Nachfrage nach Server-Speicher.
TSMC, ASE und Amkor profitieren von Fertigung und Packaging.
Broadcom, Marvell, Credo und Astera Labs profitieren von Networking und Interconnects.
Super Micro, Dell und HPE profitieren von der Montage von Servern und Racks.
Vertiv, Eaton, Schneider Electric und Modine profitieren von Strom- und Kühl-Infrastruktur, während Racks immer leistungsdichter werden und flüssigkeitsbasierte Kühlung zum Standard wird.
Das ist keine Story für 2025. Das ist ein mehrjähriger Ausbau mit sich verstärkender Nachfrage in Speicher, Networking, Strom, Kühlung und der gesamten KI-Lieferkette.
Ich positioniere mich über den gesamten Stack hinweg – Speicher, Networking, Strom, Kühlung und neoclouds. So spielt man Infrastrukturzyklen.