Sollte man ETF-Nettozuflüsse hinterherlaufen? Die Daten zu BTC, ETH und SOL haben mir eine kalte Dusche verpasst
„ETF kauft doch wieder – dann steigt es morgen, oder?“ 😏 Ich habe die Kapitalflüsse von BTC, ETH und SOL mit den Kursbewegungen abgeglichen: In diesem Sample gab es am selben Tag zwar eine gemeinsame Richtung, am Folgetag jedoch kaum Hinweise.
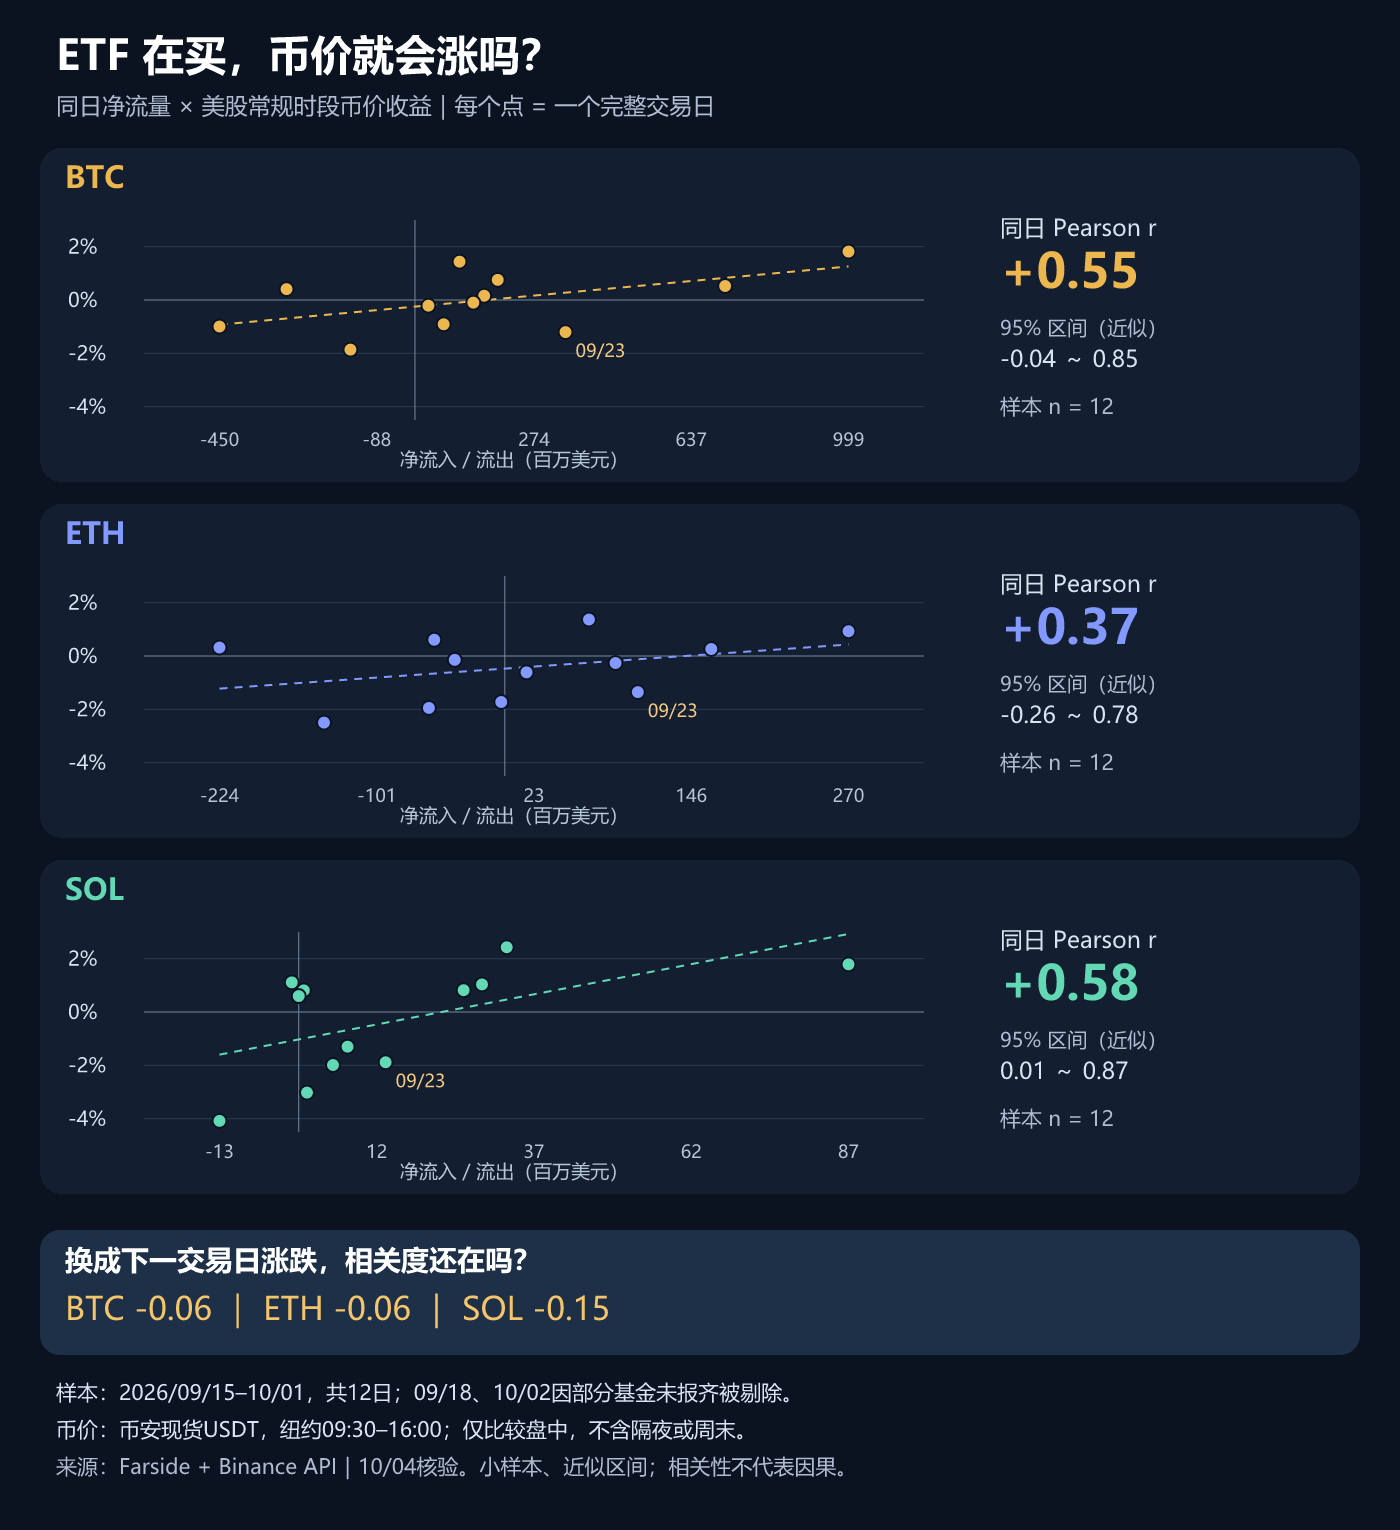
📊 Mit den täglichen Nettozuflüssen von Farside für US-Spot-/Collateral-ETFs im Vergleich zu den Kursgewinnen/-verlusten auf Binance Spot New York (9:30–16:00). Anschließend berechne ich den Pearson-Korrelationskoeffizienten. Das Sample umfasst 12 Tage vom 15. September bis 1. Oktober; am 18. September und am 2. Oktober fehlen bei Fonds Daten, daher wurden diese einheitlich herausgenommen.
Korrelation am selben Tag: BTC 0,55, ETH 0,37, SOL 0,58. Je näher an 1, desto eher tendiert dieses Sample zu gleichgerichtetem Steigen/Fallen; 0,58 heißt aber nicht, dass eine 58%-Chance auf steigende Kurse besteht! Wenn man die Kapitalflüsse mit der Intraday-Kursbewegung des nächsten Handelstags kombiniert, werden aus den drei Werten −0,06, −0,06 und −0,15 – das lässt sich nicht als Beleg dafür verwenden, dass „heute Zufluss, morgen gleich weiter“ gilt.
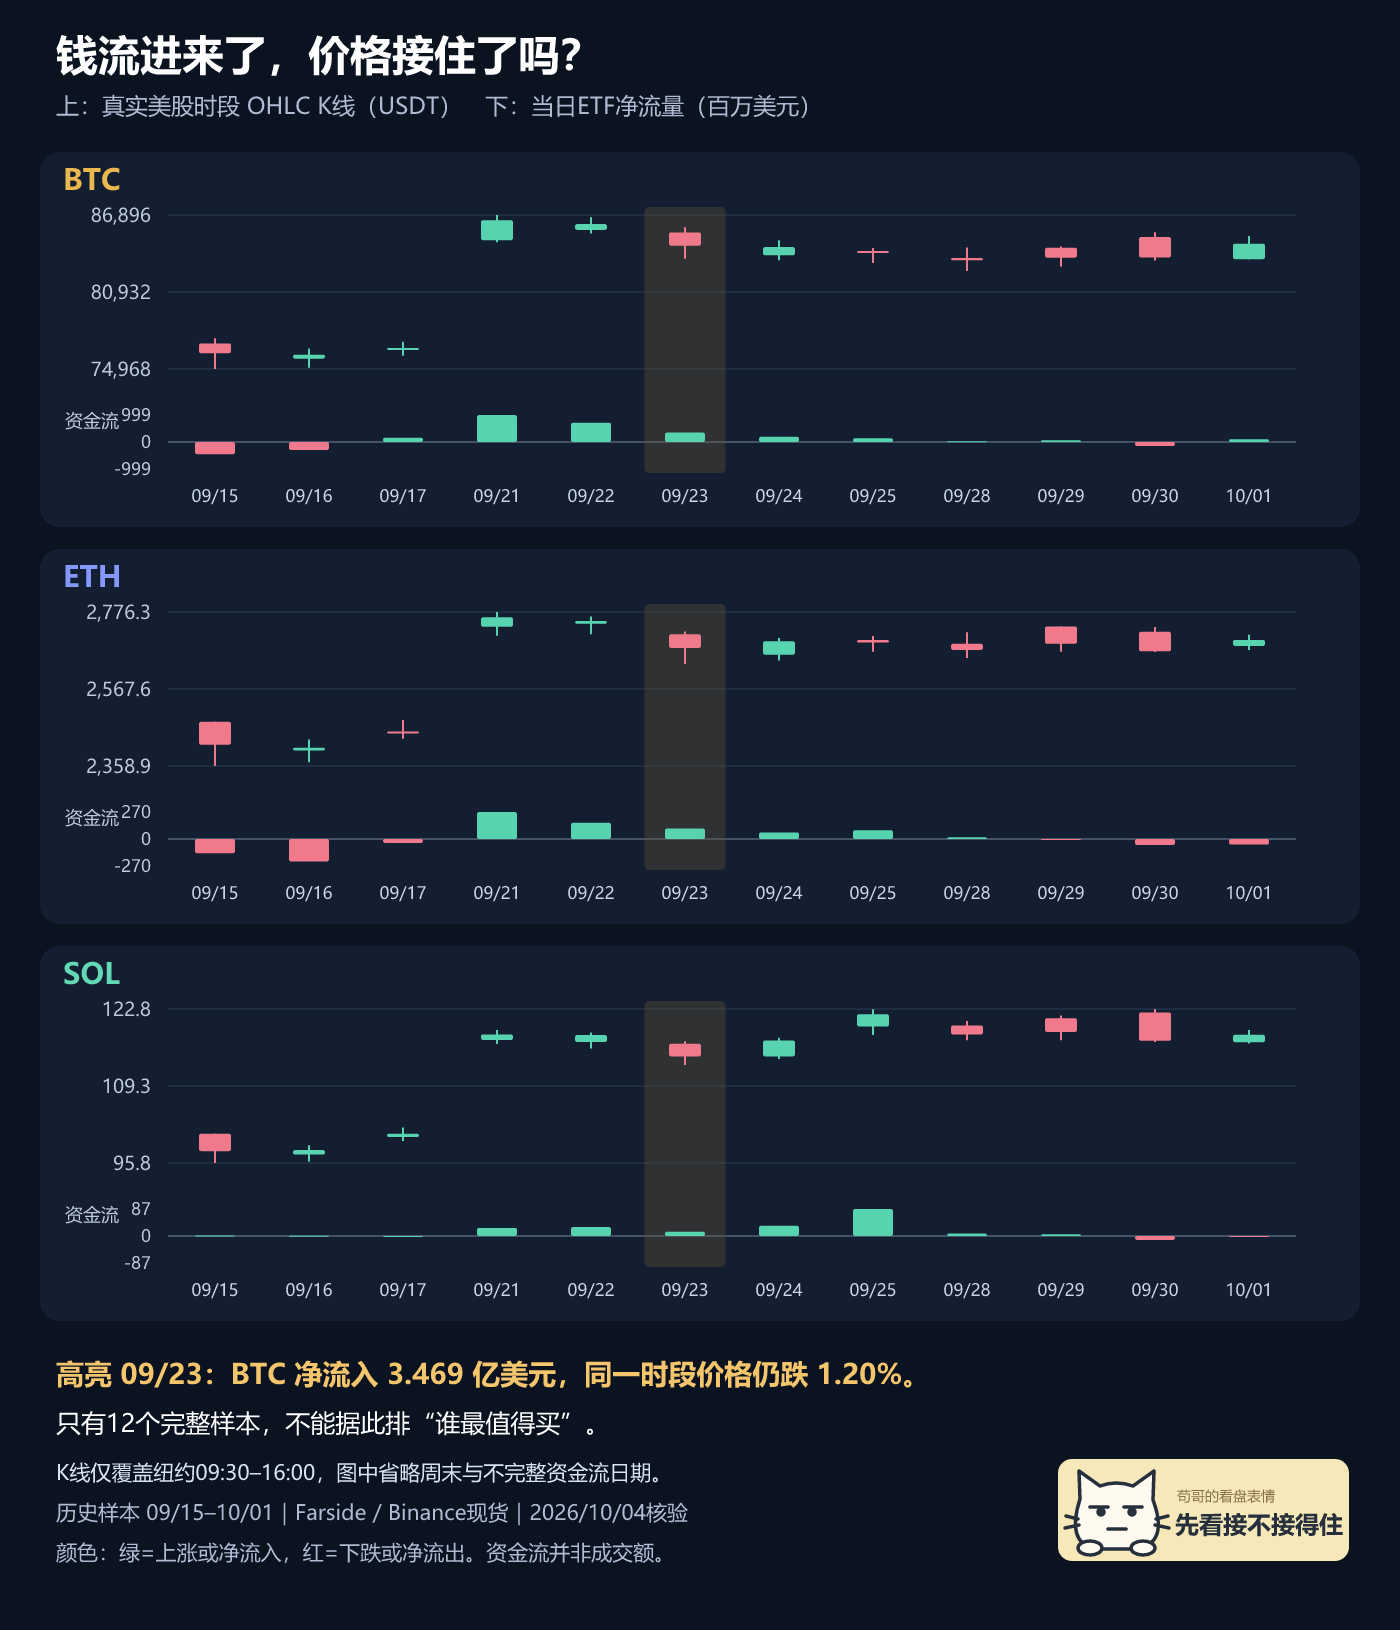
⚠️ Schau dir den 23. September an: BTC Nettozufluss von 346,9 Mio. US-Dollar, im selben US-Aktienzeitfenster fiel es jedoch um 1,20 %. Und nachdem man den Tag mit dem größten BTC-Nettozufluss entfernt, sinkt die gleichzeitige Korrelation von 0,55 auf 0,31. Das Sample ist klein, und die Wirkung großer Tage ist deutlich – man kann die Korrelation nicht einfach in eine „Kauf-Rangliste“ einsortieren.
Meine Vorgehensweise: Ich betrachte ETFs als Bestätigung. Erst wenn es zu kontinuierlichen Nettozuflüssen kommt, der Kurs gleichzeitig über den Hochpunkt des vorherigen US-Aktienzeitfensters ausbricht und bei einem Rücksetzer dort hält, erhöhe ich die Aufmerksamkeit. Fließt das Geld weiter rein, aber der Kurs bricht stattdessen unter das Tief des vorherigen Zeitfensters und hält es nicht, dann senkt das die Erwartung an eine Fortsetzung der Long-Seite. Mich interessiert nicht nur, „wie viel die Institutionen gekauft haben“, sondern ob so viele Kauforders den Preis auch tatsächlich tragen.
🔎 Bild 1 zeigt die Korrelation, Bild 2 die tatsächlichen Intraday-Kerzen plus Kapitalfluss. Der Nettozufluss ist eine Ein- und Ausstiegs-/Redemption-Logik und ist nicht gleichbedeutend mit einem synchronen Kaufauftrag. Hier wurden außerdem keine Offenlegungszeitpunkte, keine Overnight-/Wochenendrenditen und keine makrogetriebenen Faktoren berücksichtigt; auch die Tagesübergreifende-Korrelation ist kein ausführbares Backtest – sie kann nicht als langfristige Regel betrachtet werden.
💬 Wenn es zu aufeinanderfolgenden Nettozuflüssen kommt, der Kurs aber nicht steigt: würdest du das als Aufbautempo/„Ansammeln“ interpretieren oder als Beweis, dass die Kaufseite vom Verkaufsdruck aufgefressen wird? Sag mir, auf welches Kurs-Signal du warten würdest.
https://farside.co.uk/btc/
https://farside.co.uk/eth/
https://farside.co.uk/sol/
Nur zum Austausch, keine Anlageberatung.
$BTC $ETH $SOL