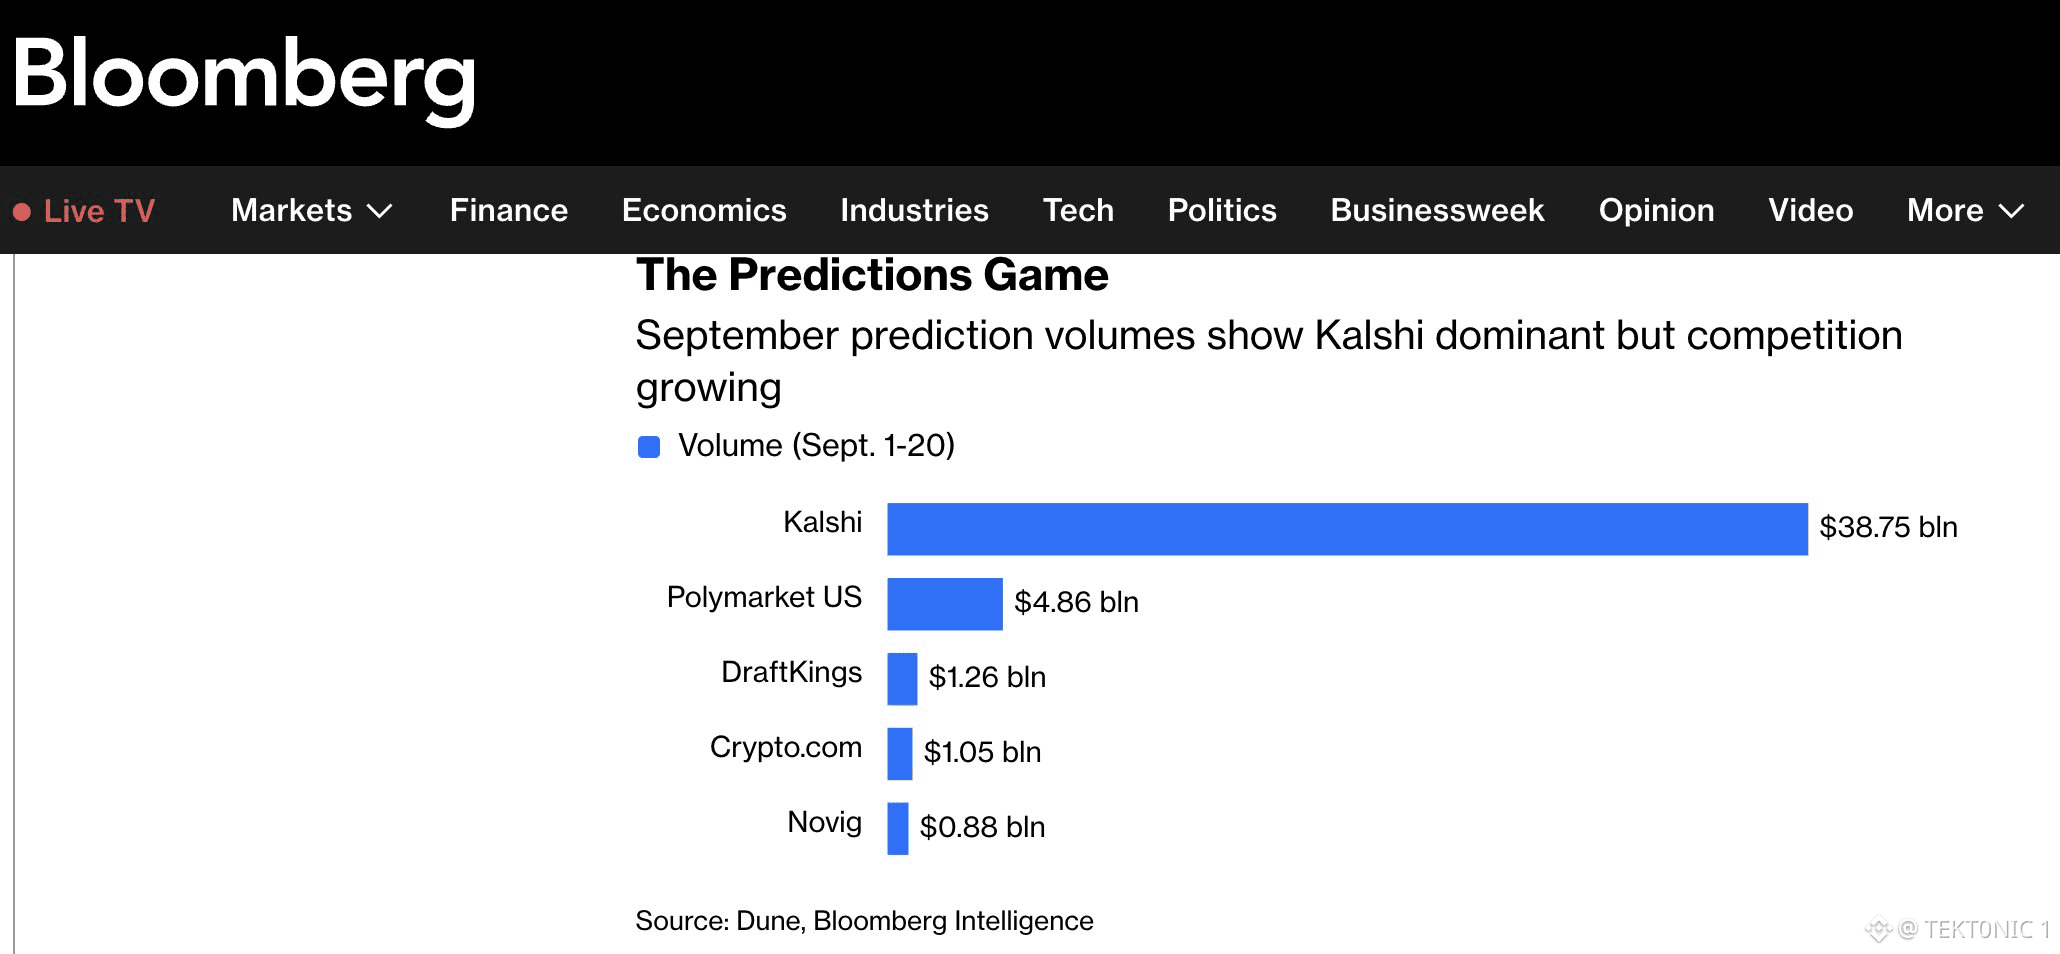
Das Handelsvolumen ist zwar nützlich, aber ich denke, dass Prognosemärkte zeigen, warum allein das Volumen nicht ausreicht. Die jüngste Kalshi-Debatte ist ein gutes Beispiel. CoinDesk fand, dass wiederkehrende Festpreis-Trades in Höhe fester Dollarbeträge 57% des untersuchten $ETH Perpetual-Volumens und 54% des untersuchten $BTC Volumens ausmachten. Das warf Fragen auf, was die gemeldete Aktivität tatsächlich antrieb. CoinDesk Kalshi wies das zurück und sagte, die Trades stammten von einem Market Maker, der Liquidität bereitstellt, und dass Hunderte unterschiedlicher Trader auf der anderen Seite standen. Außerdem sagte man, dass es Self-Trading blockiert und koordinierte Aktivitäten überwacht. Kalshi News Damit wird nicht bewiesen, dass das Volumen gefälscht war. Aber es macht das Problem deutlich. 500 Mio. $ Volumen kann sehr unterschiedlich aussehen, je nachdem, wer es erzeugt hat. Wenn man Prognosemärkte bewertet, würde ich über das Volumen hinaus schauen: → einzigartige Trader → Open Interest → Verteilung der Trade-Größen → Liquidität → wiederholte Aktivität → Anreize hinter dem Volumen Das Volumen sagt dir, wie viel gehandelt wurde. Es sagt nicht immer, wie real die Nachfrage ist. #BTC Price Analysis# #Bitcoin Price Prediction: Was ist Bitcoins nächster Schritt?# $BTC $ETH #Macro Insights#


Veröffentlichen
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.