Ist die Zinserhöhung im Oktober schon vorbei? Nicht gleich mit Sekt feiern – sie wurde nur auf Dezember verschoben
Letzten Freitag hat ein Bericht zum US-Arbeitsmarkt die Märkte auf den Kopf gestellt: Die neuen Stellen im September betrugen nur 29.000, erwartet waren 90.000; die Arbeitslosenquote stieg auf 4,2%; das Lohnwachstum (Stundenlöhne) fiel auf das niedrigste Niveau seit 2021, und die Daten der ersten beiden Monate wurden zusammen um 60.000 nach unten korrigiert
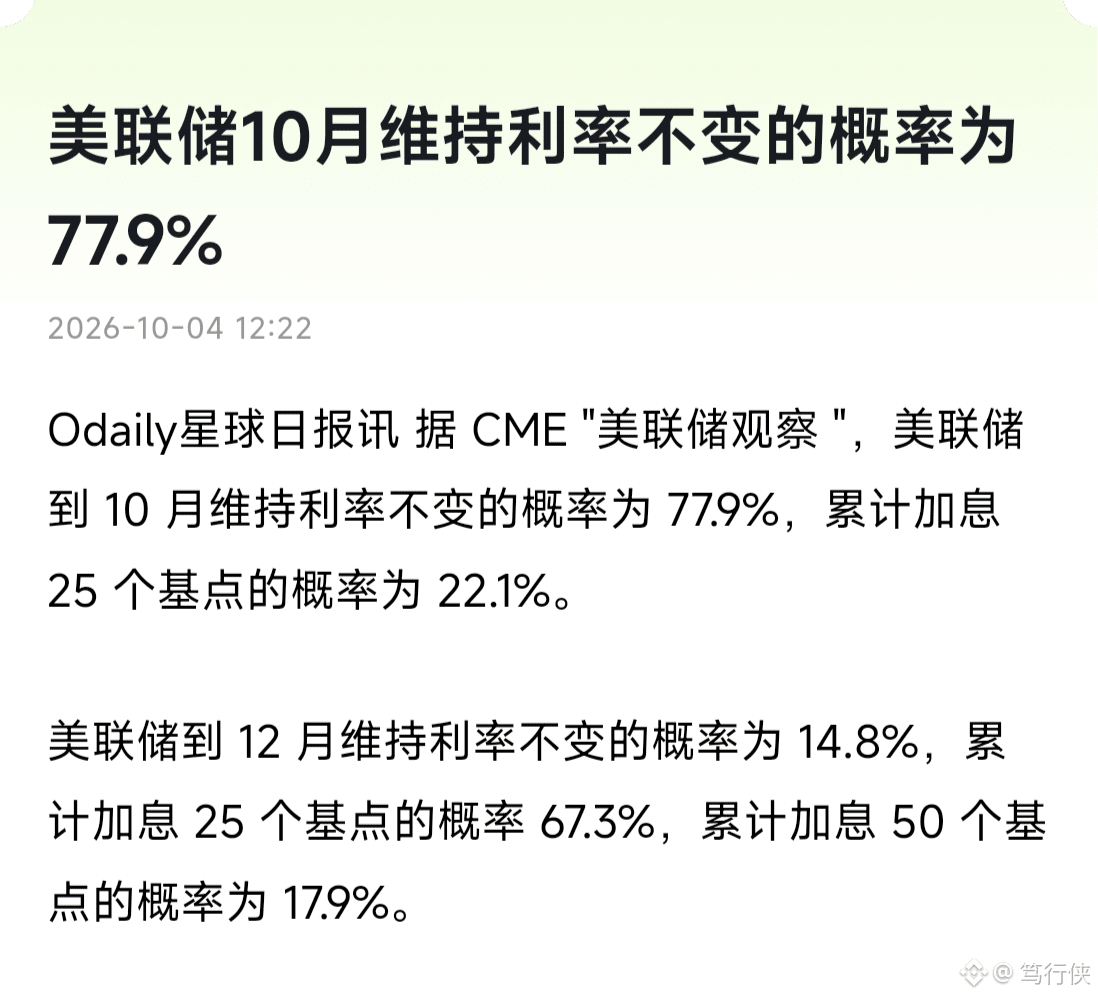
Die Zinsmarkt-Erwartungen sind daraufhin sofort umgeschwenkt: Die Wahrscheinlichkeit für eine Zinserhöhung im Oktober wurde von 28% auf 17% gekürzt, und die Option „unverändert abwarten“ liegt bei 83%
Ganz in normalem Menschendeutsch: Bei der Fed-Sitzung am 28. Oktober ist es sehr wahrscheinlich ein ruhiger Tag
Der Nasdaq setzt intraday ein neues Allzeithoch, Gold springt plötzlich nach oben, und der Krypto-Markt atmet kurz durch
Aber die auffälligste Szene – gegen jede Konsens-Erzählung – spielt sich am Anleihemarkt ab: Die Rendite von US-Treasuries fiel nach dem Nonfarm-Tag erst auf 5,16% und sprang am selben Tag wieder auf 5,26%, um weiter dicht an dem 24er-Hoch von 5,3% zu bleiben
Ganz in normalem Menschendeutsch: Der Anleihemarkt glaubt „Ende der Straffung“ schlicht nicht
Warum? Weil der Markt die Zinsschritte nicht abgesagt hat, sondern nur verlegt – nach CME-Angaben liegt die Wahrscheinlichkeit für eine Zinserhöhung im Dezember weiterhin bei über 75%.
Ganz in normalem Menschendeutsch: Der Wasserhahn ist nicht zugedreht, nur eine halbe Umdrehung langsamer gemacht
Die eigentliche Hürde ist ohnehin nie der Arbeitsmarkt gewesen: Der Kern-PCE steht immer noch bei 3%, weit weg vom 2%-Ziel; und der Nahost-Konflikt hat die US-Ölpreise auf den Rekordwert von 6,53 US-Dollar pro Gallone gedrückt. Die G7 hat daher eilig 100 Millionen Barrel Reserven freigegeben – selbst Goldman Sachs kann rechnerisch nur etwa die Hälfte des Anstiegs abfedern
Die Rendite von 10-jährigen US-Staatsanleihen verzeichnete im dritten Quartal den größten vierteljährlichen Anstieg seit 1994 – diese Rechnung lässt sich nicht „wegbuchstabieren“, solange Inflation und Fiskalpolitik nicht gleichzeitig gelöst werden
Für Privatanleger in zwei Sätzen:
Die Verschiebung im kurzen Lauf hin zu „eher freundlicher“ Geldpolitik hat dem Risiko-Asset-Markt ein kleines Atemfenster gegeben – Nasdaq auf neuen Höchstständen und Krypto-Rebound zählt;
aber verwechsel nicht „keine Zinserhöhung im Oktober“ mit „Zyklus ist vorbei“ – der September-CPI vor dem FOMC (27.–28. Oktober) ist die eigentliche Prüfungsaufgabe
Das Ende der Zinserhöhungen ist noch nicht erreicht – nur die Schritte sind langsamer
Wie siehst du das: wird im Dezember noch einmal draufgetreten – oder nicht?
*(keine Anlageberatung, nur zur Orientierung)*
#美联储10月加息概率降至17%