

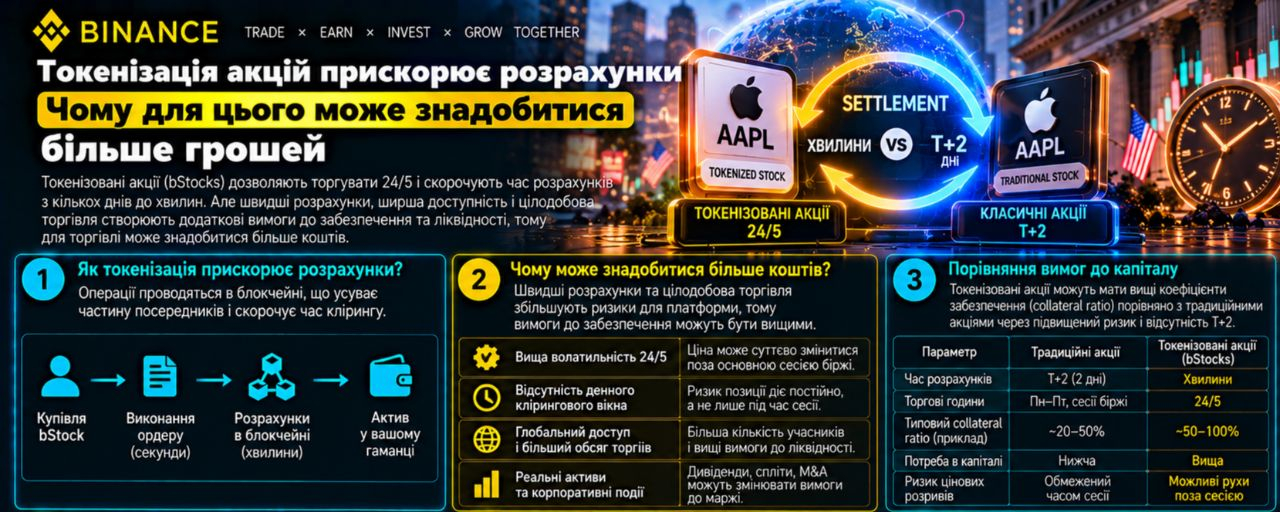
Stellen Sie sich einen Handelstag vor, an dem Sie Wertpapiere im Wert von 100.000 Dollar kaufen und für 96.000 Dollar verkaufen. Die Differenz beträgt nur 4.000 Dollar. Doch wenn jeder Kauf sofort bezahlt werden muss, noch bevor das Geld aus dem Verkauf eingeht, reichen diese 4.000 Dollar möglicherweise nicht aus. Die Geschwindigkeit der Abwicklung verändert den Zeitpunkt, zu dem Geld benötigt wird. Und genau dieser Zeitpunkt kann den tatsächlichen Wert eines tokenisierten Marktes bestimmen.
Anfang Oktober 2026 ist dies bereits ein praktisches Thema. DTC, eine zu DTCC gehörende Depotgesellschaft, bereitet einen Service zur Tokenisierung von Wertpapieren vor, während die Kryptoindustrie die Nutzung tokenisierter Aktien ausbaut. Meine zentrale These: Bei der Bewertung einer solchen Infrastruktur sollte man darauf achten, wie viel verfügbares Geld sie nach Abschluss aller Transaktionen freisetzt. Die Zahl der Token und die Geschwindigkeit der Blockchain allein zeigen das nicht.
In einer Mitteilung vom 4. Mai nannte DTCC den Oktober 2026 als geplanten Monat für den Start des Services. Eine separate Mitteilung vom 15. Juli bestätigt, dass an diesem Tag tatsächlich Transaktionen mit tokenisierten DTC-Vermögenswerten unter Beteiligung von mehr als 30 Unternehmen stattfanden. Zu den getesteten Prozessen gehörten Transaktionen mit Aktien, Staatsanleihen, Repo-Geschäfte und Sicherheiten. Das ist ein bestätigtes Ergebnis vom Juli; in den verwendeten Primärquellen gibt es keine Bestätigung dafür, dass der vollständige Start bis zum Morgen des 4. Oktober abgeschlossen war.
Ein neueres Signal gab es am 28. September. DTCC stellte eine Erläuterung der Zusammenarbeit mit Citi und Swift zur Interoperabilität von Finanzsystemen vor. Im Mittelpunkt steht die Übertragung von Vermögenswerten, Geld und Daten zwischen verschiedenen Umgebungen. Für mich ist das ein aufschlussreicher Wandel der Schwerpunkte: Wenn Token bereits existieren, lautet die nächste schwierige Frage, wie man ihren Kauf bezahlt und den Erlös ohne unnötige Verzögerungen nutzen kann.
Auch das Ausmaß der Krypto-Version dieses Prozesses sollte man aufmerksam betrachten. Laut einem Bericht von Binance Research vom 29. September, mit Datenstand 28. September, überstieg die Marktkapitalisierung tokenisierter Aktien 3 Milliarden Dollar, während ihr On-Chain-Überweisungsvolumen im dritten Quartal bereits über 100 Milliarden lag. Dies sind Schätzungen der Studie, die sich unter anderem auf RWA.xyz und DefiLlama stützt. Überweisungen umfassen Handelsaktivitäten, entsprechen aber nicht dem Nettozufluss neuen Geldes.
Ein und derselbe Vermögenswert kann viele Male zwischen Eigentümern, Wallets und Protokollen wechseln. Hypothetische 1.000 Dollar, die zehnmal überwiesen werden, ergeben ein Überweisungsvolumen von 10.000 Dollar, obwohl das ursprüngliche Kapital bei 1.000 Dollar bleibt. Ein hohes Volumen beantwortet daher noch nicht die Frage, wie viel frische Liquidität ins System geflossen ist. Für die Bewertung der Tokenisierung ist es wichtig, den Bestand an Vermögenswerten, ihre Bewegung und das für diese Bewegung benötigte Geld getrennt zu betrachten.
Beginnen wir mit der Funktionsweise. Ein Geschäft hat mindestens zwei Ergebnisse: Der Käufer erhält den Vermögenswert, der Verkäufer die Zahlung. Das Prinzip Delivery versus Payment, also „Lieferung gegen Zahlung“, verknüpft diese Vorgänge. Bei einem korrekt umgesetzten atomaren Tausch werden beide Teile gemeinsam ausgeführt oder keiner von beiden. Das verringert das Risiko, den Vermögenswert zu liefern, ohne die Gegenleistung zu erhalten. Dieser Mechanismus wird von der Bank für Internationalen Zahlungsausgleich (BIZ) beschrieben.
Ein synchroner Tausch schafft jedoch kein Geld im Wallet des Käufers. Wenn die Zahlung jetzt fällig ist, muss der Käufer jetzt über einen verwendbaren Zahlungswert oder eine verfügbare Finanzierung verfügen. Ein Wertpapier in einem anderen Netzwerk kann wirkungslos sein, bis Übertragung und Prüfung abgeschlossen sind und das Wertpapier als Sicherheit akzeptiert wird. Deshalb müssen die Geschwindigkeit der Lieferung des Vermögenswerts und die Fähigkeit, die Transaktion zu bezahlen, gemeinsam bewertet werden.
Hier kommt das Netting ins Spiel – die Verrechnung gegenseitiger Verpflichtungen. In einem vereinfachten System werden Forderungen und Zahlungen, soweit die Regeln es erlauben, zu einem Nettobetrag zusammengefasst. Dadurch kann sich die Geldmenge verringern, die zur Abwicklung tatsächlich übertragen werden muss. Die Möglichkeit zur Verrechnung hängt von den Verträgen, den Teilnehmern, der Währung und der konkreten Infrastruktur ab. Ein Verkauf auf einem Handelsplatz berechtigt nicht automatisch dazu, ihn mit einem Kauf auf einem anderen zu verrechnen.
Bereits in ihrem Bericht von 2023 wies die BIZ ausdrücklich darauf hin, dass atomare Abwicklungen Liquiditätssparmechanismen erfordern, da der Übergang zu sofortigen Einzelzahlungen den Liquiditätsbedarf erhöhen kann. Das ist eine wirtschaftliche Eigenschaft der Abwicklungsmethode, die beim Entwurf des Systems berücksichtigt werden muss. Allein aus dem Wort „Blockchain“ lässt sich nicht erkennen, ob ein System Netting, Kreditvergabe oder die Vorabreservierung des gesamten Betrags ermöglicht.
Betrachten wir ein erstes hypothetisches Beispiel ohne Gebühren, Zinsen und Sicherheitenanforderungen. Ein Teilnehmer verfügt zu Tagesbeginn über 4.000 Dollar. Um 10:00 Uhr kauft er Wertpapiere im Wert von 60.000, um 10:05 Uhr erhält er 56.000 aus dem Verkauf anderer Wertpapiere, um 10:10 Uhr kauft er weitere Wertpapiere für 40.000 und um 10:15 Uhr verkauft er Wertpapiere für 40.000. Wir gehen davon aus, dass die zu verkaufenden Wertpapiere bereits vorhanden sind und alle Gegenparteien ihren Verpflichtungen nachkommen.
Die Käufe belaufen sich insgesamt auf 100.000 Dollar, die Verkäufe auf 96.000, die Nettozahlung auf 4.000. Bei einem angenommenen vollständigen Netting all dieser Zahlungsverpflichtungen am Ende des Zyklus sind genau 4.000 nachzuzahlen. Dieses Ergebnis sagt nichts über eine mögliche Anfangsmarge oder Sicherheitsleistungen aus: Wir haben sie bewusst aus dem Modell ausgeschlossen, um nur die Geldbewegungen zu betrachten.
Führen wir nun dieselben Transaktionen mit sofortiger Zahlung für jede einzelne durch. Vor dem ersten Kauf fehlen 56.000 Dollar: 60.000 abzüglich der vorhandenen 4.000. Hat der Teilnehmer dieses Geld aufgenommen, beträgt sein Restguthaben nach dem ersten Kauf null, nach dem Verkauf 56.000, nach dem zweiten Kauf 16.000 und nach dem letzten Verkauf wieder 56.000. Mit diesem Geld kann er die aufgenommenen 56.000 zurückzahlen. Der abschließende eigene Kassenbestand beträgt null.
Das wirtschaftliche Ergebnis der Käufe und Verkäufe ist in beiden Varianten gleich, im zweiten Fall war jedoch vorübergehend zusätzliche Finanzierung nötig. Ihr Höchstbetrag beträgt in unserer Abfolge 56.000 Dollar. Wird der erste Verkauf zeitlich vor den Kauf verlegt, ändert sich der Bedarf. Verzögert sich die Abwicklung des Verkaufs, muss das Geld länger bereitgehalten werden. Somit kann selbst dasselbe Tagesvolumen einen unterschiedlichen Liquiditätspuffer erfordern.
Das erklärt auch, warum es falsch ist, die gesamte Kaufsumme mit der dauerhaft erforderlichen Reserve gleichzusetzen. Erhaltene Gelder können im Laufe des Tages wiederverwendet werden. Der Bedarf wird durch die Abfolge der Zahlungen, den Zeitpunkt ihres tatsächlichen Eingangs und die Möglichkeit ihrer Wiederverwendung bestimmt. Eine Analyse nur des Endstands verbirgt einen zwischenzeitlichen Fehlbetrag, während eine Analyse nur des Bruttovolumens ihn übertreiben kann.
Das angeführte Beispiel ist ein eigenes Modell und keine Beschreibung der Gebühren oder des Abwicklungsalgorithmus von DTC oder Binance. Es veranschaulicht eine Variable: die zeitliche Lücke. In einem realen System kommen Zugangsregeln, Limits, Sicherheiten, Kreditrisiko und Transaktionskosten hinzu. Die Aussage „Sofortige Abwicklung ist immer teurer“ wäre daher ebenso ungenau wie das Versprechen einer automatisch kostenlosen Liquidität.
Moderne Lösungen versuchen, genau diese Lücken zu verringern. Ein BIS-Bericht aus dem Jahr 2026 beschreibt die Möglichkeiten programmierbarer Zahlungen, tokenisierter Einlagen und des Liquiditätsmanagements innerhalb des Tages. Bei geeigneter Architektur können sie den Vorfinanzierungsbedarf senken. Wichtige Voraussetzungen sind verfügbare Zahlungsmittel, abgestimmte Regeln und Finanzierungsmechanismen. Die digitale Repräsentation einer Aktie allein erfüllt nicht all diese Voraussetzungen.
Für Nutzer einer Kryptoplattform hat das eine einfache Konsequenz. Bevor Sie einen tokenisierten Vermögenswert verschieben, ist es sinnvoll, den gesamten Weg nachzuverfolgen: Wofür wird er verkauft, wohin fließt die Zahlung, wann lässt sich diese Zahlung verwenden und was ist nötig, um das Geld wieder in die gewünschte Form zu bringen? Wenn irgendein Schritt eine separate Umwandlung oder Wartezeit erfordert, sollten Sie ihn in Ihre eigene Liquiditätsberechnung einbeziehen.
Ein zweites hypothetisches Beispiel zeigt die Kosten der Fragmentierung. Nehmen wir an, ein Teilnehmer arbeitet in drei inkompatiblen Umgebungen und hält für seine Transaktionen in jeder davon jeweils 20.000 Dollar als Zahlungsreserve. Zusammen sind das 60.000. Nehmen wir außerdem an, ein kompatibles System könnte denselben Bedarf mit einer einzigen Reserve von 25.000 Dollar decken. Potenziell würden damit 35.000 frei.
Bei einer angenommenen jährlichen Alternativrendite von 4 % und einer einfachen Berechnung auf Basis von 365 Tagen betragen die Kosten dafür, 35.000 für 30 Tage zusätzlich vorzuhalten: 35.000 × 0,04 × 30 / 365 = 115,07 Dollar. Wenn Anschluss, Überweisungen und Betrieb einer kompatiblen Route im selben Zeitraum 80 Dollar kosten, bleiben 35,07 Dollar hypothetische Einsparung vor Steuern und sonstigen Kosten. Betragen die Kosten 150 Dollar, übersteigen sie den Vorteil um 34,93 Dollar.
Alle Zahlen in diesem Beispiel sind hypothetisch. Der Zinssatz von 4 % ist weder eine Produktnotierung noch ein Renditeversprechen, und es ist technisch nicht nachgewiesen, dass eine Reserve von 25.000 in irgendeinem realen Netzwerk ausreicht. Das Beispiel dient als Vorlage für eine Wirtschaftlichkeitsprüfung: Ermitteln Sie den tatsächlich frei werdenden Betrag, den Zeitpunkt seiner Freigabe und die Gesamtkosten der neuen Route. Zeitersparnis allein entspricht nicht gleich einer Geldeinsparung.
Der makroökonomische Kontext macht eine solche Prüfung aktuell. Am 16. September erhöhte die Fed die Zielspanne für den Leitzins auf Bundesmittel um 0,25 Prozentpunkte auf 3,75–4,00 %. Das ist eine geldpolitische Entscheidung, keine Rendite oder Kreditzins, die jedem Anleger zur Verfügung steht. Meine Schlussfolgerung daraus ist begrenzt: In einem Umfeld, in dem Finanzierung Kosten verursacht, haben Reserven einen wirtschaftlichen Preis, der getrennt von der Transaktionsgebühr berechnet werden sollte.
Für einen Retail-Inhaber von bStocks ist die nützlichste Schlussfolgerung aus dieser Diskussion, bei der Wahl der Route konsequent vorzugehen. Wenn Sie den Vermögenswert einfach nur halten, muss sich die institutionelle Einsparung bei der Intraday-Finanzierung überhaupt nicht auf Ihr Ergebnis auswirken. Sie wird relevant, wenn Sie häufig Kapital bewegen, verschiedene Handelsplätze kombinieren oder direkt nach einem Verkauf den nächsten Vorgang planen. Ihr eigenes Nutzungsszenario ist wichtiger als die Gesamtgröße des Sektors.
Die Mitteilungen von DTCC zu ihrem Service legen jedoch nicht die Regeln für bStocks fest. Weder die Beteiligung eines großen Instituts an der Tokenisierung noch die technologische Ähnlichkeit von Produkten beweist, dass ein bestimmter Retail-Token zu denselben Bedingungen getauscht, übertragen oder als Sicherheit verwendet werden kann. Für eine solche Schlussfolgerung sind die Unterlagen zu genau Ihrem Produkt und Ihrer Route erforderlich. Ich übertrage institutionelle Möglichkeiten nicht auf beliebige Token mit einem Aktienticker.
Außerdem besteht ein Unterschied zwischen Zahlungsfähigkeit und der Möglichkeit, eine Zahlung rechtzeitig auszuführen. Ein Teilnehmer kann mehr Vermögenswerte als Verbindlichkeiten haben und trotzdem nicht rechtzeitig über den erforderlichen Betrag in der benötigten Umgebung verfügen. In unserem ersten Beispiel entsteht der Fehlbetrag, bevor der Verkaufserlös eingeht. Der Verkauf eines anderen Vermögenswerts kann ihn ausgleichen, doch auch die Kosten eines solchen dringenden Verkaufs gehören zu den Kosten für den Zugang zu Geld.
Deshalb würde ich die Route anhand von vier konkreten Fragen prüfen. Welcher Vermögenswert wird als Zahlung angenommen? Wann kann die erhaltene Zahlung für die nächste Transaktion verwendet werden? Wer finanziert die zeitliche Lücke und zu welchen Bedingungen? Was geschieht, wenn ein Teil der Route nicht verfügbar ist? Die Antwort „Das Netzwerk ist rund um die Uhr in Betrieb“ deckt nur einen Teil dieser Prüfung ab.
Für die Bewertung der Infrastruktur in den kommenden drei Monaten verwende ich drei hypothetische Szenarien. Das ist ein eigener Rahmen, um die Qualität der Services zu beobachten, keine Prognose für Kryptowährungspreise. Die dafür relevanten Kennzahlen sind die Verfügbarkeit der vollständigen Route, der Reservebedarf, die Häufigkeit von Verzögerungen und die Gesamtkosten für einen identischen Satz von Transaktionen. Ohne vergleichbare Daten bleibt das Szenario eine Hypothese.
Basisszenario: Tokenisierte und herkömmliche Systeme bestehen nebeneinander, und Einsparungen ergeben sich auf einzelnen geprüften Routen. Voraussetzung dafür sind regelmäßig erfolgreiche Transaktionen, ohne dass die Reserven laufend erhöht werden müssen. Dieses Szenario müsste neu bewertet werden, wenn sich die Interoperabilität rasch auf die meisten für einen Teilnehmer benötigten Transaktionen ausweitet oder wiederholte Ausfälle umgekehrt selbst eng begrenzte Routen unbrauchbar machen.
Bullisches Szenario für die Einführung: Vermögenswerte und Zahlungen lassen sich abgestimmt zwischen Umgebungen bewegen, und der gemessene Reservebedarf sowie die Gesamtkosten sinken. Belege dafür wären wiederholbare Ergebnisse bei vergleichbarem Volumen, auch in Phasen hoher Auslastung. Das Szenario wäre widerlegt, wenn der Vorteil nur bei subventionierten Gebühren, versteckter Kreditvergabe oder Bedingungen besteht, die einem Stresstest nicht standhalten.
Bärisches Szenario: Die Zahl der Token steigt, aber das Geld verteilt sich auf inkompatible Systeme, während Reserven und Wechselkosten zunehmen. Voraussetzung für dieses Szenario sind ein dauerhaft nötiger Finanzierungsdoppelbestand und Verzögerungen auf üblichen Routen. Widerlegt würde es durch Daten, die eine sichere Bündelung der Liquidität und sinkende Gesamtkosten belegen. Selbst dieses negative Szenario bedeutet nicht automatisch, dass der Preis jedes damit verbundenen Vermögenswerts fällt.
Risiken bestehen entlang des gesamten Weges. Die Atomarität eines einzelnen Tauschs garantiert weder den reibungslosen Betrieb des nächsten Services noch die Verfügbarkeit der Gegenpartei oder die Möglichkeit, den erhaltenen Token außerhalb dieses Systems zu verwenden. Die Bündelung von Reserven verringert deren Doppelung, kann aber die Abhängigkeit von einem einzelnen Betreiber oder einer technischen Verbindung erhöhen. Eine Bewertung der Einsparungen muss auch das Verhalten der Route bei einem Ausfall einbeziehen, nicht nur ihren Normalbetrieb.
Versprechen über Renditen von „Infrastruktur“-Token sollten gesondert geprüft werden. Selbst wenn ein neuer Service Brokern Geld spart, folgt daraus nicht, dass die Inhaber einer bestimmten Kryptowährung von den Einsparungen profitieren. Erforderlich ist ein nachvollziehbarer Zusammenhang zwischen der Nutzung des Services, den Zahlungen, den Kosten und den Rechten der Token-Inhaber. Ohne einen solchen Zusammenhang bleibt der Erfolg der Technologie eine vom Anlageergebnis getrennte Tatsache.
Mein Kriterium für eine erfolgreiche Tokenisierung ist einfach: Nach der Durchführung desselben Satzes von Transaktionen sollten die Teilnehmer ihre Rechte besser verstehen, schneller verwendbare Vermögenswerte erhalten und nachweislich weniger Ressourcen aufwenden. Die Beschleunigung eines einzelnen Schritts ist nur insofern nützlich, als sie die gesamte Route verbessert. Darauf werde ich in den nächsten Mitteilungen zum DTC-Service im Oktober und zur Entwicklung tokenisierter Märkte achten.
Für das eigene Portfolio ist der praktische Schritt noch einfacher: Notieren Sie vor der nächsten Vermögensübertragung, woher das Geld für das nächste Geschäft kommt und wann es verfügbar sein wird. Prüfen Sie den zwischenzeitlichen Fehlbetrag, nicht nur den Endsaldo. Eine solche Berechnung erklärt manchmal den tatsächlichen Nutzen einer Finanzinnovation besser als ein Milliardenvolumen in einer Präsentation.
Dieser Beitrag dient der Information und Weiterbildung und ist keine individuelle Anlageempfehlung. Alle Modellrechnungen sind als hypothetisch gekennzeichnet; die tatsächlichen Bedingungen hängen vom Produkt, der Rechtsordnung und den Transaktionsteilnehmern ab.