
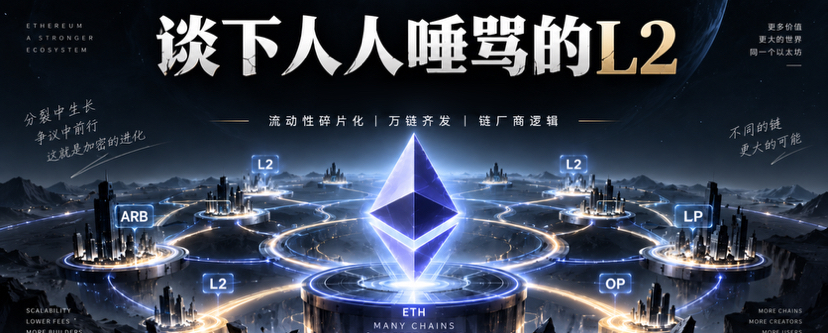
Reden wir über das L2, das von allen beschimpft wird.
Rekapitulieren wir die damalige Sicht: Wenn alle L2 schimpfen, dann ging es im Grunde darum, dass sie die Liquidität der ETH-Ökonomie fragmentieren und der Wert sich nur schwer zurück zu ETH übertragen lässt. Diese Logik erkenne ich an. Aber was dieses „den König als Werkzeug benutzen, um die Fürsten zu befehligen“, was „Pfarrkönige/Vasallen“-Gedöns angeht – das ist alles Quatsch, aus den Fantasien von KOLs mit Halbwissen heraus. Der größte Wert von ETH ist Sicherheit, Dezentralisierung und eine extrem vielfältige Ökologie. Wie leicht kann man ETH einfach verlassen? Später sind einige L1/L2 nach und nach „weich gestorben“, und auch L1 wie Celo, die zu ETH-L2 wurden, bestätigt einen Teil meiner Einschätzung.
Ich dachte damals, dass der Zeitpunkt, an dem L2 auf den Markt kommt, tatsächlich etwas ungünstig ist. Aber wenn man diese dunkle Phase überlebt, wird es zu einer der stärksten Burgmauern von ETH – nämlich genau dieser Schritt, der gemacht werden muss. Denn L2 ist schwer, sich einfach so von ETH als L1 zu lösen: Nicht, weil man es technisch nicht ändern könnte, sondern weil es sich nach dem Verlassen nicht wirklich lohnt. Wenn nur ein einziger L2 richtig gut wird, mache ich mir sogar ein bisschen Sorgen, dass er den Weg geht, von dem man im Internet große Experten spricht – weg von ETH. Aber wenn viele L2 erfolgreich sind, habe ich weniger Sorge. Je mehr gut entwickelte L2 es gibt, desto vollständiger wird das ETH-Ökosystem. Wenn man sich dann abkoppeln will, muss man erst abwägen: Kann die eigene Anwendung die Abhängigkeit von ETHs Sicherheits- und Ökosystemvorteilen wirklich „mitnehmen“? Und wenn ja, womit ergänzt man die Lücke? Hast du die Fähigkeit dazu? Im letzten Zyklus gab es viele L2, die beim Start richtig beeindruckend waren – wie viele davon sind am Ende wirklich groß geworden? Dann will man noch weg aus dem ETH-Ökosystem. Aber realistisch: nicht so leicht.
Ein weiterer Standpunkt: Ich glaube schon lange, dass in der Zukunft eine DAPP jeweils zu einem eigenen L2 passt – ähnlich wie Lighter. Diese Ansicht wurde in der frühen Phase von vielen Leuten stark kritisiert. Aber ich frage einmal: Wenn traditionelle Branchen auf die Kette gehen, ist es dann wirklich so einfach, nur einen Token herauszugeben?
Ganz offensichtlich nicht. Komplexität und Besonderheiten der Geschäftsabläufe sind bei jedem Unternehmen und jeder Branche unterschiedlich – und nur das Unternehmen selbst weiß das am besten. Wie das Geschäft läuft, wie Berechtigungen gesetzt werden, welche Daten öffentlich sein können: Das können die generischen L1 wie SOL, SUI und SEI sicherlich nicht alle vollständig abdecken. Natürlich müssen nicht alle Unternehmen beim On-Chain-Gehen ihre eigene Chain erstellen. Aber wenn es nötig ist, gibt es im Grunde zwei Wege: Entweder man baut selbst einen L1, oder man macht daraus ein L2. Beim ersten haben Kosten, Sicherheit und Aufbau des Ökosystems ihre Probleme – deshalb sehe ich das zweite klar positiver.
Das ist auch der Grund, warum ich in diesen Jahren SOL, SUI und SEI nicht wirklich zusammengestellt habe. Wenn man das mit der Größenordnung des Internets vergleicht, glaube ich nicht, dass eine einzige Kette – egal wie sie designt ist, wie schnell die Performance auch sein mag – die enorme Reichweite und die besonderen Anforderungen all der vielen Anwendungen komplett abdecken kann. Deshalb gab es nach meiner damaligen Logik keinen Bedarf, diese nicht zu wählen. Aber die Realität ist: Bei der Hype-Runde für SOL und SUI bin ich ebenfalls verpasst. Ich bereue es nicht. Nach dem Reenactment stimme ich immer noch mit dieser langfristigen Logik überein: Auch wenn ich nicht von dem Boom profitiert habe, bin ich auch nicht hinter dem Wachstum hinterhergelaufen und in Dinge hineingerannt, die ich selbst nicht durchblicke. Das ist einer der Gründe, warum ich im Krypto-Ökosystem lange überleben konnte. Aber ich habe tatsächlich eine Logik übersehen – die Narrativ-Logik.
Finanzwesen ist niemals ein ganz einfaches Spiel nach dem Muster 1+1=2 – besonders in der Wachstumsphase einer Branche ist die Narrativ-Logik oft wirksamer als die Fundamentalanalyse. Dinge, die als „hochwertige Coins“ verpackt werden, halten bei langfristiger Überprüfung oft nicht stand und eignen sich nicht unbedingt fürs lange Halten. Aber das ändert nichts daran, dass sie in einem langen Zeitraum trotzdem die Fundamentallogik überfahren können. Wenn man die Regeln versteht, kann man damit genauso Geld verdienen. Und die „Fundamentallogik“, von der du sprichst, kann in einer aufstrebenden Branche sogar riesige Minen enthalten, weil noch nichts feststeht, keine festen Standards existieren und alles „in Bewegung“ ist. Wenn die Maßstäbe der Fundamentalanalyse selbst falsch sind, worüber spricht man dann noch, wenn man von Fundamentallogik redet?
Das ist auch einer der wichtigen Gründe, warum mein Vermögen in diesen Jahren zwar in kein großes Loch gefallen ist, aber auch nicht stark gewachsen ist: Ich habe im Wesentlichen nur die Volatilität mitgenommen, die rund um ETH hin und her ging. Trotzdem bereue ich es nicht. Auf dem gesamten Weg bin ich selbst mit dem Austesten von Stein zu Stein gegangen – diese Reise muss ich persönlich durchleben. In einem Umfeld voller solcher Gruben noch heute locker und entspannt darüber zu reden, sollte ich mir wirklich glücklich schätzen.
Mein letzter Standpunkt: Wenn die Zukunft wirklich die Ära ist, in der tausend Chains gleichzeitig loslegen, wohin führt dann der Weg für „allgemeine“ L2? – Zu den Chain-Anbietern. Nicht nur, damit Anwendungen auf ihrer eigenen Chain laufen, sondern sie können auch die Technologie zum Aufbau von Chains und passende Services liefern. So können Unternehmen ihre eigene Chain bekommen – und OP und Arbitrum sieht man genau diesen Richtungsvorteil an.
Die Hürde, eine L2 herauszugeben, kann immer weiter sinken. Aber für Wartung, Upgrades, Sicherheit und Anpassung an das Geschäft fallen diese Kosten nicht weg. Die Nachfrager brauchen eine Chain, die das Geschäft stabil übernehmen kann. Es ist nicht nötig, alles von Grund auf neu zu erfinden. Es ist eine sehr gute Wahl, bei einem zuverlässigen Chain-Anbieter ein Konzept bzw. eine Lösung einzuholen. Als Referenz kann man sich Cloud-Infrastruktur-Services ansehen, wie sie Unternehmen wie IBM machen: Das Unternehmen macht seine eigene Business-Logik, aber das heißt nicht, dass es die Basis-Technik auch alles selbst bauen muss. Die beiden sind nicht völlig identisch, aber die Business-Logik ist im Kern dieselbe.
Aber dass das Geschäft der Chain-Anbieter läuft, heißt nicht, dass der Token automatisch von den Vorteilen profitiert. Man muss weiter verfolgen, wohin die Einnahmen fließen und wie sie auf den Token übertragen werden. Selbst wenn es Rückkäufe gibt, muss man Größe und Nachhaltigkeit betrachten. Vielleicht ist das auch einer der Gründe, warum die ARB- und OP-Preise zuvor nicht gut liefen: Wenn man den richtigen Trend kennt und den passenden Coin dafür hat, heißt das nicht automatisch, dass man beides direkt gleichsetzen kann.
Robinhood Chain hat die Entscheidung für Arbitrum auf technischer Ebene getroffen – das ist ein realistisches Beispiel dafür, wie „Chain-Anbieter“ funktionieren. Und das ist auch der Grund, warum ARB in dieser Runde aufgrund dieser Nachricht stark durchgestartet ist: Ich habe umgedreht und 100.000 USD in OP investiert, als es noch gar nicht gestiegen war. Das war sozusagen ein „Jagd“-Einsatz: Ich habe auf die Ausbreitung eines ähnlichen Narrativs und auf Nachholkäufe gesetzt – nicht darauf, dass Robinhood OP direkt befähigt. Und auch nicht darauf, dass ich den langfristigen Wert von OP bereits glasklar durchschaut hätte.