In letzter Zeit brodeln die Strömungen auf den internationalen Märkten.
Obwohl der US-Dollar-Index an der Oberfläche stärker wirkt, verbirgt sich dahinter ein Liquiditäts-Engpass-Sturm, der sich längst still und leise aufheizt.
Der Cross-Currency-Basis-Spread für Yen, Schweizer Franken, Pfund Sterling und Euro fällt gleichzeitig, was bedeutet, dass die Kosten für die Umrechnung von Fremdwährung in US-Dollar gerade stark explodieren.
Dieses übersehene Signal versetzt den Markt endlich in umfassende Alarmbereitschaft: Das US-Finanzsystem durchläuft gerade einen extremen Stresstest, und die Ruhe vor dem Sturm wird gerade gebrochen.
I. Das Diskontfenster zur Not: Rote Alarmglocken für das Kreditsystem
Unter allen Liquiditätsindikatoren sticht vor allem heraus, dass das „Diskontfenster“ der US-Notenbank erneut überfüllt und wieder stark in Betrieb genommen wird.
Das Diskontfenster: Im Kern ist es ein Kanal für kurzfristige Finanzierung, bei dem die Bank bei der US-Notenbank Geld gegen Sicherheiten ausleiht.
Doch dieser Kanal wurde von Wall Street lange als „letzte Wahl“ betrachtet. Denn hier liegen die Zinsen in der Regel über dem Marktdurchschnitt. Banken würden lieber im Interbankenkreditmarkt höhere Zinsen zahlen, als hier Kredite aufzunehmen – aus Angst, sich das Stigma einer „Liquiditätskrise“ einzuhandeln.
Daher ist die geschäftige Aktivität im Diskontfenster niemals etwas Gutes.
Das deutet darauf hin, dass es im privaten Markt bereits zu einem Vertrauensbruch gekommen ist: Einige Banken stoßen bei Interbankenkrediten auf Schwierigkeiten und müssen sich an die US-Notenbank wenden.
Daten zeigen: Per 30. September ist der Kreditbestand im Diskontfenster auf 8,73 Milliarden US-Dollar explodiert – gegenüber 5,83 Milliarden US-Dollar am 9. September, innerhalb von nur drei Wochen ein Anstieg um 50%!
Blickt man in die Geschichte zurück, dann führte die aggressive Zinserhöhung der US-Notenbank im Jahr 2022 zur Aushöhlung der Liquidität. Und auch kurz vor Ausbruch der Krise bei US-amerikanischen kleinen und mittleren Banken im März 2023 kam es bei den Kreditbeständen im Diskontfenster zu einem ähnlichen sprunghaften Anstieg.
Insbesondere in den zwei Tagen vor Ausbruch der Krise am 8. März 2023 betrug dieser Wert nur 4,58 Milliarden. Danach verdoppelte er sich schnell. Heute steht diese Kennziffer erneut auf einem Hoch von 8,73 Milliarden – ganz und gar nicht zufällig, sondern ein eindeutiges Signal dafür, dass die Geld-Übertragung innerhalb des Finanzsystems ins Stocken geraten ist.
II. Der SOFR-Deckel „im Korridor“: Die Zinsen im privaten Markt sind bereits am Limit
Wenn man beim Diskontfenster-Daten noch den Hauch von „administrativem Eingriff“ erkennen kann, dann ist die Performance des privaten Kreditmarkts umso stärker marktorientiert – und umso besorgniserregender.
SOFR (Secured Overnight Financing Rate, besicherte Overnight-Finanzierungsrate) ist der Referenzzinssatz für Kredite zwischen US-Finanzinstituten und zugleich der wichtigste Indikator, um den realen Preis für Finanzierungsgelder am Markt zu messen.
Die Daten vom 30. September zeigen, dass SOFR bei 3,90% liegt – genau an der Obergrenze des Zinses auf die Reserven der US-Notenbank.
Aber das ist noch nicht das Schlimmste. Aus der Verteilung der Daten betrachtet liegt der 75-Prozent-Perzentil-Zinssatz bereits bei 3,96%, und der 99-Prozent-Perzentil-Zinssatz sogar bei 3,99%.
Das bedeutet: Die Kreditkosten der überwiegenden Mehrheit der Institute nähern sich bereits uneingeschränkt der Obergrenze des 4,00%-Zinskorridors, den die US-Notenbank festgelegt hat – es sind nur noch 1 Basispunkt bis zur Decke.
Das ist ein extrem gefährlicher Wendepunkt.
Sobald die Zinsen im privaten Markt die 4,00%-Marke überschreiten, werden Institutionen ohne Zögern die teuren privaten Interbankenkredite fallen lassen und direkt zum Diskontfenster der US-Notenbank laufen.
Das führt dazu, dass die von der US-Notenbank sorgfältig konstruierte Zinskorrridor-Struktur ausfällt und das gesamte Preismechanismus-System im Finanzwesen vor ein Durcheinander gestellt wird.
SOFR nähert sich der Obergrenze an – das zeigt, dass der private Markt „kein Geld mehr zu verleihen“ hat und die Liquidität extrem angespannt ist.
III. Entartete Vermögenspreise bei ausgetrockneter Liquidität
Wenn die im Markt zirkulierende Geldmenge immer weiter abgezogen wird, steigen die Finanzierungskosten der gesamten Gesellschaft sowohl im kurzfristigen als auch im langfristigen Zinsbereich gleichzeitig an – und die Logik der Vermögenspreisbildung gerät dadurch ebenfalls aus den Fugen.
Ein typisches Gegenbeispiel ist: Obwohl Nicht-Farm-Daten Gold begünstigen, wurde Gold tatsächlich abverkauft.
Dieses Phänomen lässt sich nur mit einer „Liquiditätskrise“ erklären.
Bei extrem angespannter Liquidität werden Anleger gezwungen, um Bargeld zu beschaffen – sei es, um Margin-Anforderungen zu erfüllen oder Rücknahmen zu bewältigen –, jede Art von liquiden Vermögenswerten zu verkaufen, selbst traditionelle Safe-Haven-Assets wie Gold.
In einer Extremsituation, in der „Bargeld König ist“, tritt der beizulegende Zeitwert von Vermögenswerten gegenüber der Fähigkeit zur schnellen Veräußerung in den Vordergrund.
IV. Schlussfolgerung: Cash in der Hand, abwarten, bis sich die Lage beruhigt
Zusammengefasst aus den obigen Signalen – fallende Cross-Currency-Basis-Spreads, sprunghaft steigende Kreditbestände im Diskontfenster und SOFR, das sich der Zinsobergrenze nähert – ergibt sich ein klares Bild vor uns: Die Liquidität in US-Dollar zieht sich schnell zusammen, und das US-Finanzsystem bewegt sich am Rande einer Klippe.
Jeder größere Finanzkrisen-Ausbruch in der Geschichte wurde von ähnlichen Fällen von Marktfehlfunktion und eingefrorener Liquidität begleitet.
Auch wenn noch unklar ist, wann dieser Strohhalm fällt, spürt man den Hauch des Sturms bereits in der Luft.
Für Investoren ist es vielleicht noch nicht der Zeitpunkt für einen aggressiven Alles-oder-nichts-Einsatz. In einer Situation, in der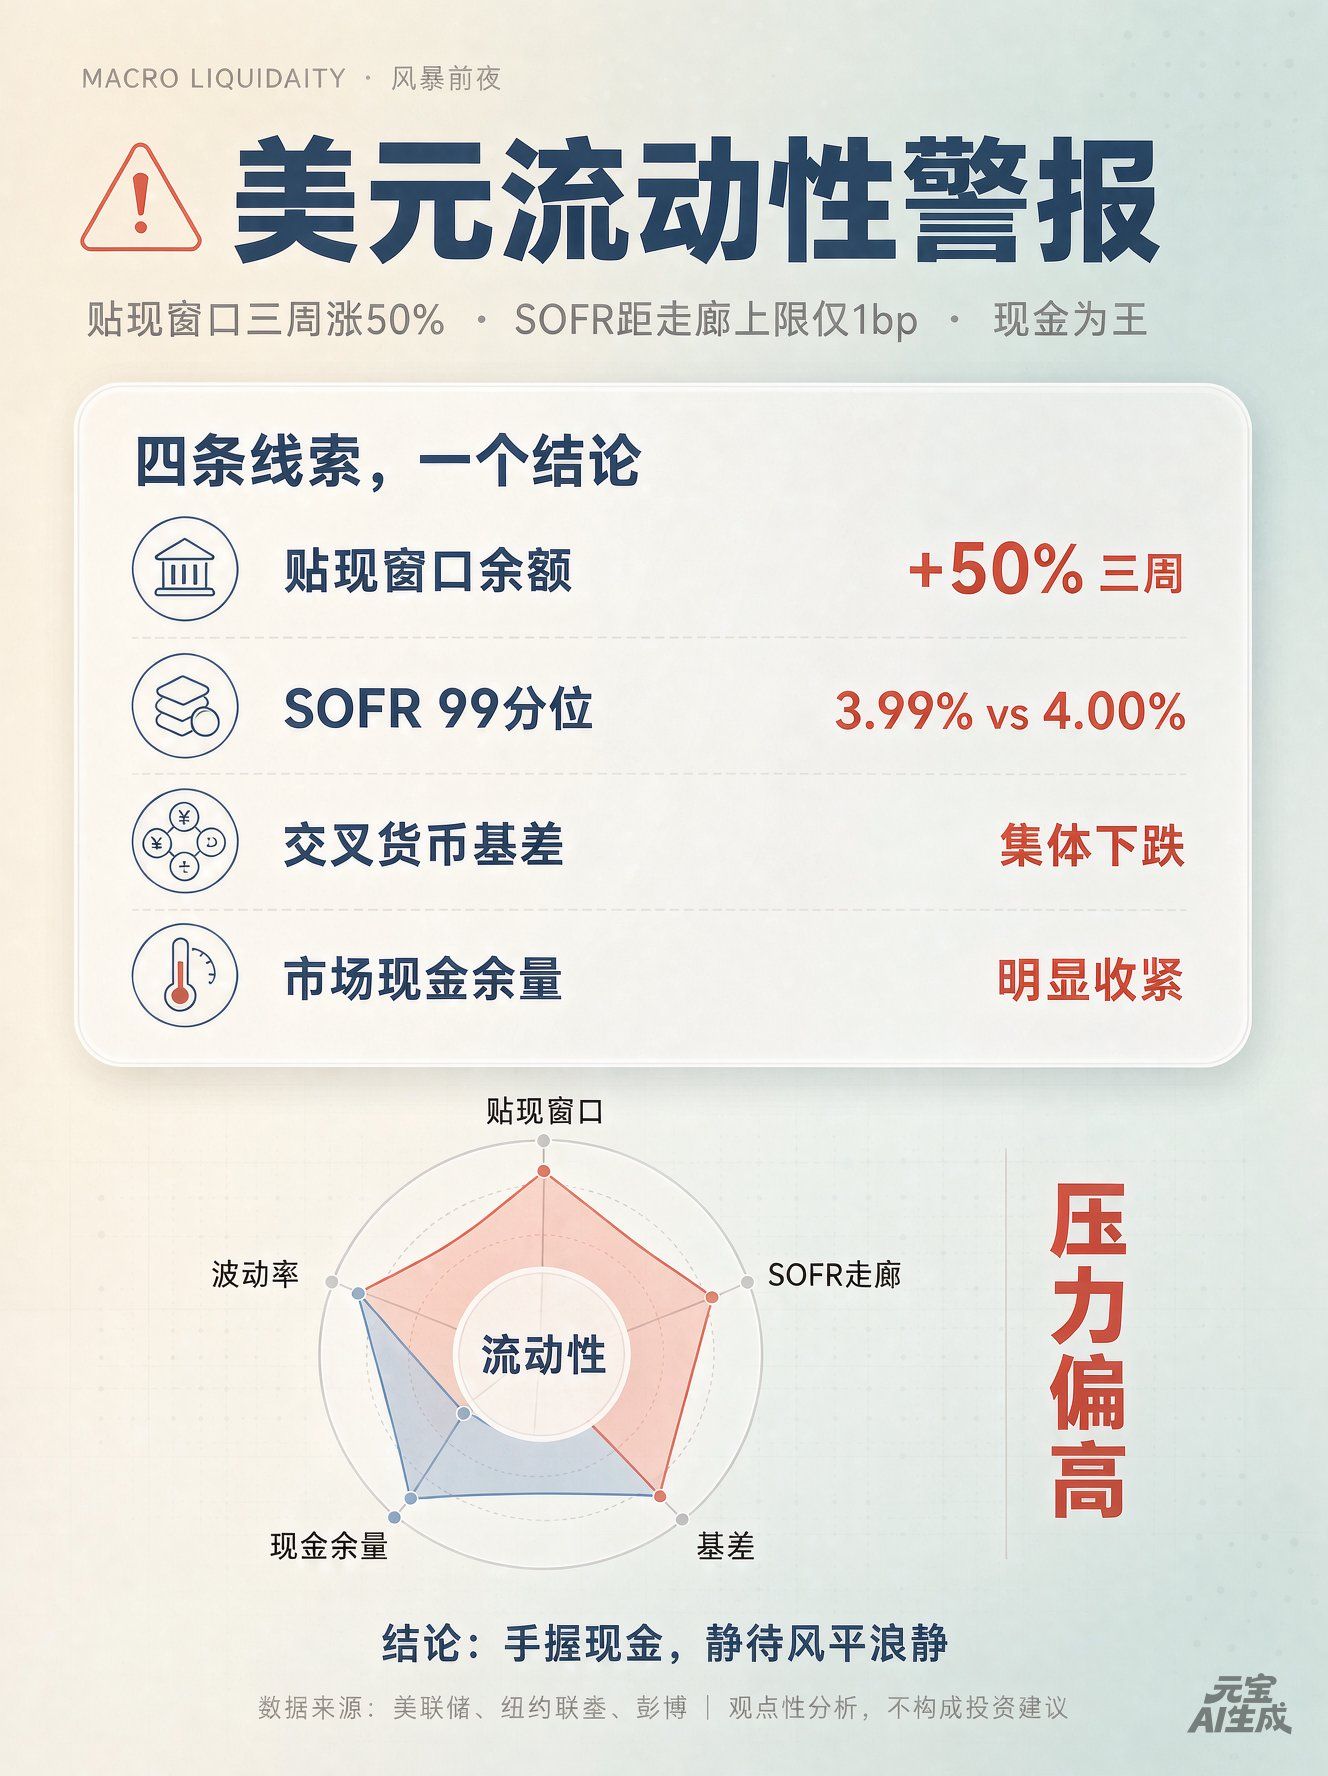 Vermögenspreise neu bewertet werden könnten und die Marktschwankungsquote stark ansteigt, könnte es die robusteste Strategie sein, ausreichend Barmittelreserven vorzuhalten und die Liquiditätssicherheit zu gewährleisten. Lassen wir die weitere Entwicklung des Marktes abwarten.