Persönliche Einschätzung: Die Führungsebene der USA möchte derzeit nicht, dass die Zinserhöhungserwartungen den Aktienmarkt und das Finanzierungsumfeld für Tech-Unternehmen allzu stark beeinträchtigen. Gleichzeitig möchte man auch nicht, dass die Senkungserwartungen sich zu schnell zurückbilden und die Wirtschaft überhitzen (außer natürlich, Trump gefällt das).
Daher gilt vorerst: vorsichtig optimistisch. Über den Märkten lasten weiterhin viele Wolken. Die zwei unmittelbarsten und zugleich tödlichsten sind die Energiepreise und die US-Staatsanleihen.
Die Entwicklung des Rohölpreises hängt von der Lage im Nahen Osten ab, und bei den US-Treasuries kommt es auf mehrere Faktoren an: Energie, Inflation, das staatliche Angebot sowie die Steuerungsmaßnahmen des Finanzministeriums. Solange diese beiden Belastungsfaktoren nicht beseitigt sind, bleibt nur vorsichtig optimistisch.
Nur zwei Stunden nachdem die heute Abend veröffentlichten „hawkish/tauben“-Daten zu den Nicht-Landwirtschaftsbeständen (Non-Farm Payrolls) vorlagen, schlugen die Renditen im Bereich der Langläufer im Anleihemarkt erneut nach oben aus. In diesem Umfeld gilt: Risk Assets sind zwar optimistisch unterwegs, aber sie stehen spürbar unter Druck und werden offensichtlich gedrückt – daher muss man abwarten.
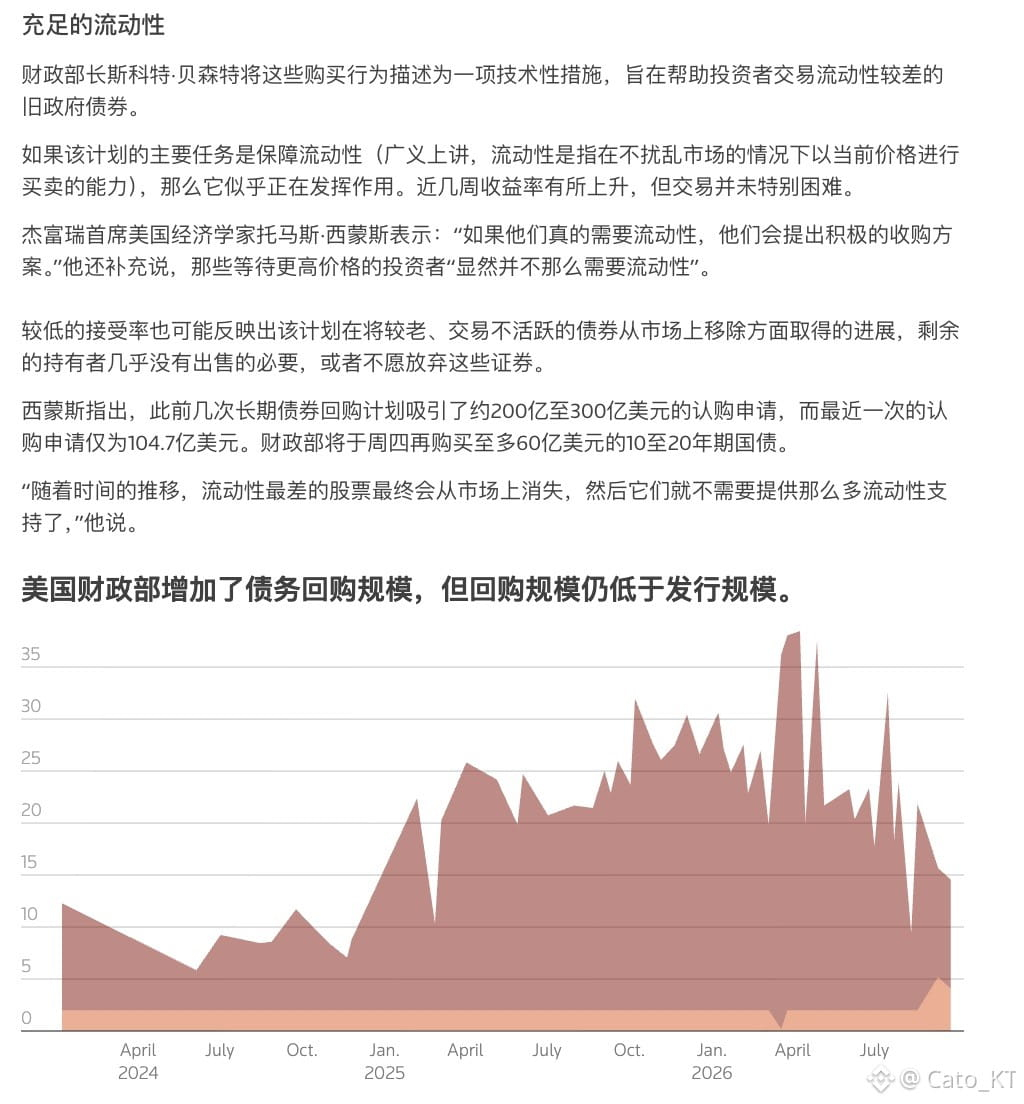
Am 1. Oktober hat das Finanzministerium dieses Mal die Rückkaufquote für 10- bis 20-jährige Langanleihen um 6 Milliarden erhöht. Doch damit kamen auch die Probleme sofort: Obwohl das Rückkaufvolumen steigt, tauchten zugleich auch mehr Verkaufsorders für Langanleihen auf. Offensichtlich ist der kurzfristige Rückkauf durch das Finanzministerium für den Langanleihenmarkt keine Lösung, die kurzfristig sofort wirkt, sondern eher eine langfristige Behandlung. Deshalb benötigen die Risk-Märkte weiterhin für eine Weile ein Umfeld mit hohen Zinsen!#美国9月非农仅增2.9万人失业率升至4.2%