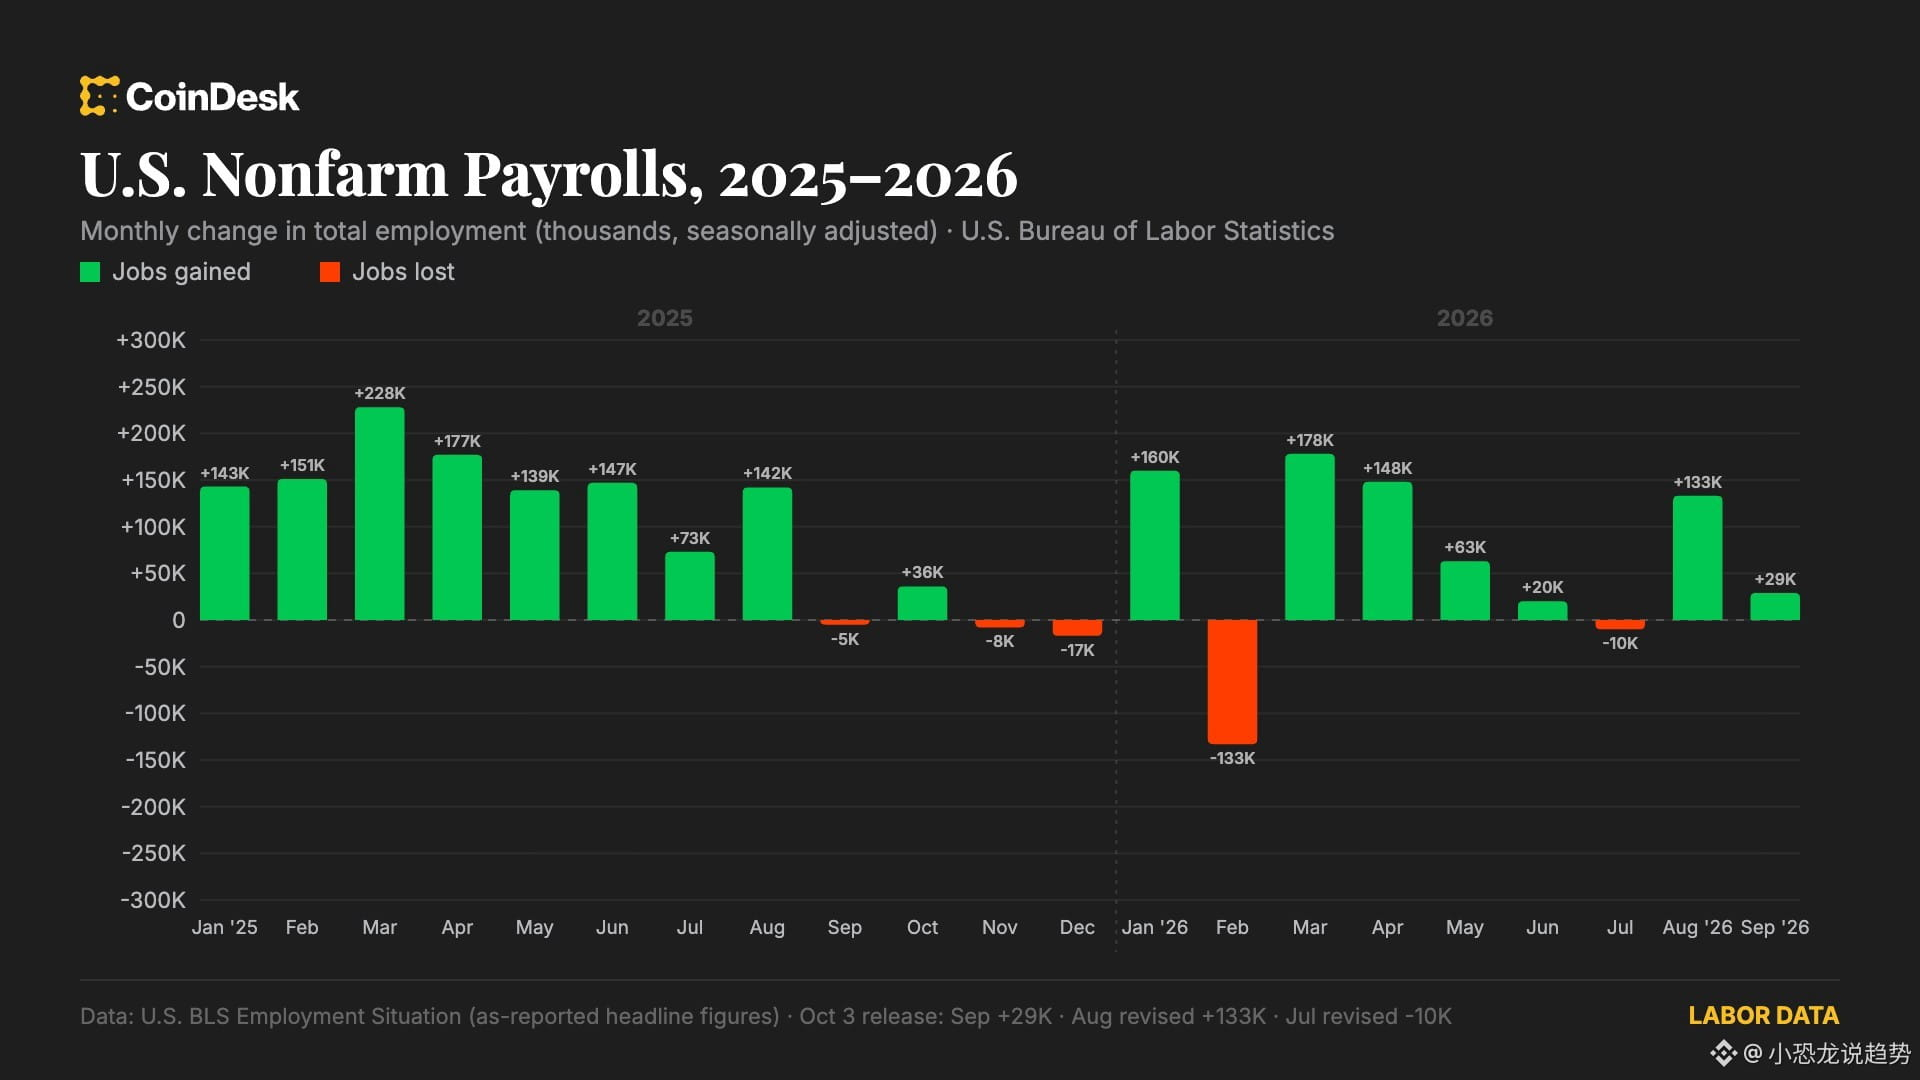
#美国9月非农仅增2.9万人失业率升至4.2%
Im ersten Monat kamen nur 29.000 neue Stellen hinzu – rund 70% weniger als erwartet. Das heutige Zinserhöhungs-Szenario wurde von den eigenen US-Arbeitsmarktdaten kurzerhand vom Tisch gefegt 🦖
📈 进群看今日思路
Die Beschäftigung in den USA stieg im September nur um 29.000 Stellen, während der Markt ursprünglich 90.000 erwartet hatte; zugleich fiel die Arbeitslosenquote nicht, sondern stieg unerwartet von 4,1% auf 4,2%. In dem Moment, als die Daten veröffentlicht wurden, drehten die Händler sofort um: Die Wahrscheinlichkeit, dass die Notenbank am 28. Oktober (Sitzung) den Zins unverändert lässt, sprang von 35,8% eine Woche zuvor direkt auf 74%.
Zuerst einmal: So kalt ist dieser Bericht. Die neuen Stellen im Juli wurden von +21.000 auf -10.000 nach unten korrigiert, im August von 162.000 auf 133.000. In zwei Monaten wurden damit insgesamt 60.000 Stellen gekappt; die durchschnittliche monatliche Zahl der neuen Stellen im vergangenen Jahr liegt inzwischen nur noch bei 45.000. Auch die Löhne wurden schwächer: Der durchschnittliche Stundenlohn stieg im Monatsvergleich nur um 0,1% – weit unter der Erwartung von 0,3%. Im Jahresvergleich lag er bei 3,0% und blieb ebenfalls hinter den 3,2% zurück. Das ist nicht einfach ein Bericht, der nur leicht unter den Erwartungen liegt, sondern einer, der den Jobmarkt und die Löhne in allen Bereichen abkühlt.
Die Reaktion des Marktes ist ehrlich. Die Rendite 10-jähriger US-Staatsanleihen fiel in einem Rutsch um 7 Basispunkte auf 5,17%, die Rendite 2-jähriger Anleihen fiel auf 4,71%. Nasdaq-Futures stiegen um 1,2%, Gold legte um über 1% zu, der US-Dollar schwächte sich ab. Bitcoin schoss mit Rückenwind über 86.500 US-Dollar hinaus, stieg innerhalb von 24 Stunden um rund 3% und kam zeitweise fast an 87.000 US-Dollar heran.
⚠️ Meine Einschätzung: Gefährlich ist nicht die Schlussfolgerung „keine Zinserhöhung“, sondern der Grund dahinter. Der am Mittwoch veröffentlichte Kern-PCE stieg im Jahresvergleich um 3,0% – deutlich weniger als die erwarteten 3,3%. Die Inflation geht also tatsächlich zurück. Aber auch die Beschäftigung geht zurück. Die Kombination aus nachlassender Inflation und schwächer werdendem Arbeitsmarkt – genau dieses Szenario möchte die Fed am wenigsten sehen. Der Markt handelt derzeit „keine Zinserhöhung“ als positives Signal. Doch entscheidend dafür, ob sich der Kurs erholt oder ob es zu einer Kurswende kommt, sind die Fragezeichen rund um den 14. Oktober (September-CPI) und ob die Arbeitslosenquote in den kommenden Daten weiterhin nach oben zeigt.
📉 Auch die Geldströme senden ein weiteres Signal: US-Spot-Bitcoin-ETFs verzeichneten im September einen Nettozufluss von 2,65 Milliarden US-Dollar; im dritten Quartal zusammen 6,34 Milliarden US-Dollar. Das klingt nach viel, aber wenn man die Abflüsse der ersten beiden Quartale dagegenrechnet, liegt der Nettozufluss für das gesamte Jahr 2026 noch immer unter 1 Milliarde US-Dollar. Das Geld kommt langsam zurück – aber sehr zurückhaltend.
💥 Also lautet die Kernfrage jetzt nicht, ob die Fed die Zinsen erhöht oder nicht, sondern ob der Markt bereit ist, für ein Set von schwächer werdenden Arbeitsmarktdaten den Preis zu zahlen.
Glaubst du, das ist die echte Trendwende nach „Good News“ – oder ist es die letzte Short-Press-Welle, bevor die Daten weiter schwächer werden? Schreib’s in die Kommentare.
Auf das Profilbild klicken und live dabei sein
Jeden Tag begleite ich dich bei Bitcoin-Hotspots – nicht nur, um zu sehen, was passiert, sondern um dir die Logik und Chancen hinter den Nachrichten verständlich zu machen 👀🚀