

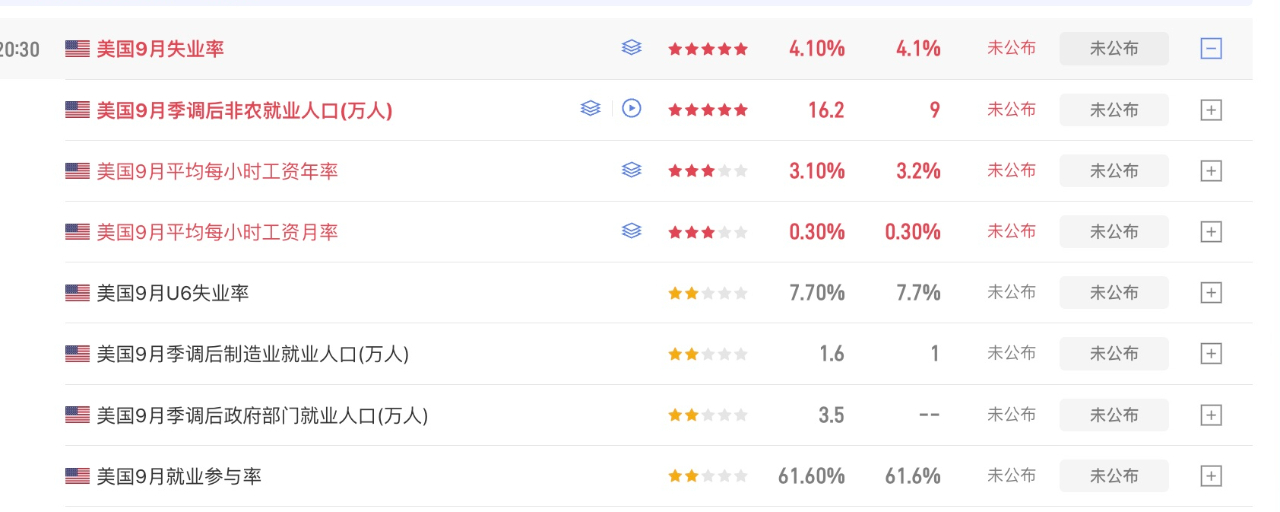

Der August-PCE hat die Wahrscheinlichkeit für eine Zinserhöhung im Oktober gedrückt. Führen die Non-Farm-Daten im September dazu, dass die Wahrscheinlichkeit für eine Zinserhöhung im Oktober wieder zurück auf den vorherigen Stand steigt?
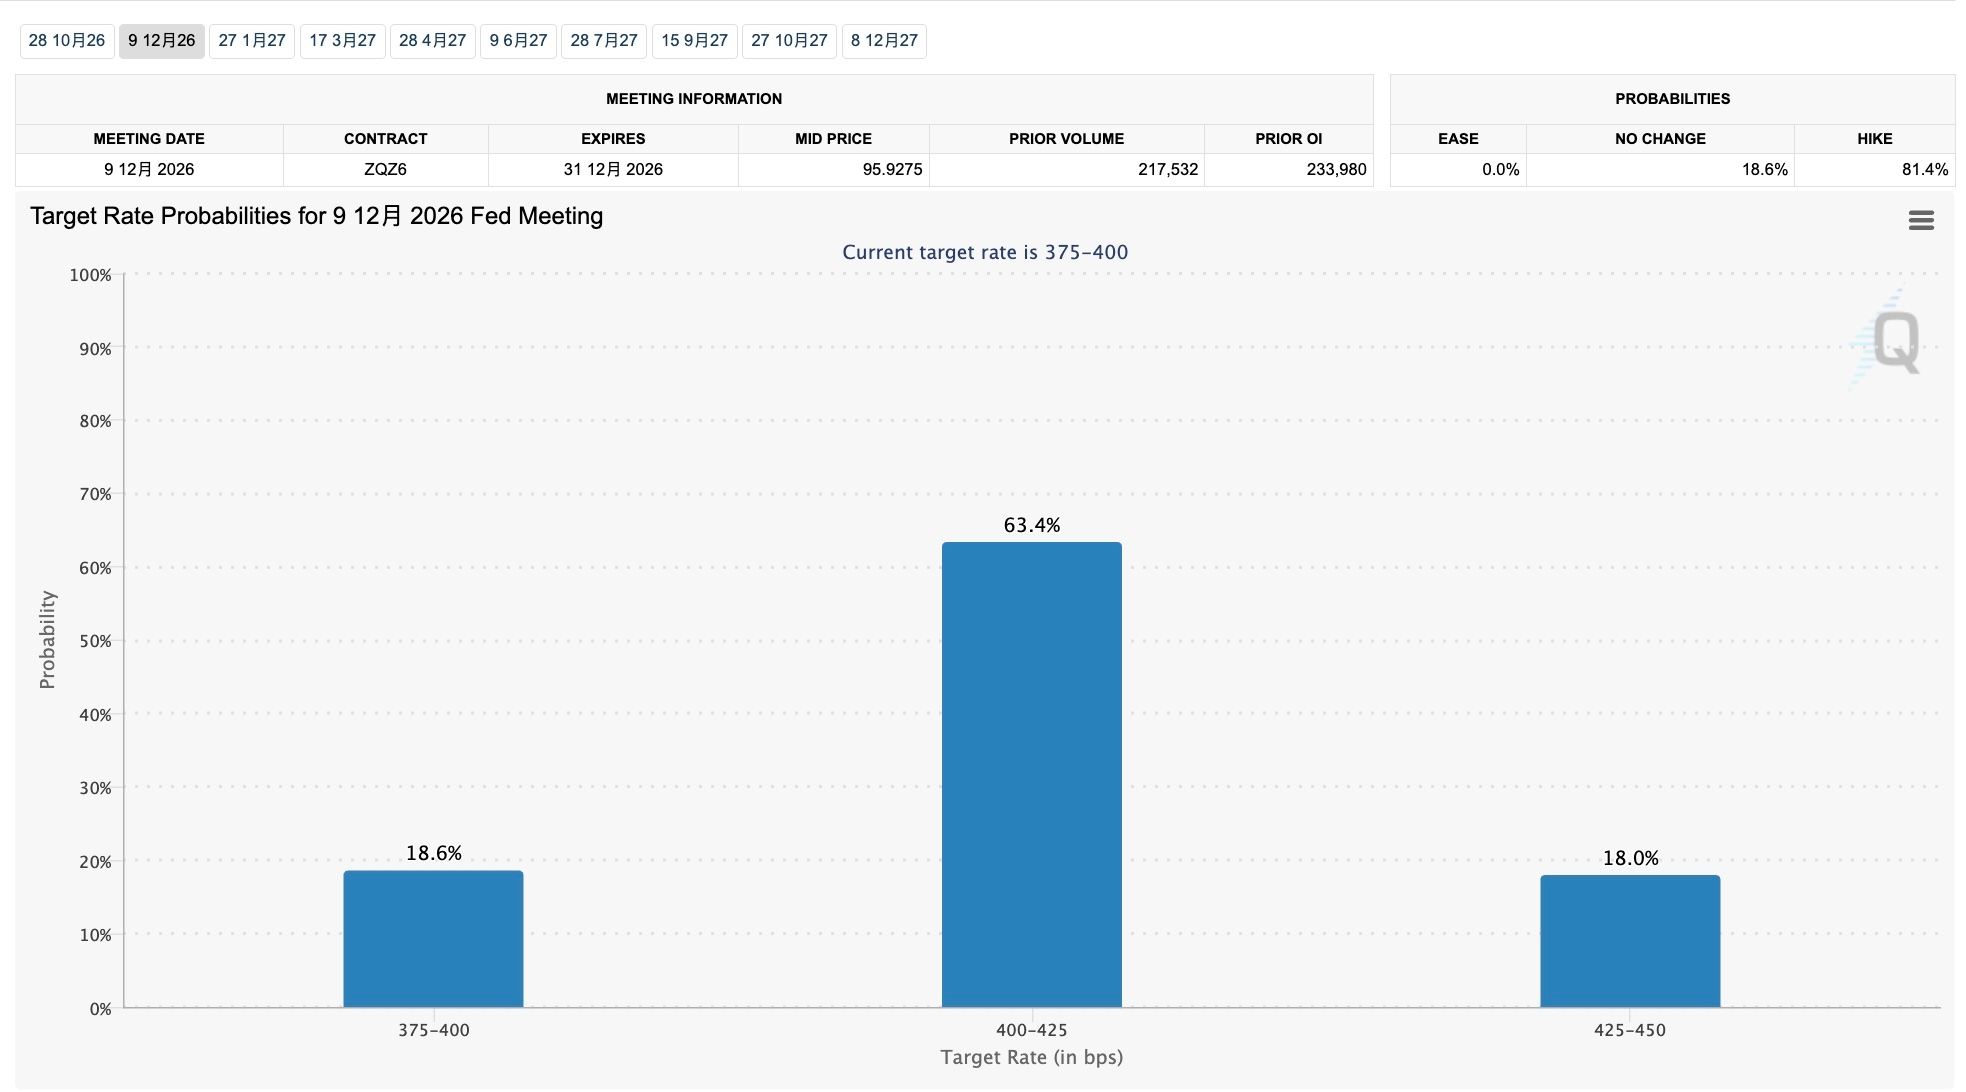
Stand jetzt liegt die Wahrscheinlichkeit für eine Zinserhöhung im Oktober bei 23,8%, und für Dezember bei 63,4%. Obwohl sich die Erwartungen für Zinserhöhungen nach hinten verschoben haben, befindet sich die Zinserhöhungswahrscheinlichkeit im strengen Sinne noch in einer Phase der Unsicherheit #比特币升至8.5万美元附近
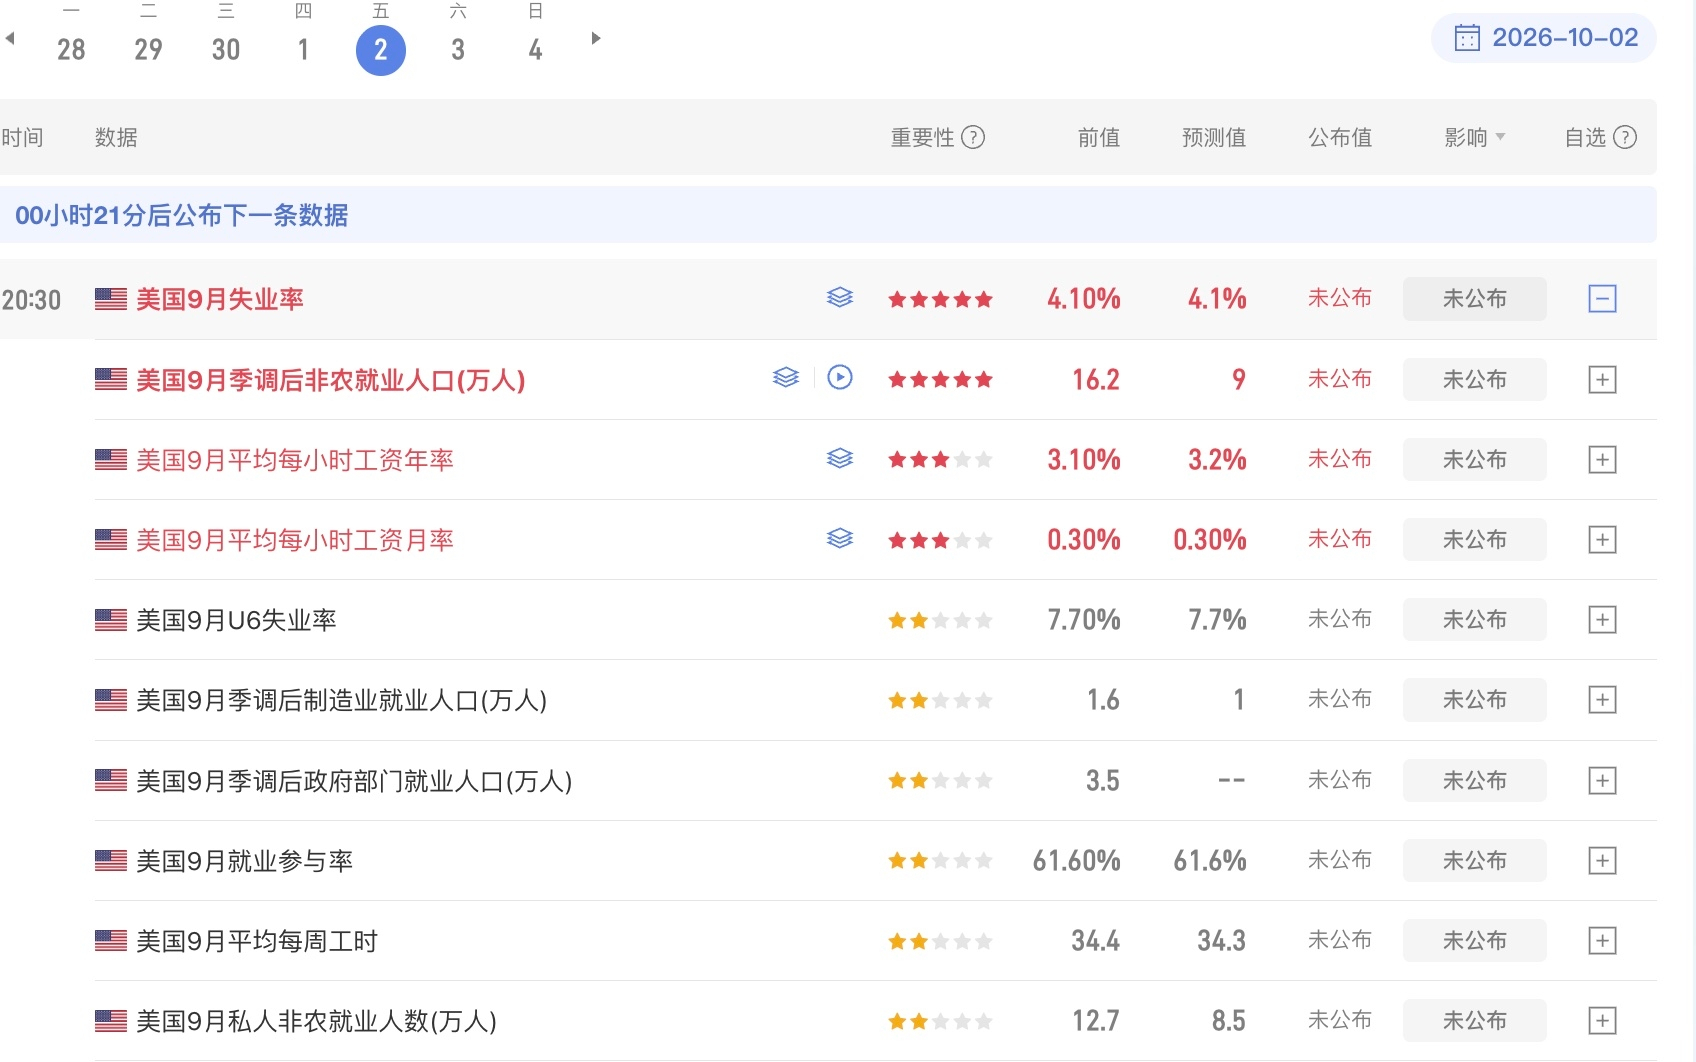
Für den Markt sind die Zinsschritte, die man sich im Vorfeld vorstellen kann, nicht das Problem. Gefährlich ist eine Zinserhöhung unter großer Unsicherheit – dann traut sich der Markt nicht, vorab einzupreisen. Deshalb sind die großen Non-Farm-Daten heute Abend so wichtig
Der Prognosekorridor für die Non-Farm-Daten in diesem Monat liegt derzeit bei 35.000 bis 180.000 Beschäftigten. Der Schwerpunkt der Erwartungen liegt dabei bei 84.000 bis 90.000. Die Vorabdaten von 162.000 im August galten zuvor von den meisten Ökonomen als Ergebnis saisonaler Faktoren, die die Zahlen verstärkt haben
Daher gilt es heute Abend nicht nur die Non-Farm-Daten für September anzusehen, sondern auch die Korrektur der Daten für August. Ausgehend von den heutigen 90.000 Daten lassen sich drei unterschiedliche Fallgruppen ableiten:
a: die besten Daten – ≤50.000, Arbeitslosenquote ≥4,2%, Löhne ≤3,1%. Das sind taubenhafte Daten, die zeigen, dass sich der Arbeitsmarkt abkühlt. Schwache Beschäftigung begrenzt den Spielraum der Fed für Zinserhöhungen: Nicht nur würde das die Erwartungen für eine Zinserhöhung im Oktober weiter abschwächen, der Markt könnte sogar diskutieren, ob es im Dezember überhaupt eine Zinserhöhung geben soll!?
b: neutrale Daten – zudem die Kombination, die sich die Fed am meisten wünscht. Non-Farm im Bereich von 80.000 bis 100.000, Arbeitslosenquote 4,1% und Löhne bei etwa 3,2%. Das bedeutet, dass Beschäftigungs- und Lohnwachstum stabil sind; die Wirtschaft zeigt zudem Widerstandskraft – das ist am förderlichsten für Spielraum bei Zinserhöhungen. In diesem Fall würde die Wahrscheinlichkeit für eine Zinserhöhung im Dezember weiter steigen, sodass der Markt die Zinserhöhung im Dezember entsprechend einpreisen muss
c, schlechte Daten: Non-Farm über 120.000, Arbeitslosenquote 4,0% bis 4,1% und Lohnrate (monatlich) ≥0,3%. In diesem Umfeld sorgt sich der Markt darüber, dass sich der PCE abkühlt. Gleichzeitig bleibt die Wirtschaft aber aufwärtsgerichtet. Diese Daten würden das Argument für weitere Zinserhöhungen bei der Fed stärken. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober dürfte steigen. Ob die Wahrscheinlichkeit jedoch wieder auf über 50% zurückkehrt, ist nicht sicher, aber der Markt würde weiter zwischen Unsicherheiten hin- und hergerissen
d: die schlechtesten Daten – Non-Farm Beschäftigung 150.000, Arbeitslosenquote fällt auf 4%. Die Lohnrate (monatlich) liegt bei ≥0,4%. Das bedeutet: Beschäftigung und Wirtschaft sind sehr heiß. Dadurch könnte die Wahrscheinlichkeit für eine Zinserhöhung im Oktober direkt auf 50% zurückkehren, möglicherweise sogar über 60%
Nach unserer Einschätzung werden die Daten heute Abend sehr wahrscheinlich den Fall b und c zeigen; die Wahrscheinlichkeit für eine Zinserhöhung im Oktober dürfte sich nicht allzu stark erhöhen, aber sie würde dazu führen, dass die Wahrscheinlichkeit für eine Zinserhöhung im Dezember weiter steigt
Dabei ist zu beachten: Die Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt derzeit bei etwa 60% und befindet sich noch nicht in der ersten Einpreisungsphase. Aber sobald die heutigen Daten die Wahrscheinlichkeit auf über 70% bringen, bedeutet das, dass der Markt beginnen wird, einzupreisen
Wenn die Erwartungen für Zinserhöhungen in den Dezember verschoben werden und die Wahrscheinlichkeit dafür hoch ist, ist das kurzfristig grundsätzlich positiv für Risk Assets. Für den Anleihemarkt ist es eher negativ, ebenso für Gold, während es dem US-Dollar zugutekommt
Für den Risiko-Markt gibt es kurzfristig keinen zusätzlichen Druck durch Zinserhöhungen. Danach kann man für Dezember weitere Wirtschaftsdaten abwarten. Kurz gesagt: Das ist erst mal eine kleine Erleichterung!