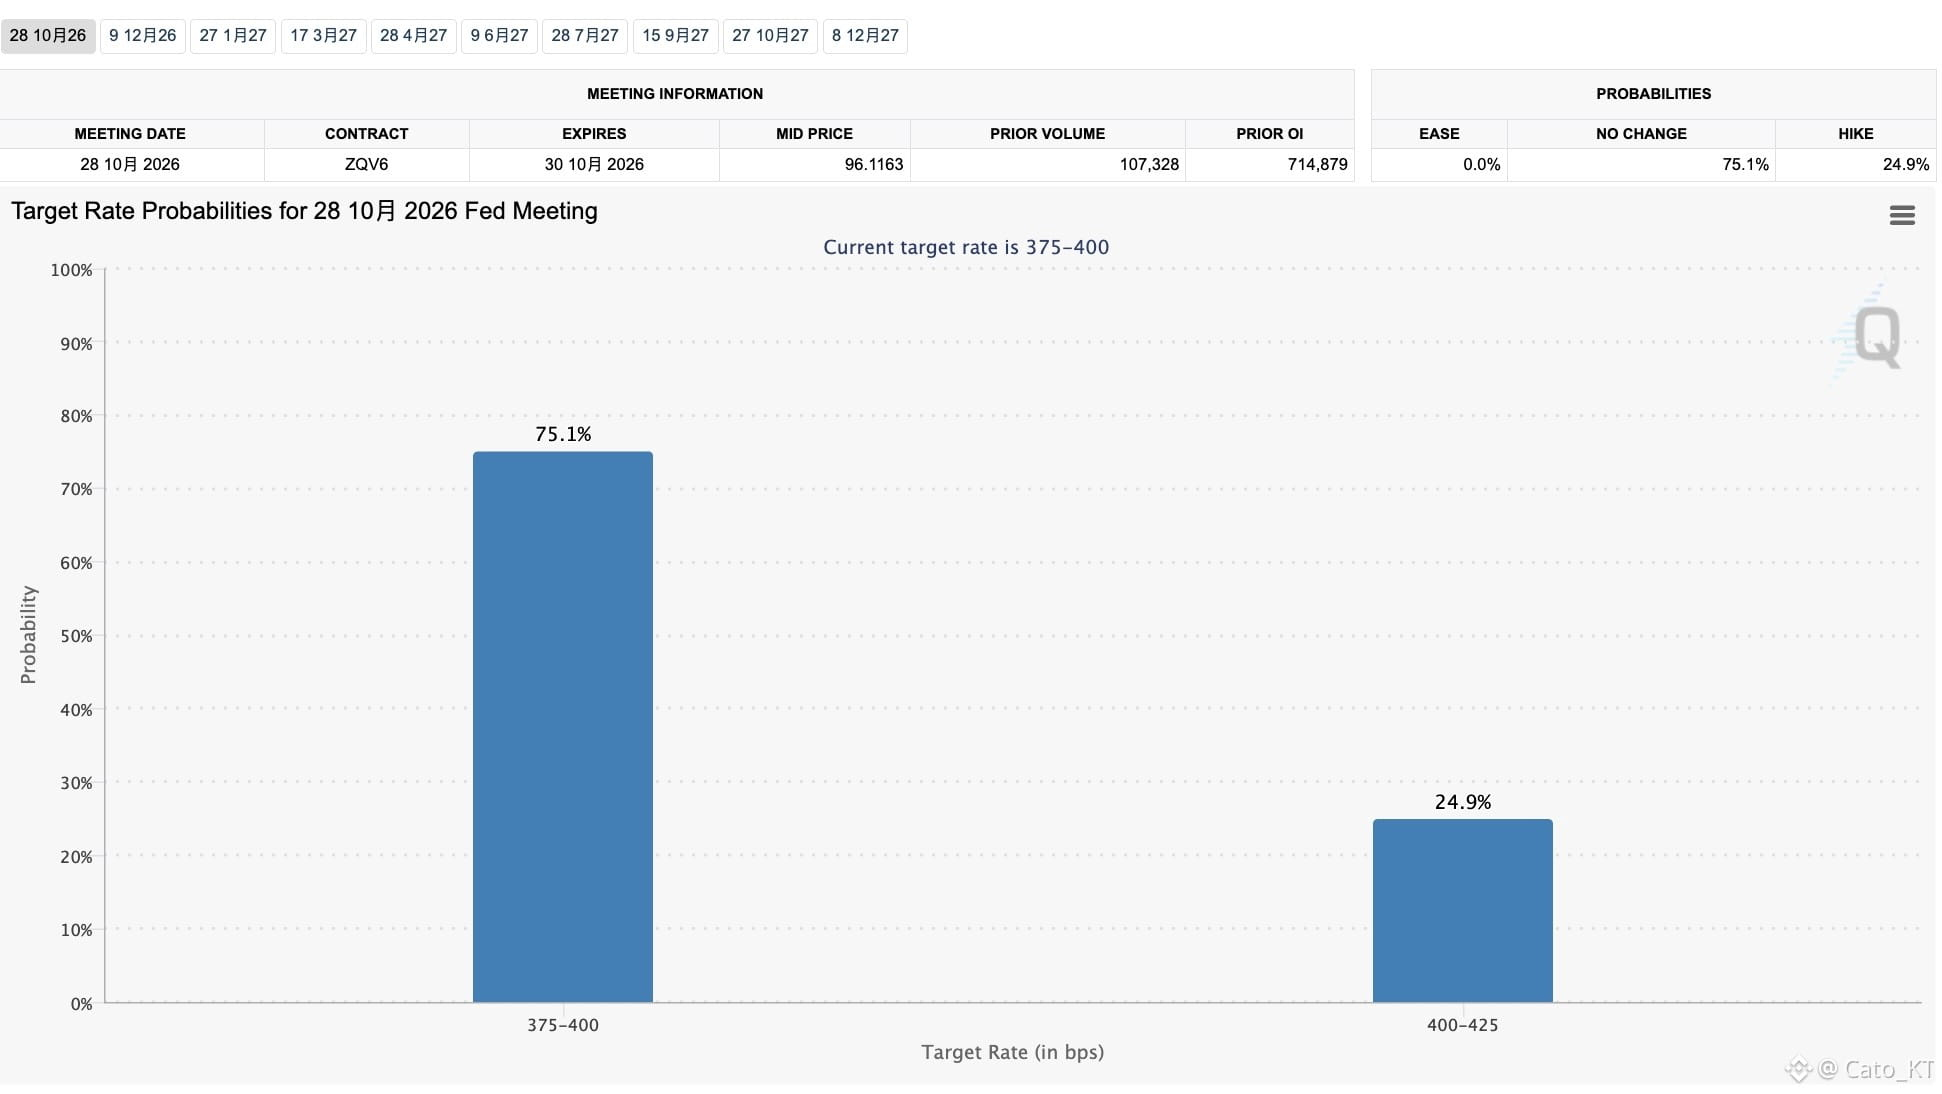
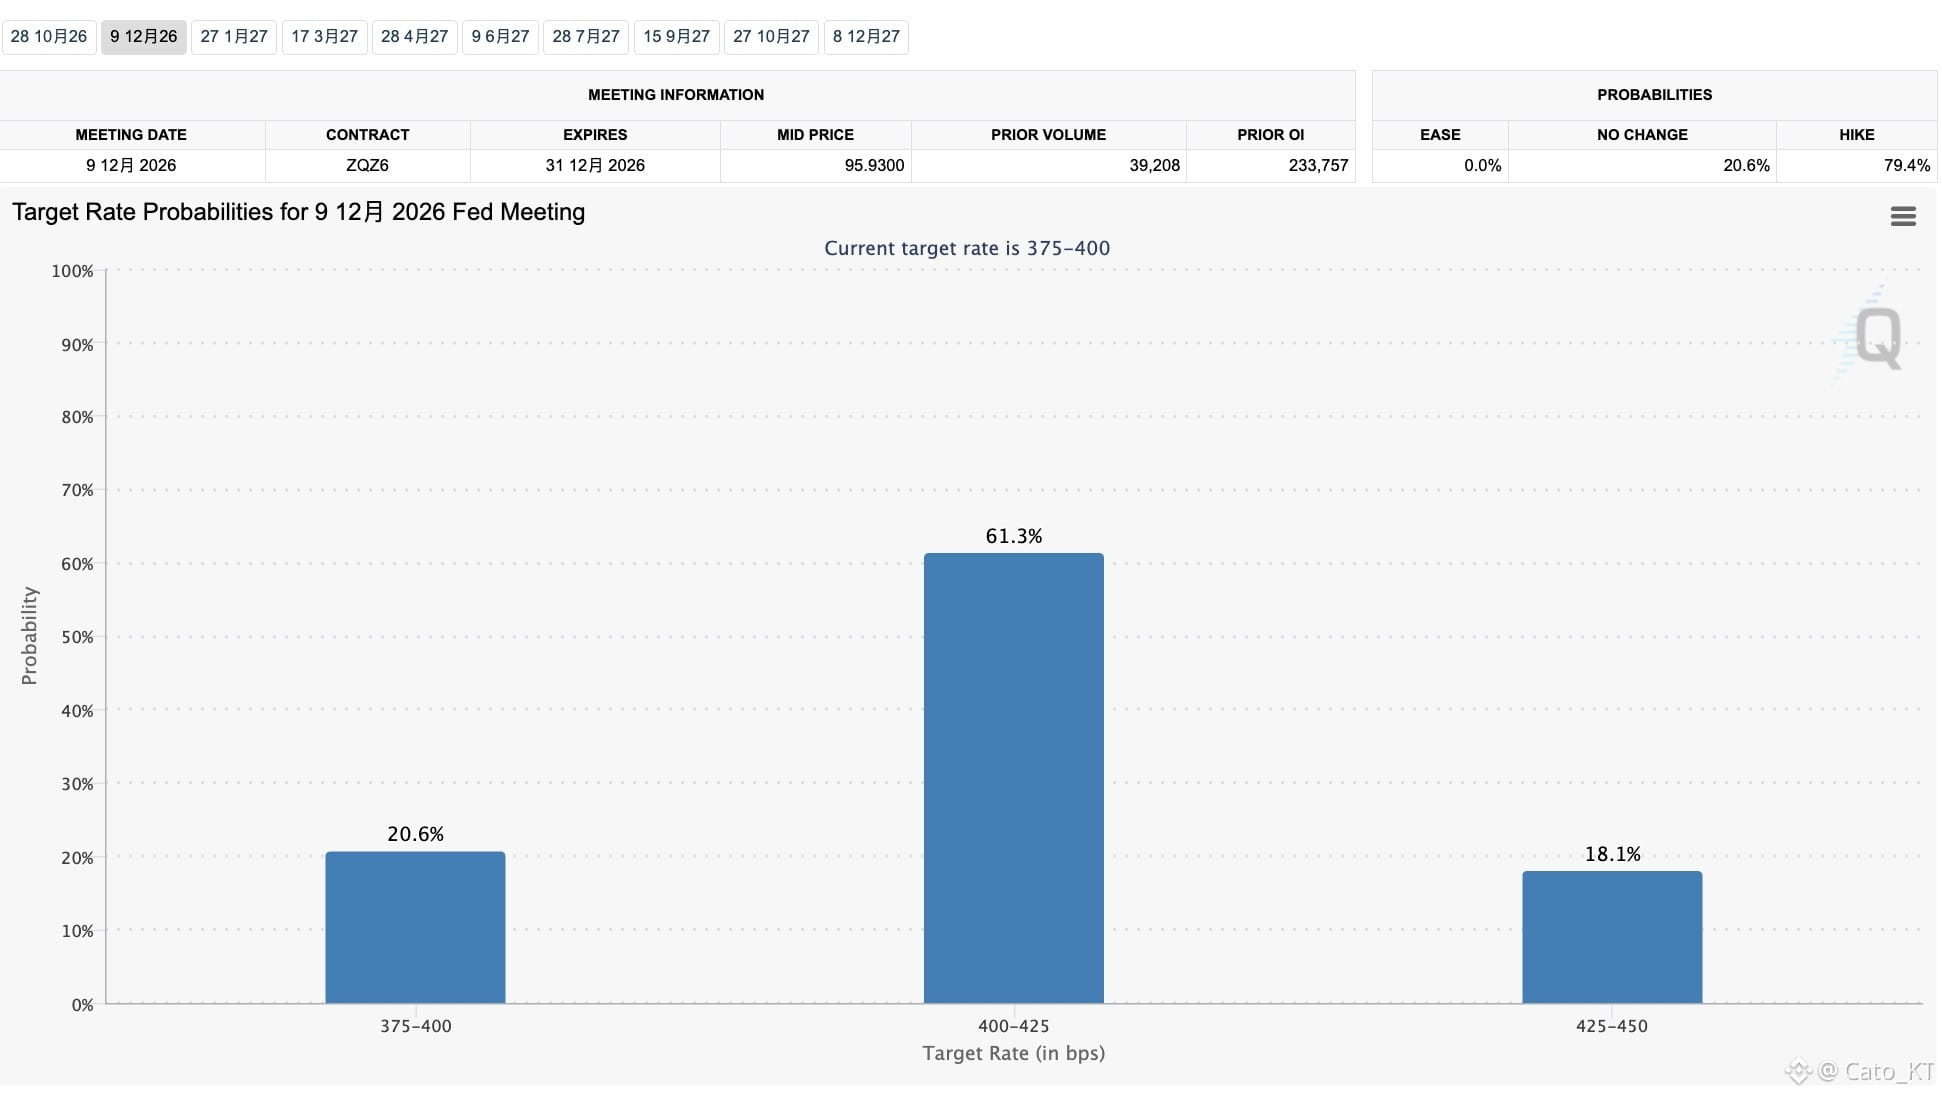
Der Vorsitzende der New Yorker Fed, Williamms, + der Vizevorsitzende der US-Notenbank, Jefferson: Die Reden beider innerhalb von zwei Tagen haben die Wahrscheinlichkeit einer Zinserhöhung auf unter 30 % gedrückt.
Gleichzeitig ist die Wahrscheinlichkeit einer Zinserhöhung auf Dezember „verschoben“ worden, wodurch sie auf über 60 % angehoben wurde. Kurzfristig vermeidet dies, dass der US-Aktienmarkt den Belastungsdruck durch Zinserhöhungen spürt, und stabilisiert außerdem vorübergehend den Druck auf die Renditen im Anleihemarkt, nachdem diese stark gestiegen waren.
Man kann erkennen, dass weder Trump persönlich noch die Fed-Regierungsmitglieder wirklich eine Zinserhöhung wollten—genauer gesagt: Sie wollen nicht, dass der Markt in einem Umfeld aktiver Erwartungen auf eine Straffung der Geldpolitik „lebendig“ wird.
Für den US-Aktienmarkt ist künstliche Intelligenz das Rückgrat, aber dieses Rückgrat kann keine Zinserhöhungen verkraften—bzw. nicht die Rückkehr eines Zinserhöhungszyklus. Deshalb tauchten die Schlüsselpersonen der Fed auf: Sie haben die Zinserwartungen nach hinten verschoben und gleichzeitig die Berechnung des Kerninflationsindex angepasst, um den Marktdruck zu verringern.
Weitere Kombinationen: Rohölpreise senken + die Rückkaufkraft des Finanzministeriums erhöhen + nicht erhöhen bzw. hohe Zinsen beibehalten—und nach der Überwindung der Energiekrise wieder zu Zinssenkungserwartungen zurückkehren. Das wird dem US-Aktienmarkt erneut Wachstumskraft geben!
Ironischerweise hat Wosch seit Monaten von einer Verringerung der vorlaufenden (forward-looking) Guidance gesprochen; am Ende setzt man aber immer noch auf die Fähigkeit der Schlüsselpersonen der Fed, die Erwartungen zu steuern. Andernfalls müsste der US-Aktienmarkt heute wohl einen weitaus größeren Druck tragen! #美国10年期美债收益率逼近5.3%