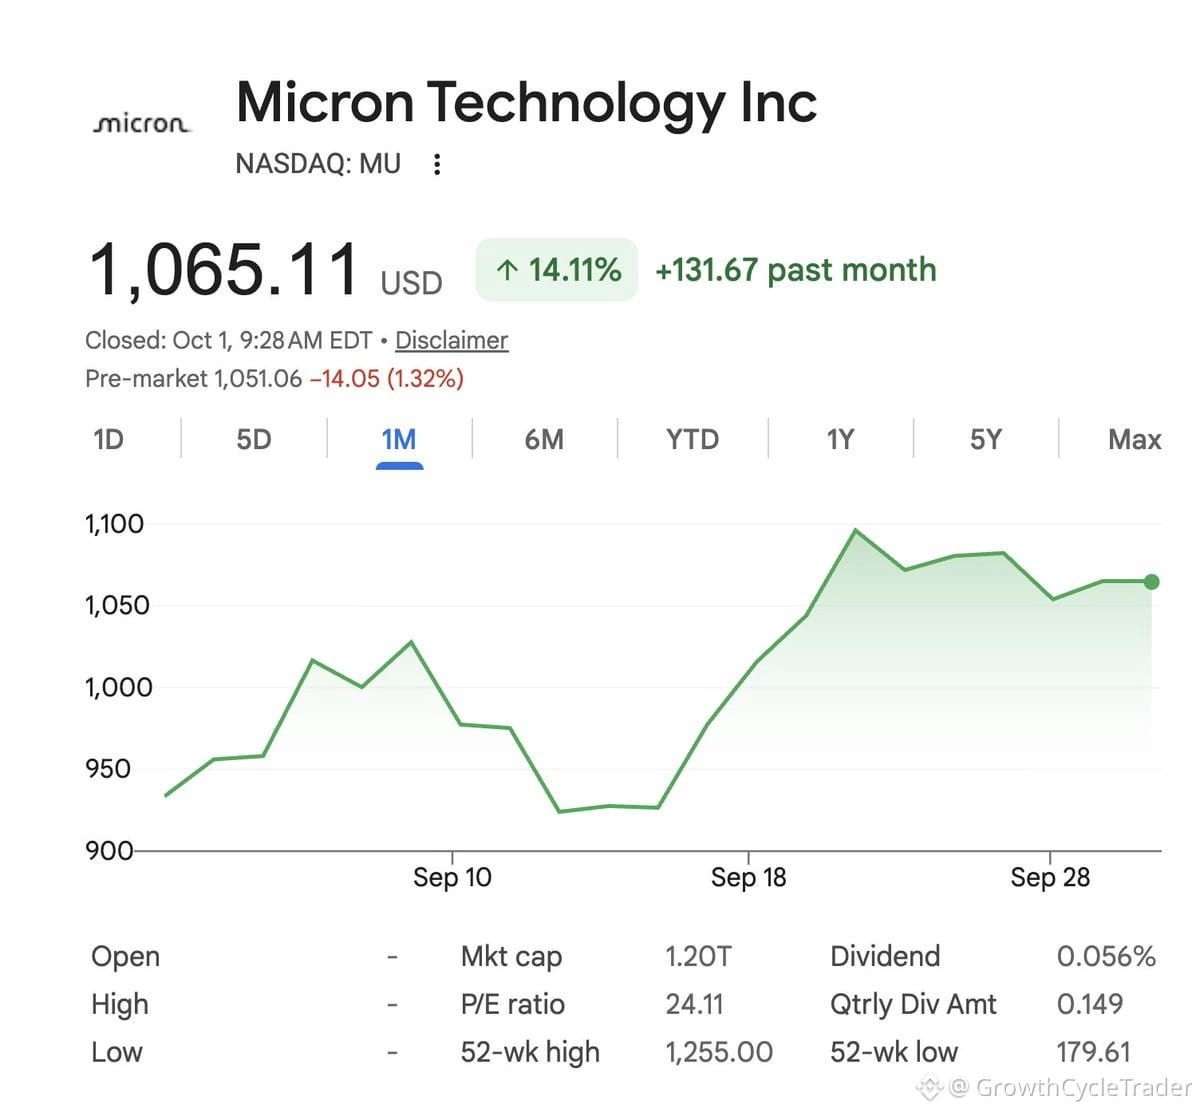
$MU lieferte eine solide Gewinnüberraschung und hob die Prognose an, doch die Aktie bewegte sich kaum – ein klassischer Fall von Erwartungen, die bereits eingepreist waren.
Die Kursziele von Wall Street erzählen eine interessante Geschichte darüber, wie gespalten die Branche bei Memory ist:
Bullen (Melius bei 2.200 USD, Susquehanna bei 2.000 USD) setzen darauf, dass die durch KI getriebene HBM-Nachfrage auch 2025 weiter beschleunigt.
Bären (Morgan Stanley bei 1.200 USD, Goldman bei 1.250 USD) machen sich Sorgen über den Abbau der Lagerbestände, den Preisdruck bei NAND und darüber, ob der AI-Capex-Zyklus die aktuellen Bewertungen tragen kann.
Der Durchschnitt der 16 Firmen liegt bei rund 1.550 USD gegenüber den heutigen 1.065 USD – grob 45% Aufwärtspotenzial, falls der Konsens richtig liegt.
Aber was wichtiger ist als die Kursziele: Memory ist historisch zyklisch, und $MU führt typischerweise die Rotation im Sektor an, wenn Investoren von Software/Services zurück in Hardware-Enabler wechseln. Die Frage ist nicht, ob $MU ein gutes Unternehmen ist – das ist es zweifellos. Die Frage ist der Zeitpunkt.
Wenn du davon ausgehst, dass die Ausgaben für KI-Infrastruktur stark bleiben und die HBM-Margen halten, könnte dieser Rücksetzer nach den Earnings ein Geschenk sein. Wenn du denkst, dass wir am Ende des Zyklus sind und die Memory-Preise ihren Höhepunkt erreicht haben, dann wartest du.
Ich neige eher zur ersten Variante. Memory-Knappheiten lösen sich nicht über Nacht von selbst, und der KI-Ausbau steckt noch in den frühen Phasen.