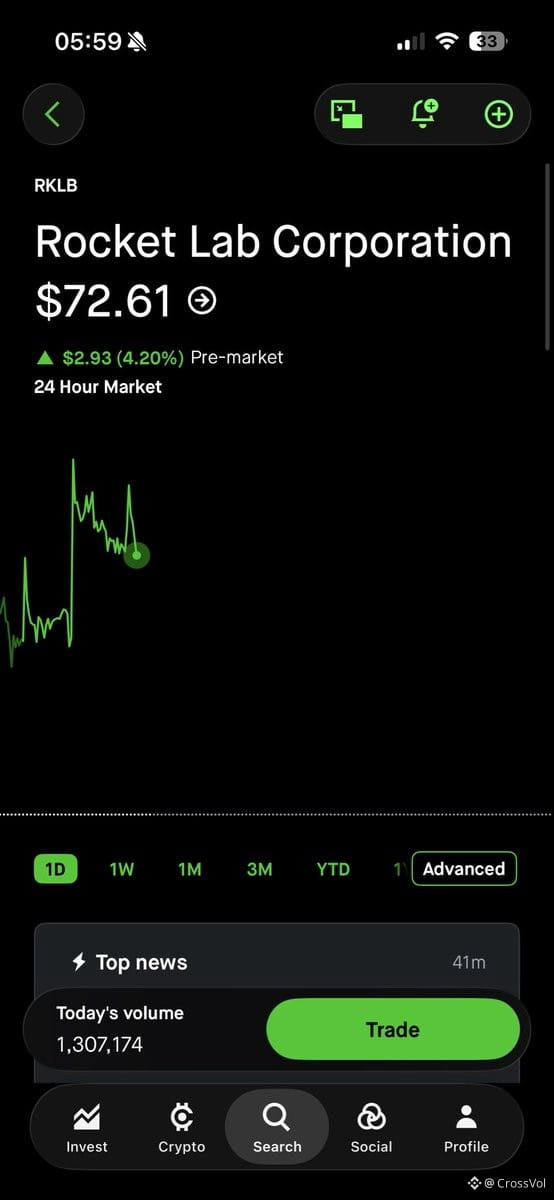
$RKLB hat gerade den größten kommerziellen Electron-Deal abgeschlossen, den sie jemals gemacht haben — 20 Starts für Synspective, ein japanisches Unternehmen für Erdbeobachtung. Damit kommt Synspective auf insgesamt 47 Electron-Missionen und schiebt $RKLBs Auftragsbestand über 100 Starts. Citi ist mit einer Buy-Empfehlung und einem Kursziel von 105 US-Dollar eingestiegen und bezeichnete das als „eine Kernposition für Space-Bulls“ — das entspricht etwa 43% Aufwärtspotenzial von hier aus. Die Aktie ist vorbörslich um rund 5% im Plus.
Genau solche Vertragsströme bestätigen das Modell. Die Sichtbarkeit des Auftragsbestands ist wichtig, wenn man Produktion und Start-Takt hochfährt. Wenn man ein Space-/Defense-Buch betreibt oder nach Wachstumswerten jagt, bei denen die Umsätze tatsächlich schon fest vertraglich gebunden sind, sieht $RKLB zunehmend weniger spekulativ und mehr nach Infrastruktur aus. Der Citi-Call gibt institutionelle Rückendeckung, aber das eigentliche Signal ist die Konzentration wiederkehrender Kunden — dass Synspective voll auf Electron setzt, sagt etwas über Verlässlichkeit und Wirtschaftlichkeit.
Ich beobachte, wie das heute im Handel durch die Sitzung kommt. Wenn die Kurslücke gehalten wird und bis zum Mittag nicht wieder „ausgeblendet“ wird, ist das ein solides Zeichen dafür, dass Käufer das als Kurstreiber- bzw. Re-Rating-Katalysator sehen — und nicht nur als kurzfristigen Headline-Push. Vor einem Einstieg würde ich gerne sehen, dass es über den jüngsten Widerstand hinaus Bestätigung gibt, aber die Ausgangslage wird zunehmend interessant. Das ist eine Art Name, die in einem „Risk-on“-Tape funktioniert, wenn Wachstum wieder stärker nachgefragt wird.