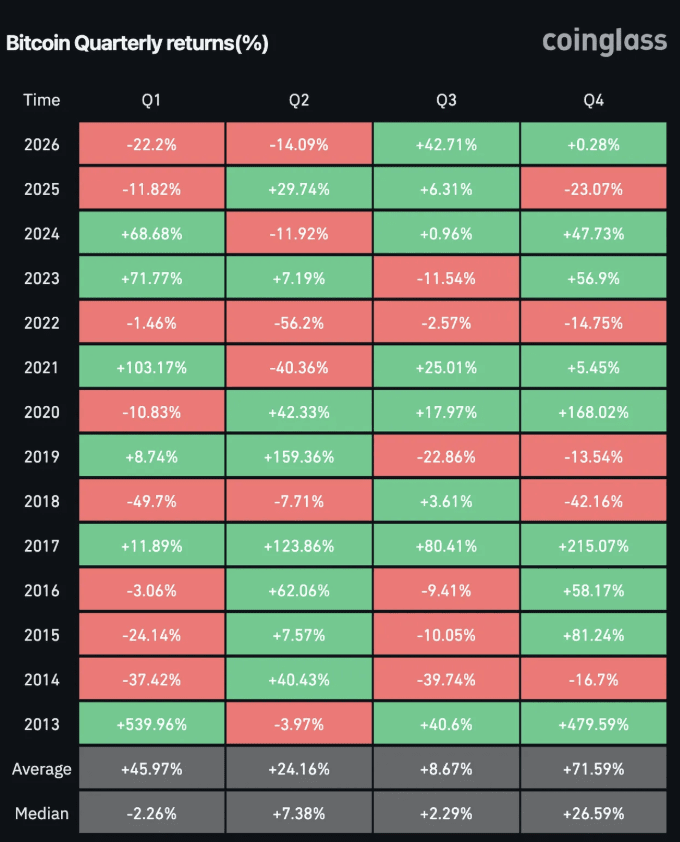
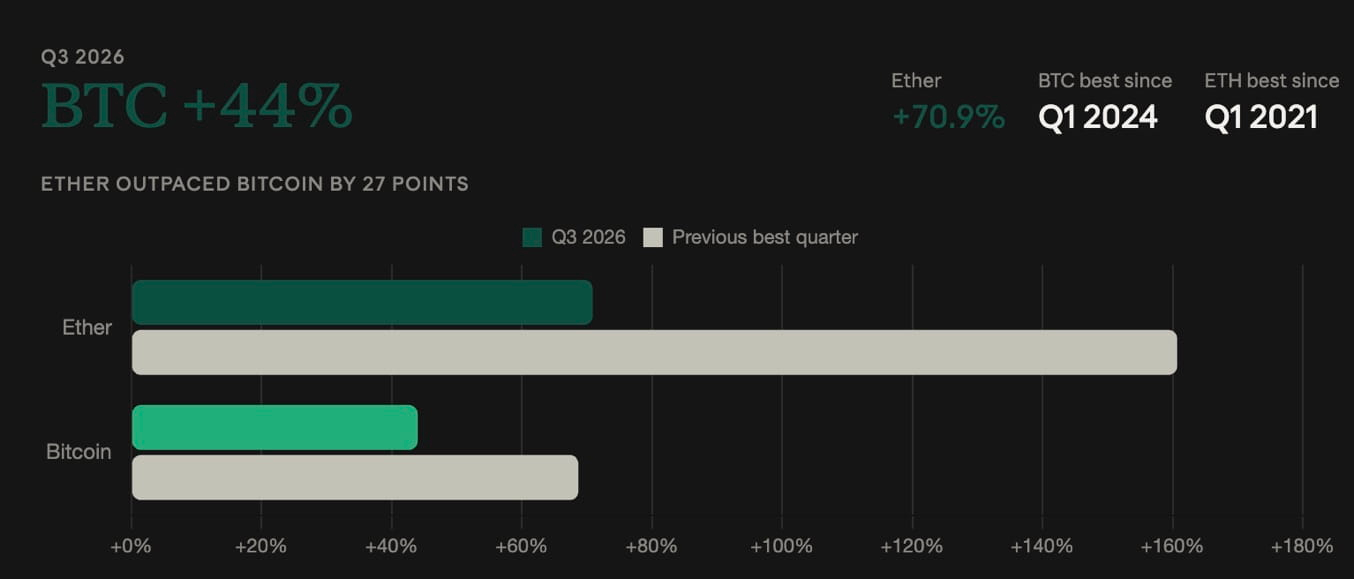
Bitcoin beendete Q3 mit einem Plus von 44 % – dem besten Quartal seit Q1 2024 – und Ether stieg um 70,9 %, dem stärksten seit Q1 2021. Drei Konjunkturdaten zur Beschäftigung diese Woche lasen sich allesamt robust: ADP 90.000, Erstanträge auf Arbeitslosenhilfe 197.000 (unter 200.000 zum ersten Mal seit Wochen) und Chicago PMI 58,8 vs. 51,2 Prognose – zusammen verschiebt das die Richtung des NFP am Freitag hin zum oberen Ende der Spanne von 60.000 bis 100.000+. Der Anstieg der PCE-Daten am Mittwoch auf 85.500 $ wurde innerhalb weniger Stunden wieder wettgemacht, da die Rendite der 10-jährigen Staatsanleihen nahe 5,3 % verharrte und der DXY auf 101,81 kletterte. Citi erhöhte sein 12-Monats-Ziel für Bitcoin auf 113.000 $ – gestützt auf eine dünne-Zufluss-These und untermauert durch das LTH-Angebot (Long-Term Holders) auf einem Allzeithoch von 80 %. Q3-Bitcoin-ETFs verzeichneten Zuflüsse von 6,34 Mrd. $, wodurch die Abflüsse von 5 Mrd. $ aus Q2 wieder ausgeglichen wurden. Micron übertraf die Erwartungen und gab eine Prognose für Q1 2027 von 61,5 Mrd. $ ab, gegenüber 57 Mrd. $.
Bitcoin gibt seinen PCE-Impuls zurück, während die 10-Jahres-Rendite nahe 5,3 % hält
Bitcoin schoss am Mittwoch über 85.500 USD, nachdem der weichere PCE-Wert veröffentlicht wurde, bevor es auf 83.700 USD zurückkehrte, als sich die Treasury-Renditen umdrehten. Die 10-Jahres-Rendite schloss 1,6 Basispunkte höher bei 5,276 %, nachdem sie 5,30 % berührt hatte – der höchste Stand seit 2002 –, und die 30-Jahres-Rendite schloss bei 5,63 %. Das Muster ist der direkte Belastungstest von Thielens Rahmenwerk: Ein schwächerer PCE senkte die Wahrscheinlichkeit einer Zinserhöhung im Oktober von 70 % auf 47,1 %, aber die Long Rendites folgten nicht – ein Hinweis, dass der fiskalische und term-premium-getriebene Faktor die treibende Ursache ist und ein schwächerer Inflationswert das nicht beheben kann. Öl war es, das die kurze Entspannung umdrehte: WTI +2 %, wobei Benzin und Diesel jeweils um 4 % zulegten. Die reale 10-Jahres-Rendite stieg auf 2,83 % von 2,68 % in der Woche bis zum 25. September. Der nächste Test ist die NFP am Freitag: Kalshi preist 60 % Chancen auf über 90.000 gegenüber den 80.000 von Goldman und 60.000 von BofA ein.
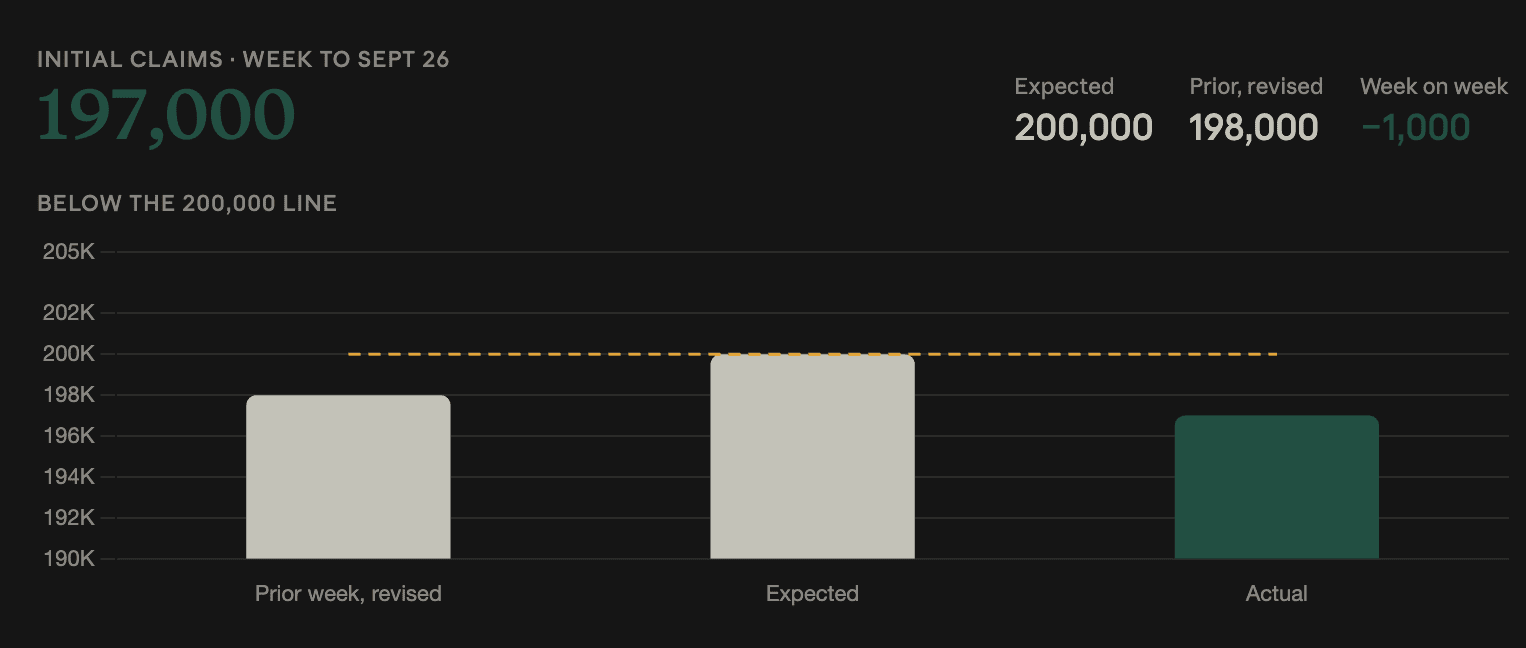
Erstanträge auf Arbeitslosenhilfe für die Woche bis zum 26. September kamen bei 197.000 heraus – unter dem Forecast von 200.000 und unter der revidierten Vorwochen-Zahl von 198.000 – und rundeten damit ein solides Set an Arbeitsmarktdaten vor den NFP am Freitag ab. Anträge unter 200.000 deuten auf einen angespannten Arbeitsmarkt hin: Arbeitgeber entlassen nicht, was zwar nichts über das Tempo beim Einstellen aussagt, aber zeigt, dass der Markt sich nicht über Entlassungen verschlechtert. Drei Meldungen zeigen nun in die gleiche Richtung: ADP 90.000 private Payrolls (vs. 70.000 erwartet), Chicago PMI 58,8 (vs. 51,2 Prognose) und 197.000 Anträge. Die Kombination neigt eher in Richtung der oberen Seite von Fridays Prognose-Spanne und erschwert die am Mittwoch getriebene Neubewertung der Zinsen aufgrund der Inflation – ein Arbeitsmarkt, der stabil bleibt, während die Inflation über 3 % liegt, ist keine Konstellation, die für Kürzungen spricht; es ist vielmehr diejenige, die die Fed am weiteren Anheben gehalten hat. BofAs Prognose für NFP von 60.000 hat von den drei Schätzungen vor Freitag die geringste Datengrundlage.
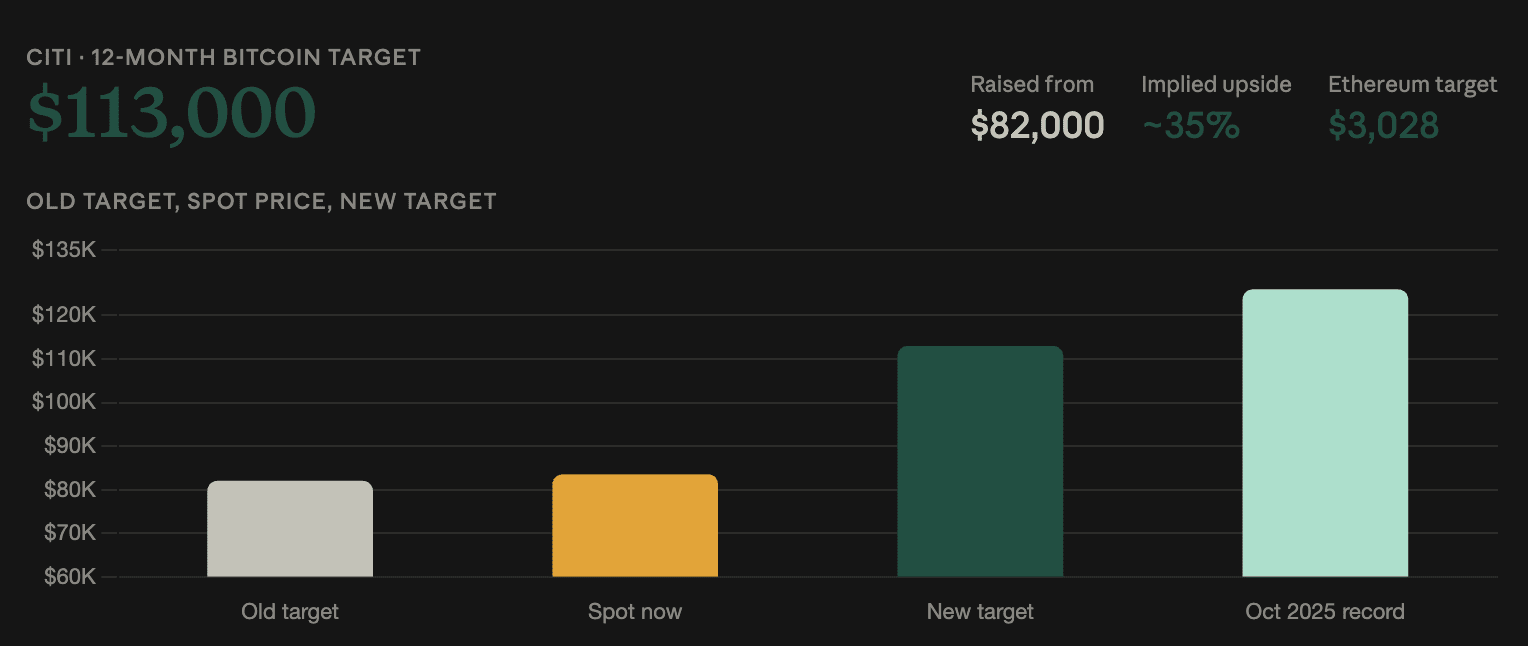
Citigroup hob sein 12-Monats-Bitcoin-Ziel von 82.000 USD auf 113.000 USD (+38 %) und Ethereum von 2.240 USD auf 3.028 USD (+35 %) an, während es zugleich nur 5 Mrd. USD an Krypto-Zuflüssen prognostiziert – weniger als allein die Bitcoin-ETFs in Q3 eingesammelt haben. Die These von den dünnen Zuflüssen stützt sich auf Glassnodes LTH-Angebot von 80 % des zirkulierenden Angebots (gegenüber 65 % vor einem Jahr): Weniger Verkaufsdruck bedeutet, dass eine gegebene Kaufmenge den Preis stärker bewegt. Citis Bitcoin-Ziel impliziert 35 % Upside gegenüber 13 % für Ethereum – das Gegenteil der tatsächlichen Performance in Q3, als ETH Bitcoin um 27 Prozentpunkte übertraf. Reale Renditen bei 2,83 % sind der makroökonomische Gegenwind; Thielens fiskal-getriebenes Rahmenwerk ist der Bull-Case, von dem das Kursziel indirekt abhängt. Das vorherige Ziel von 82.000 USD lag bereits unter dem Kursniveau, zu dem Bitcoin gehandelt wird, sodass die Revision eher eine Reflexion als eine vorausschauende Anpassung ist.
Bitcoin schließt sein bestes Quartal seit Anfang 2024 ab, während Ether um 70,9% zulegt
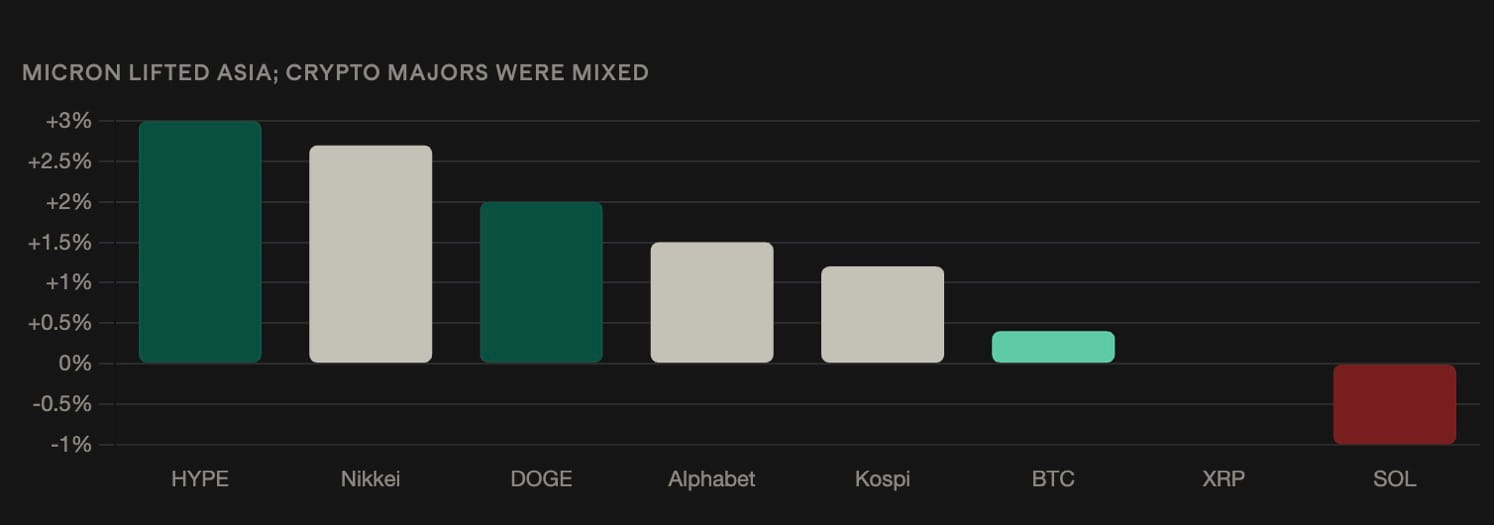
Bitcoin beendete Q3 mit +~44 % – dem besten Quartal seit Q1 2024 (+68,7 %) – und Ether gewann 70,9 %, sein stärkstes seit Q1 2021; beide folgten auf drei aufeinanderfolgende Quartale mit Rückgängen. Der LTH-Bestand erreichte ein Allzeithoch von 80 % des zirkulierenden Angebots, da die 155-Tage-Schwelle nun Coins umfasst, die seit Ende April nicht bewegt wurden – die Akkumulation setzte sich trotz des Rückgangs fort. Das Quartal endete mit einem Rundflug: PCE brachte Bitcoin über 85.500 USD, bevor es innerhalb von zwei Stunden auf 83.500 USD zurückfiel, als Öl sprang und die Renditen sich umdrehten. Micron schlug die Umsatzprognose (54,23 Mrd. USD vs. 51,1 Mrd. USD) und gab für Q1 2027 einen Ausblick von 61,5 Mrd. USD vs. 57 Mrd. USD – CEO Mehrotra: „Die Nachfrage der Branche hat sich seit unserem letzten Earnings-Call verstärkt.“ Der Chicago PMI sprang auf 58,8 von 47,1, möglicherweise ein Vorgeschmack auf den nationalen ISM. Hut 8 CEO stellte klar, dass ein 1,5-Mio.-Anteil- Filing die Aufnahme von Sicherheitenkrediten widerspiegelte, nicht einen Verkauf.
Bitcoin-ETFs nehmen 6,34 Milliarden USD in Q3 ein, nachdem es in Q2 5 Milliarden USD Abflüsse gab
Q3-Zuflüsse in den Bitcoin-ETF in Höhe von 6,34 Mrd. USD haben die Abflüsse aus Q2 in Höhe von 5 Mrd. USD umgedreht – ein Plus-Umschwung von über 11 Mrd. USD –, aber der monatliche Momentum-Trend verlangsamt sich: Juli 172 Mio. USD, August 3,52 Mrd. USD, September 2,65 Mrd. USD. Die Serie riss am Mittwoch mit Abflüssen von 149 Mio. USD. Die ETF-Zuflüsse erfassten eine Nachfrage-Komponente, während die Gesamt-Spot-Nachfragemetrik von CryptoQuant über 30 Tage um 170.000 BTC zurückging – ETFs kauften also von Verkäufern anderswo, statt zur Netto-Nachfrage hinzuzukommen. Ether-ETFs zogen in Q3 3,05 Mrd. USD an, lieferten jedoch nur 70,9 % gegenüber 44 % bei Bitcoin – die Geldflüsse erklären weniger von Ethers Bewegung, konsistent mit einer breiteren Rotation in Richtung Altcoins. Highlights bei Altcoin-Fonds: XRP-ETFs 308 Mio. USD in Q3 (kumuliert 1,79 Mrd. USD), Solana 272 Mio. USD im September, Zcash 246 Mio. USD im September. Q4 liegt historisch im Schnitt bei 77 % für Bitcoin (Median 47,7 %) – das Makro-Setup (10-Jahres-Rendite bei 5,3 %, reale Renditen bei 2,83 %, DXY bei 101,81) ist weniger unterstützend als der saisonale Rekord vermuten lässt.