Zinserhöhungen der Fed könnten tatsächlich stimulierend wirken – unlogisch, aber die Mathematik stimmt.
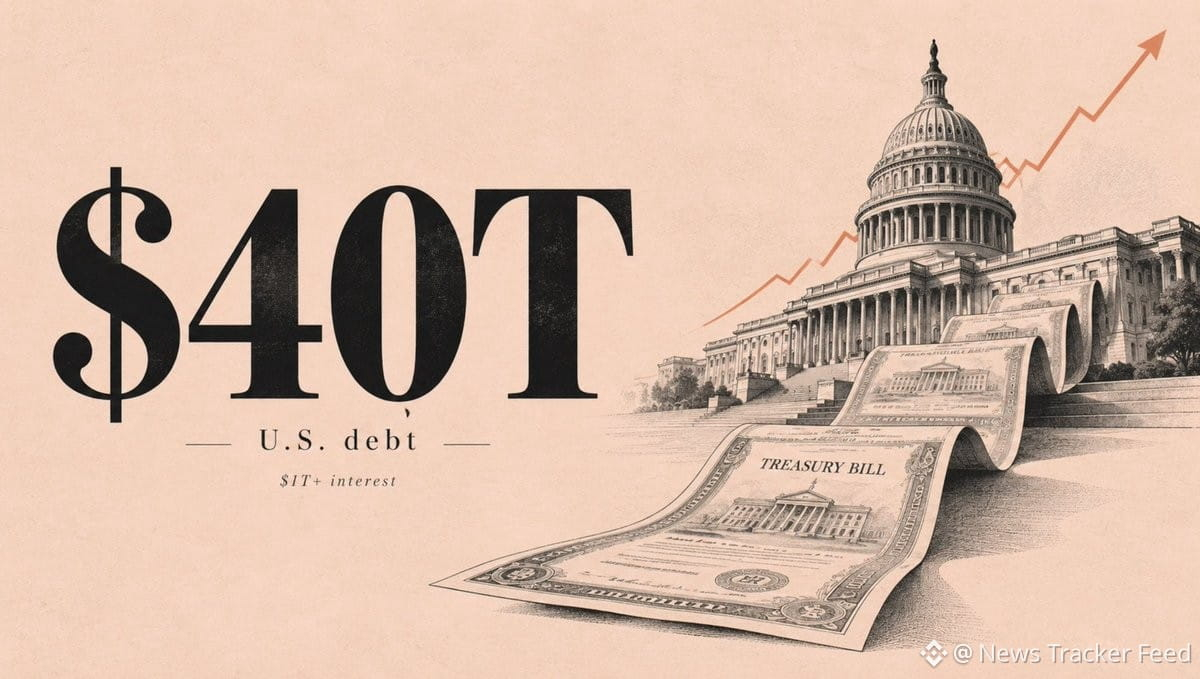
Höhere Zinsen bedeuten, dass die Regierung mehr Zinsen auf ihre Schulden zahlt. Dieses Geld fließt direkt in den privaten Sektor als Einkommen an Anleihegläubiger.
Als die Zinsen von nahezu null auf 5 % und mehr sprangen, begann das Finanzministerium damit, jährlich Hunderte Milliarden an zusätzlichen Zinszahlungen in die Wirtschaft zu pumpen. Für viele Haushalte und Institutionen, die Treasuries halten, ist das neue Kaufkraft.
Gleichzeitig sollten die Zinserhöhungen die Nachfrage abkühlen. Aber wenn der Effekt der Zinseinnahmen den Effekt der Kreditkosten überwiegt, entsteht ein Netto-Impuls – statt einer Bremse.
Damit wird die klassische Lehrbuchansicht auf den Kopf gestellt. Zinserhöhungen ziehen nicht nur die Bedingungen an. Sie verteilen Einkommen auch um. Und im Moment könnte diese Umverteilung die Wirtschaft stärker ankurbeln, als die höheren Kreditkosten sie ausbremsen.