


US-Spot-Bitcoin-ETFs verzeichneten im dritten Quartal laut SoSoValue etwa 6,34 Milliarden US-Dollar an Nettozuflüssen — ihr stärkstes Quartal in 2026.
Das kehrt etwa 5 Milliarden US-Dollar an Nettoabflüssen aus dem zweiten Quartal um — ein Umschwung von mehr als 11 Milliarden US-Dollar zwischen den beiden Zeiträumen.
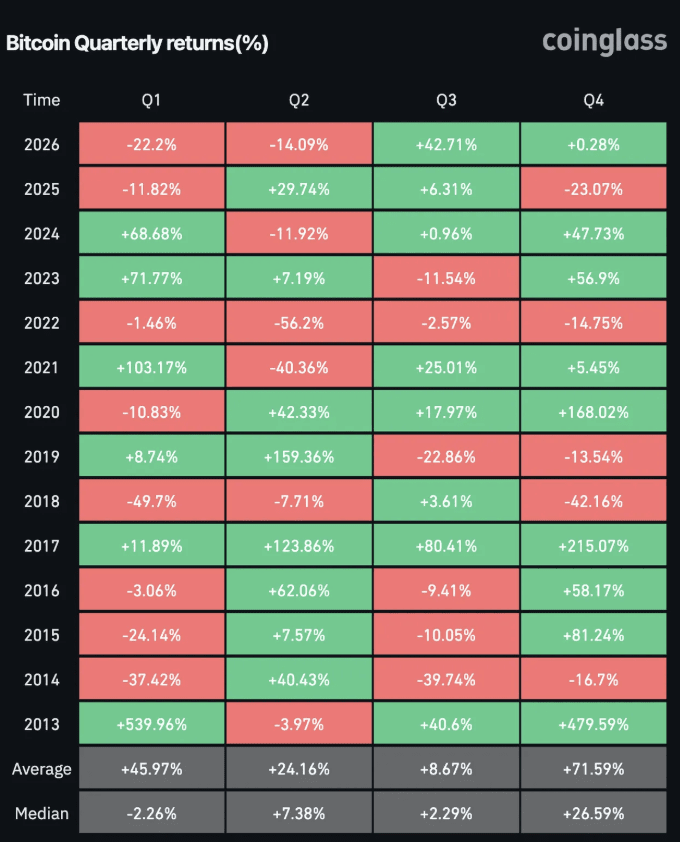
Bitcoin legte im Quartal um 42,71% zu — das stärkste seit dem vierten Quartal 2024 und die beste Performance im dritten Quartal seit 2017, so CoinGlass.
Das monatliche Muster zeigt nachlassenden Momentum
Das Quartal war in der zweiten Hälfte vorgezogen und verlangsamt sich nun.
Juli brachte 172 Millionen US-Dollar. August brachte 3,52 Milliarden US-Dollar. September schloss mit 2,65 Milliarden US-Dollar — etwa 25% weniger als im August.
Diese Reihenfolge ist wichtiger als die Quartalssumme. Ein Quartal, das erst aufbaut und dann nachlässt, beschreibt Nachfrage, die als Reaktion auf den Preis eintraf, statt Nachfrage, die ihn angetrieben hat.
Auch September endete schwach. Bitcoin-ETFs verzeichneten am Mittwoch rund 149 Millionen US-Dollar an Nettoabflüssen und beendeten damit eine Neun-Tage-Zuflussserie, die zuvor etwa 3,1 Milliarden US-Dollar angezogen hatte.
Die Zuflüsse stehen gegen ein schwächeres Nachfragesignal
ETF-Zuflüsse sind ein Maß für Spot-Nachfrage, aber nicht das einzige.
CryptoQuant schätzt, dass die gesamte Spot-Nachfrage nach Bitcoin über die 30 Tage bis Dienstag um etwa 170.000 BTC geschrumpft ist. Dieser Wert habe sich im Vergleich zu −145.000 BTC am 11. September verschlechtert, während der Preis stieg.
Die beiden Werte sind vereinbar. ETFs haben Kapital aufgenommen, während andere Halter es abgezogen haben. Das bedeutet: Die regulierten Vehikel kauften anderswo von Verkäufern, statt die gesamte Nettonachfrage zu erhöhen.
Die HODL-Waves-Daten von Glassnode liefern noch ein drittes Puzzleteil. Langfristige Halter — Coins, die sich seit mindestens 155 Tagen nicht bewegt haben — stellen mittlerweile 80% des Angebots, ein Allzeithoch, das von 65% vor einem Jahr aus angestiegen ist.
Bestandsinhaber verkaufen nicht. Neue Nachfrage kommt über ETFs. Weder das eine noch das andere erklärt für sich allein einen Quartalsgewinn von 42,71%, und kurzfristige Liquidationen lieferten einen erheblichen Teil der Bewegung im September.
Ether-Fonds lieferten eine größere proportionale Kehrtwende
US-Spot-Ether-ETFs zogen im Q3 rund 3,05 Milliarden US-Dollar an, nachdem es im Q2 zuvor ungefähr 714 Millionen US-Dollar an Abflüssen gegeben hatte.
Ether stieg im Quartal um etwa 71% — das beste seit dem ersten Quartal 2021.
Das Verhältnis ist das Interessante. Das ETF-Komplex von Ether zog etwa 48% von dem an, was Bitcoins ETF-Komplex erhielt, lieferte jedoch 66% mehr Kurssteigerung — damit erklären ETF-Zuflüsse weniger von der Ether-Bewegung als von der von Bitcoin.
Das passt zur breiteren Rotation. Der Altcoin-Season-Index von CoinMarketCap lag fünf aufeinanderfolgende Tage über 60 bei 61/100 — ein Niveau, das in mehr als drei Monaten nicht erreicht wurde.
Altcoin-Fonds bauen kleinere Positionen auf
XRP-ETFs zogen im Q3 308 Millionen US-Dollar an und hoben die kumulierten Nettozuflüsse auf 1,79 Milliarden US-Dollar.
Solana-ETFs verzeichneten im September 272 Millionen US-Dollar, und Zcash-ETFs 246 Millionen US-Dollar.
Der Zcash-Wert sticht im Verhältnis zu seiner Markgröße besonders hervor. ZEC gewann in 30 Tagen 130% und erreichte ein Rekordhoch nahe 1.488 US-Dollar. Und ein einzelner US-Fonds hat inzwischen bereits in den ersten Monaten erhebliche Zuflüsse angezogen — darunter ein Tagesplus von 47 Millionen US-Dollar Mitte September, als der breitere Komplex Geld verlor.
Privacy war der beständigste Sektor-Trade des Quartals, und die ETF-Zuflüsse bestätigen die Teilnahme institutioneller Akteure — nicht nur reine Spekulation aus dem Retail-Bereich.
Womit das vierte Quartal rechnen muss
Das vierte Quartal von Bitcoin war historisch betrachtet das stärkste. Seit 2013 liegt es im Schnitt bei einem Plus von 77% mit einem Median von 47,7%, wobei die Lücke zwischen den Werten zeigt, dass der Durchschnitt durch eine kleine Zahl außergewöhnlich starker Quartale nach oben gezogen wird.
Das makroökonomische Umfeld ist weniger unterstützend als der saisonale Rekord.
Die Rendite der 10-jährigen US-Treasuries erreichte am Mittwoch 5,30% — den höchsten Stand seit 2002 — und die 30-jährige berührte 5,65%. Beide wendeten frühere Rückgänge um, die auf weichere als erwartete August-PCE-Daten folgten. Diese zeigten eine Gesamtinflation von 3,4% und eine Kernrate von 3%.
Bitfinex-Analysten identifizieren reale Renditen als den konkreten Druck: Die um die Inflation bereinigte 10-Jahres-Rendite stieg auf 2,83% von 2,68% in der Woche bis zum 25. September.
Der nächste Test sind die Non-Farm-Payrolls am Freitag. Kalshi preist die Chancen auf einen Wert über 90.000 bei fast 60% ein — gegenüber Goldman Sachs mit 80.000 und Bank of America mit 60.000.