MOMENTUM-PORTFOLIO VON EXCAVO: MECHANIK, ERGEBNISSE UND FALLSTRICKE DES SYSTEMATISCHEN ROTIERENS
Analytischer Überblick DVA
Manchmal ist das Spannendste an einer Anlagestrategie nicht, welche Aktien sie kauft, sondern nach welcher Regel sie sie verkauft.
EXCAVO-Aktien — ein gutes Beispiel für einen solchen Ansatz. Das Unternehmen bietet ein modelliertes Portfolio amerikanischer Aktien aus dem Universum S&P 500 an. Offiziell beschreibt EXCAVO es als Momentum-Strategie: Das System stuft Aktien anhand der Kursdynamik ein, aktualisiert monatlich etwa ein Drittel des Portfolios und verwendet weder Value noch Quality als eigenständige Faktoren.
Und genau hier beginnt das Spannende.
FAKT: Das ist keine Prognose, sondern ein Auswahlalgorithmus
EXCAVO nimmt Aktien des S&P 500 und berechnet 9–1 Momentum — die Preisänderung von vor 10 Monaten bis zu 1 Monat zurück.
Danach wird ein Portfolio aus 26 Positionen aufgebaut. Das Modell nutzt drei verschobene Tranchen mit je 15 Aktien. Jede Tranche wird ein Quartal gehalten, aber mit einer Verschiebung um einen Monat aktualisiert. Daher ändert sich jeden Monat etwa ein Drittel des Portfolios. Einzelne starke Positionen können direkt in zwei oder drei Tranchen gelangen.
Das Gewicht einer einzelnen Position liegt zwischen 2,22% und 6,67%, und der Anteil eines einzelnen Sektors ist auf 40% begrenzt.
Also fragt der Algorithmus nicht: „Welche Firma gefällt mir?“ Er fragt: „Welche Aktien haben derzeit die stärkste relative Kursdynamik?“
Das ist ein entscheidender Unterschied.
MECHANISMUS: Die Stärke bleibt, die Schwäche setzt sich ab
Momentum — это ein Einsatz darauf, dass die relative Stärke eines Assets eine gewisse Zeit anhalten kann.
Daher ist das System nicht verpflichtet, eine Aktie zu verkaufen, nur weil das Unternehmen „schlecht“ ist. Umgekehrt ist es auch nicht verpflichtet, eine Aktie nur deshalb zu halten, weil sie eine hohe Rendite gebracht hat. Wenn sich das Rating ändert, kann die Position reduziert oder geschlossen werden.
Für einen systematischen Anleger sollte es keine Idee geben wie: „Ich habe mit dieser Aktie schon Geld verdient, deshalb möchte ich sie nicht verkaufen.“ Es gibt nur eine Regel: Das Kriterium wird erfüllt → die Position bleibt. Das Kriterium wird nicht mehr erfüllt → die Position ändert sich.
Das ist keine Prognose der Zukunft. Das ist eine disziplinierte Reaktion auf die bereits vorhandenen Daten.
ERGEBNIS: Was zeigt die eigentliche EXCAVO selbst?
Laut der aktuellen offiziellen Seite von EXCAVO Stocks zeigt das Modell über einen Fünfjahreszeitraum +253,1% Gesamtrendite oder +27,7% im Jahresdurchschnitt. Der maximal ausgewiesene Drawdown beträgt −19,1%, und der längste Zeitraum unterhalb des vorherigen Hochs liegt bei 15 Monaten. EXCAVO weist darauf hin, dass die angegebenen Ergebnisse geschätzte Transaktionskosten und Slippage berücksichtigen.
Für die Jahre, die auf der aktuellen Seite angegeben sind:
Jahr EXCAVO S&P 500
2025 +37,1% +14,6%
2024 +31,2% +22,9%
2023 +16,1% +18,7%
2022 −5,3% −13,6%
2021 +14,3% +9,1%
Das ist eine wichtige Einzelheit für die Analyse. Das Jahr 2022 war verlustreich. Damit bestätigt die eigentliche Erfolgsgeschichte von EXCAVO nicht die These von einem System, das den Markt dauerhaft schlägt. Sie zeigt etwas anderes: Das Ergebnis hängt stark vom jeweiligen Marktregime ab.
WARUM MOMENTUM FUNKTIONIEREN KANN
Die Idee von Momentum ist keine Erfindung von EXCAVO. Die akademische Literatur untersucht dieses Phänomen seit Jahrzehnten: Aktien mit einer relativ starken Rendite in der jüngsten Vergangenheit neigen dazu, ihre relative Stärke für eine Weile beizubehalten.
Dimensional stellt fest, dass der Vorteil durch Momentum historisch auf einen relativ kurzen Horizont konzentriert ist und allmählich nachlässt: In ihrer Analyse verschwindet der Vorsprung gegenüber dem Markt etwa nach 9 Monaten, was zu einem hohen Turnover führt — für eine kontinuierliche Nutzung der Prämie kann die Umschlagshäufigkeit 100% übersteigen. Deshalb benötigen Systeme, die versuchen, diese Prämie zu nutzen, regelmäßige Positions-Updates.
S&P Dow Jones Indices hat außerdem einen separaten S&P 500 Momentum Index, der für die Messung von Aktien des S&P 500 mit nachhaltiger relativer Dynamik konzipiert ist. Stand: 31. August 2026 hatte dieser Index 99 Komponenten, wies +23,12% seit Jahresbeginn aus, −2,37% über drei Monate und +26,37% über ein Jahr.
Also ist Momentum nicht nur ein Marketingbegriff von EXCAVO. Das ist ein Faktor, der schon lange untersucht wird. Aber ein Faktor ist nicht gleichbedeutend mit einer Garantie.
FALLE Nr. 1: Momentum schaut zurück
Genau das ist die entscheidende Besonderheit. Das System sieht das, was bereits passiert ist. Wenn eine Aktie in den vergangenen Monaten stark gestiegen ist, erhält sie ein hohes Momentum-Ranking. Aber das bedeutet nicht, dass sie zwangsläufig weiter steigt.
Es kann zu einer Umkehr kommen: starker Trend → Wechsel im Markt → Rückgang → verspätetes Ausstiegssignal. Der Algorithmus hat sich nicht „geirrt“, wenn sich die Zukunft als anders erweist. Er arbeitete einfach mit den Daten, die zum Zeitpunkt der Entscheidung verfügbar waren.
FALLE Nr. 2: Momentum-Crashes
Das ist inzwischen kein theoretisches Problem mehr. Daniel und Moskowitz (2016) beschreiben seltene, aber lange negative Phasen von Momentum-Strategien, die unter dem Namen „crashes“ bekannt sind. Die Forscher bringen sie mit abrupten Markterholungen nach Börsenrückgängen und hoher Volatilität in Verbindung: Unter solchen Bedingungen können die gestrigen Gewinner zur Quelle von Verlusten werden und die gestrigen Außenseiter zu unerwarteten Führenden.
Und genau deshalb kann man Momentum nicht nur anhand der durchschnittlichen Rendite bewerten. Man muss auch auf Folgendes schauen: Rendite → Drawdown → Dauer des Drawdowns → Turnover → Kosten.
FALLE Nr. 3: Turnover des Portfolios
Die monatliche Rotation bedeutet, dass die Strategie Operationen benötigt. Dimensional weist darauf hin, dass das schnelle Abklingen der Momentum-Prämie einen hohen Turnover zur Erfassung dieser Prämie bedeutet: Da Up-Momentum-Aktien normalerweise nach etwa 9 Monaten nach ihrem vorherigen Rating keinen Beitrag mehr zur Prämie leisten, kann der Turnover für die kontinuierliche Nutzung der Prämie 100% übersteigen.
Das schafft ein praktisches Problem für Anleger. Selbst wenn EXCAVO geschätzte Kosten und Slippage in seinem historischen Modell berücksichtigt, kann ein realer Investor ein anderes Ergebnis durch den konkreten Broker, Spreads, den Zeitpunkt der Orderausführung, Steuern und seine eigene Positionsgröße erhalten. EXCAVO weist ausdrücklich darauf hin, dass der Nutzer die Trades selbst ausführt und damit das verbundene Risiko trägt.
FALLE Nr. 4: Momentum nicht mit Fundamentalanalyse verwechseln
Das ist besonders wichtig, um es in dem Ausgangsmaterial richtigzustellen. EXCAVO erklärt ausdrücklich:
„No other factors are used: no value, no quality — momentum only“.
Daher ist es nicht korrekt, ihr Portfolio über die Qualität des Geschäfts, Backlog, Marge oder Free Cash Flow als Teil eines Algorithmus zu erklären, wenn es um STOCKS geht. Das bedeutet nicht, dass grundlegende Daten für einen Anleger nutzlos sind. Es bedeutet nur eines: Man darf der Methode Faktoren zuschreiben, die sie offiziell nicht verwendet.
2026: wichtiger Test für Momentum
In diesem Jahr gibt es noch eine interessante Einzelheit. Der S&P 500 Momentum Index zeigte in der ersten Hälfte 2026 eine sehr starke Entwicklung, aber im Sommer drehte das Momentum abrupt. Laut den Daten von S&P Dow Jones Indices lag der Index am 31. August bei +23,12% YTD, aber über die vorangegangenen drei Monate bei −2,37%.
Öffentliche Marktübersichten haben außerdem Einbrüche beim Momentum erfasst, die mehr als 9% betrugen, seit dem 1. Juli, während der breite S&P 500 im gleichen Zeitraum ungefähr um 2,8% stieg.
Das ist ein gutes Beispiel dafür, warum Momentum nicht mit einer dauerhaften Führerschaft gleichgesetzt werden kann. Ein starker Faktor kann das Verhalten schnell ändern.
DVA: Was hier wirklich wichtig ist
Für DVA liegt die wichtigste Erkenntnis von EXCAVO nicht bei konkreten Aktien. Sie liegt in der Architektur der Entscheidung:
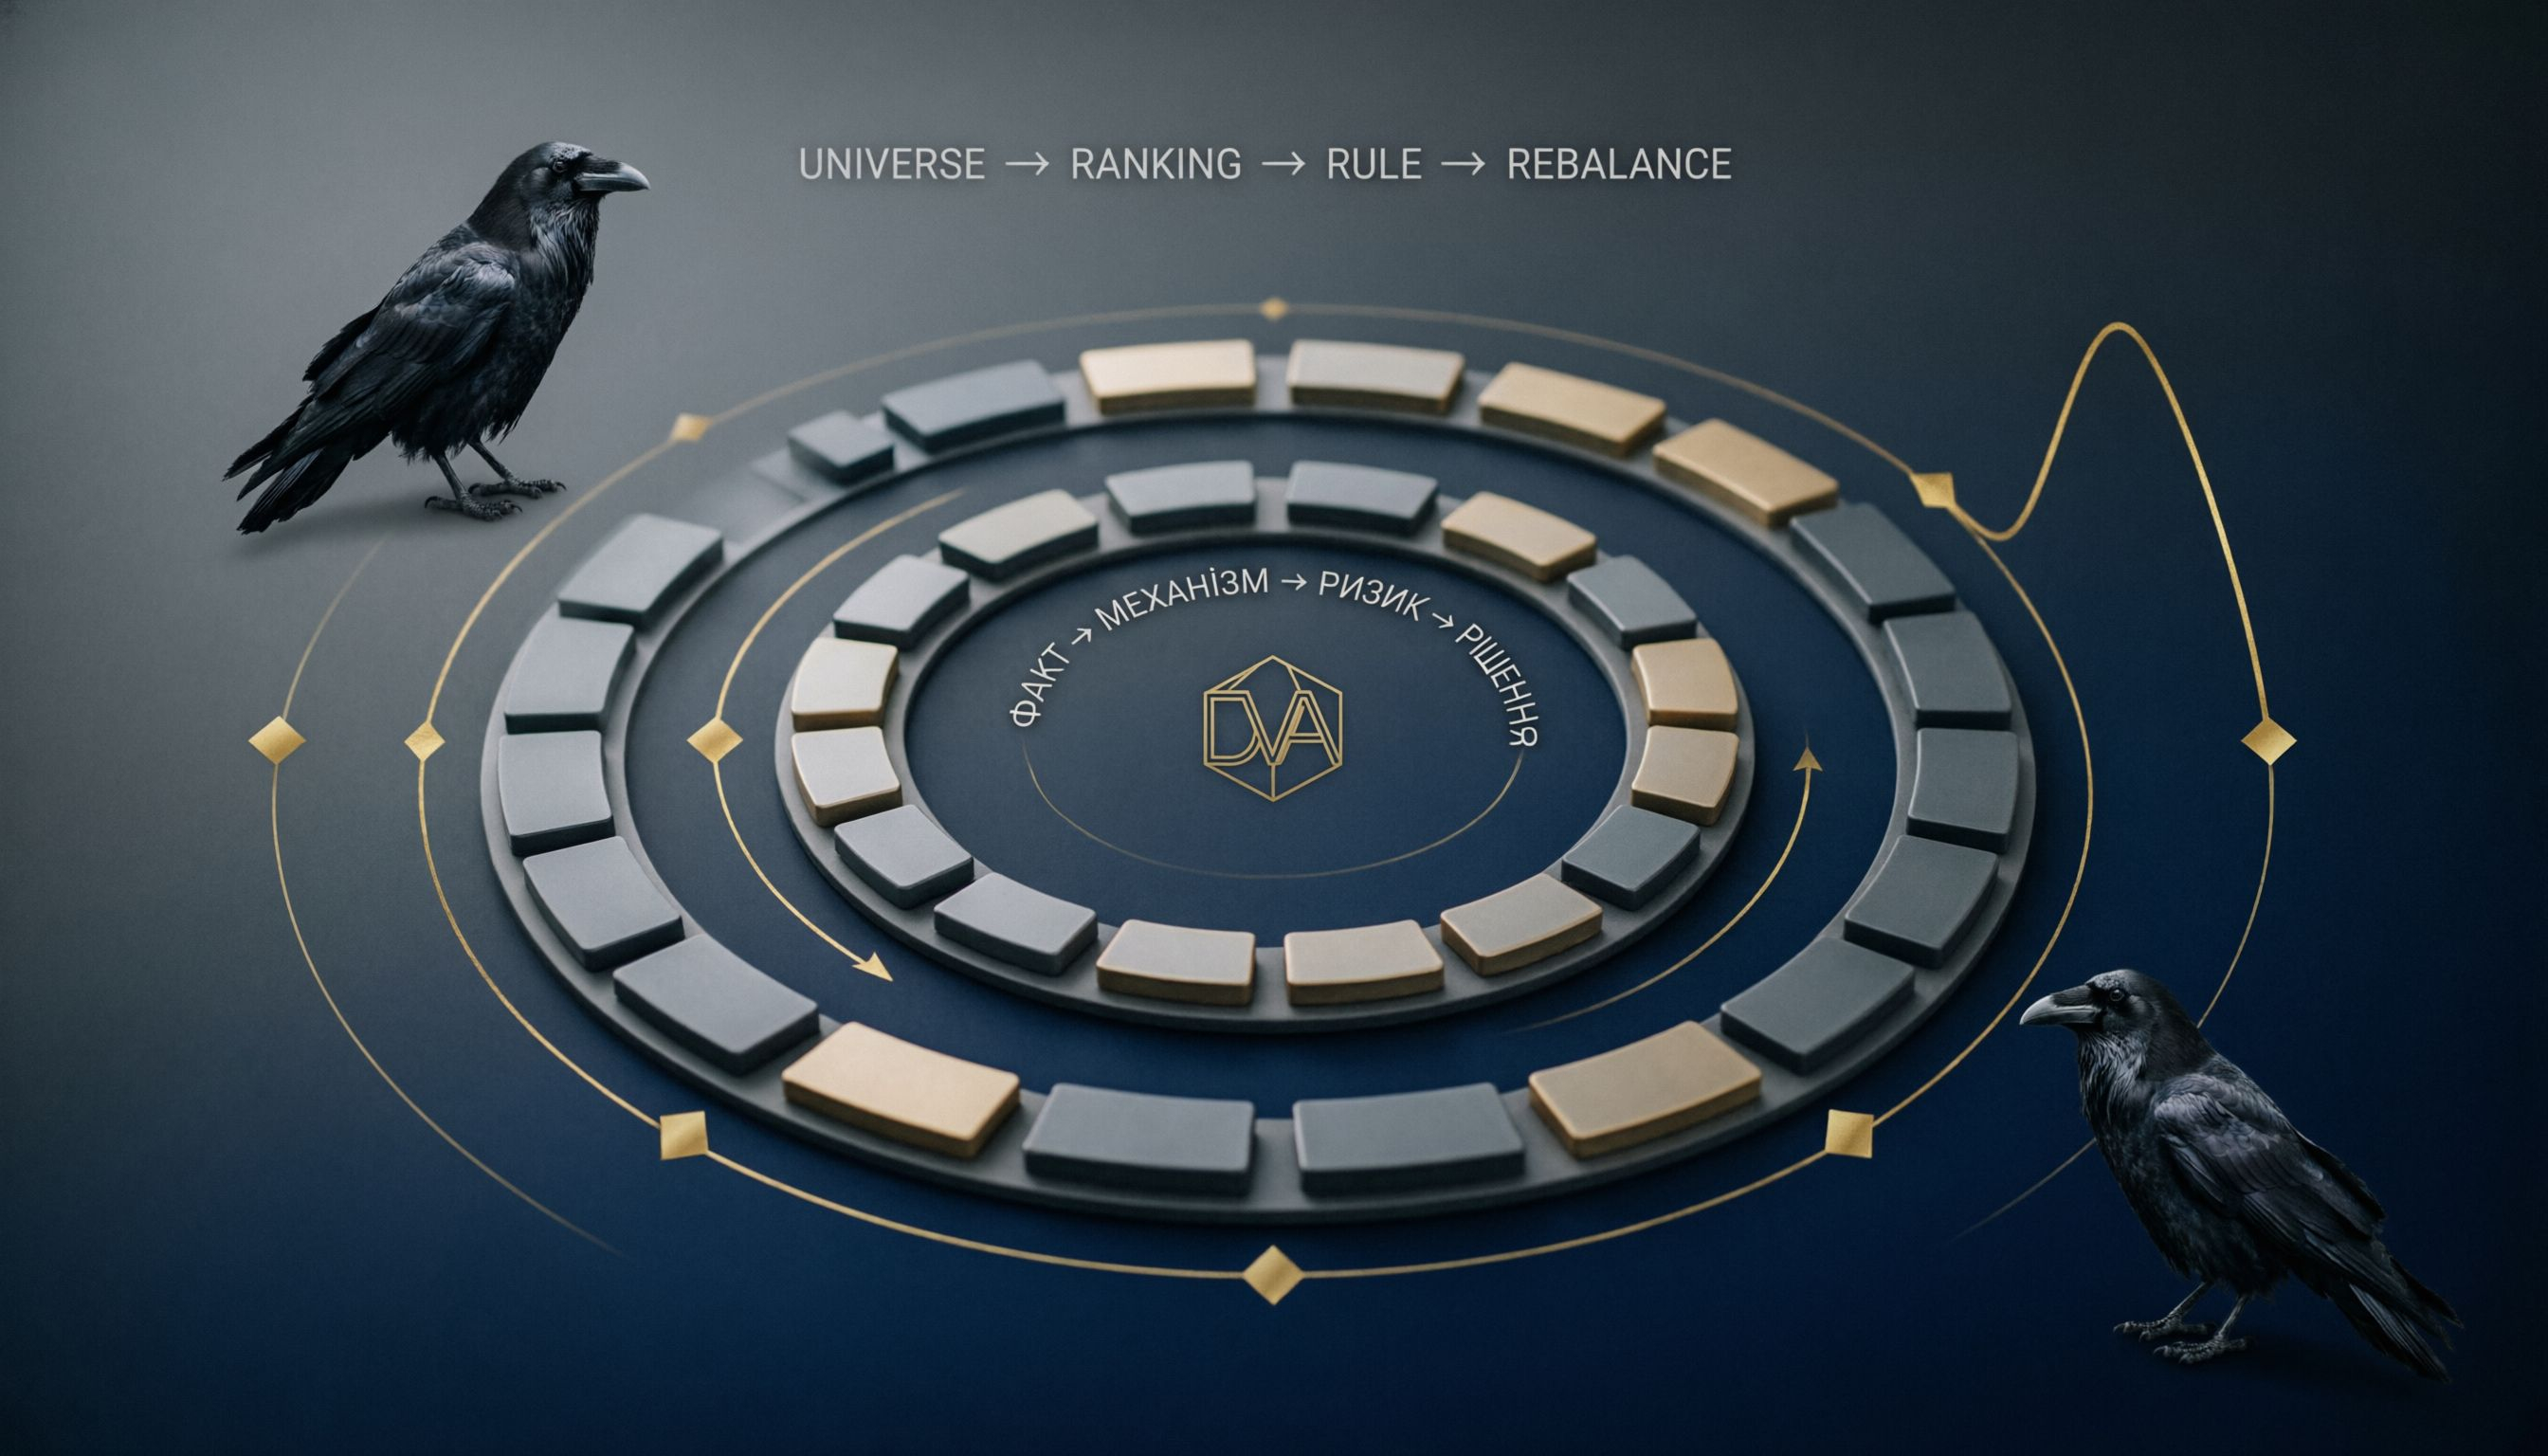
UNIVERSE • RANKING • RULE • REBALANCE
Zuerst wird ein definierter Universum festgelegt. Dann ein einziger klarer Kriterienmaßstab. Dann eine mechanische Entscheidung. Danach ein regelmäßiger Check.
Das ist eine ganz andere Psychologie als: „Ich glaube an dieses Unternehmen, also halte ich es, bis es zurückkommt.“
Aber es gibt auch die zweite Hälfte der Lektion. Das System befreit nicht vom Risiko. Es verlagert das Risiko nur von einer menschlichen Entscheidung in die Eigenschaften des Systems selbst.
Darum stellt DVA vor dem Kopieren eines beliebigen DVA-Algorithmus fünf Fragen:
1. Welches Signal wird genau verwendet?
2. Welcher Datenhorizont?
3. Wie oft ändert sich das Portfolio?
4. Wie groß ist der maximale historische Drawdown?
5. Was passiert, wenn sich das Marktregime ändert?
Und erst danach ergibt das Schauen auf die schöne Zahl der Rendite einen Sinn.
SCHLUSSFOLGERUNG DVA
EXCAVO beweist nicht, dass Momentum den Markt „besiegt“. Es zeigt etwas anderes: Eine klar definierte Regel kann systematisch einen Teil der subjektiven Entscheidungen des Anlegers ersetzen.
In einem förderlichen Umfeld kann das ein starkes Ergebnis liefern. In einem ungünstigen Umfeld wird das System seine Regeln genauso diszipliniert ausführen und die Schwäche festhalten.
Daher ist die wichtigste Lektion nicht: „Kaufe, was EXCAVO kauft“. Sondern: „Verstehe den Mechanismus, bevor du das Ergebnis kaufst.“
Für DVA ist es eine einzige Formel:
FAKT • MECHANISMUS • RISIKO • ENTSCHEIDUNG.
Verliebe dich nicht in ein Asset. Verliebe dich auch nicht in den Algorithmus. Verstehe zuerst die Regel.
Quellen:
· EXCAVO Stocks — offizielle Methodik und Track Record
· S&P 500 Momentum Index — S&P Dow Jones Indices
· Dimensionale, „Myth-Busting mit Momentum: Wie man das Premium verfolgt“
· Daniel & Moskowitz (2016), „Momentum Crashes“
#DVA #stocks #momentum #S&P500 #Investing