
Die US-Notenbank hat plötzlich einen stärkeren Grund, mit Zinserhöhungen zu pausieren – über Nacht hat sich die Stimmung am Markt komplett gedreht. Der Bullenmarkt ist noch da: Also keine Panik!
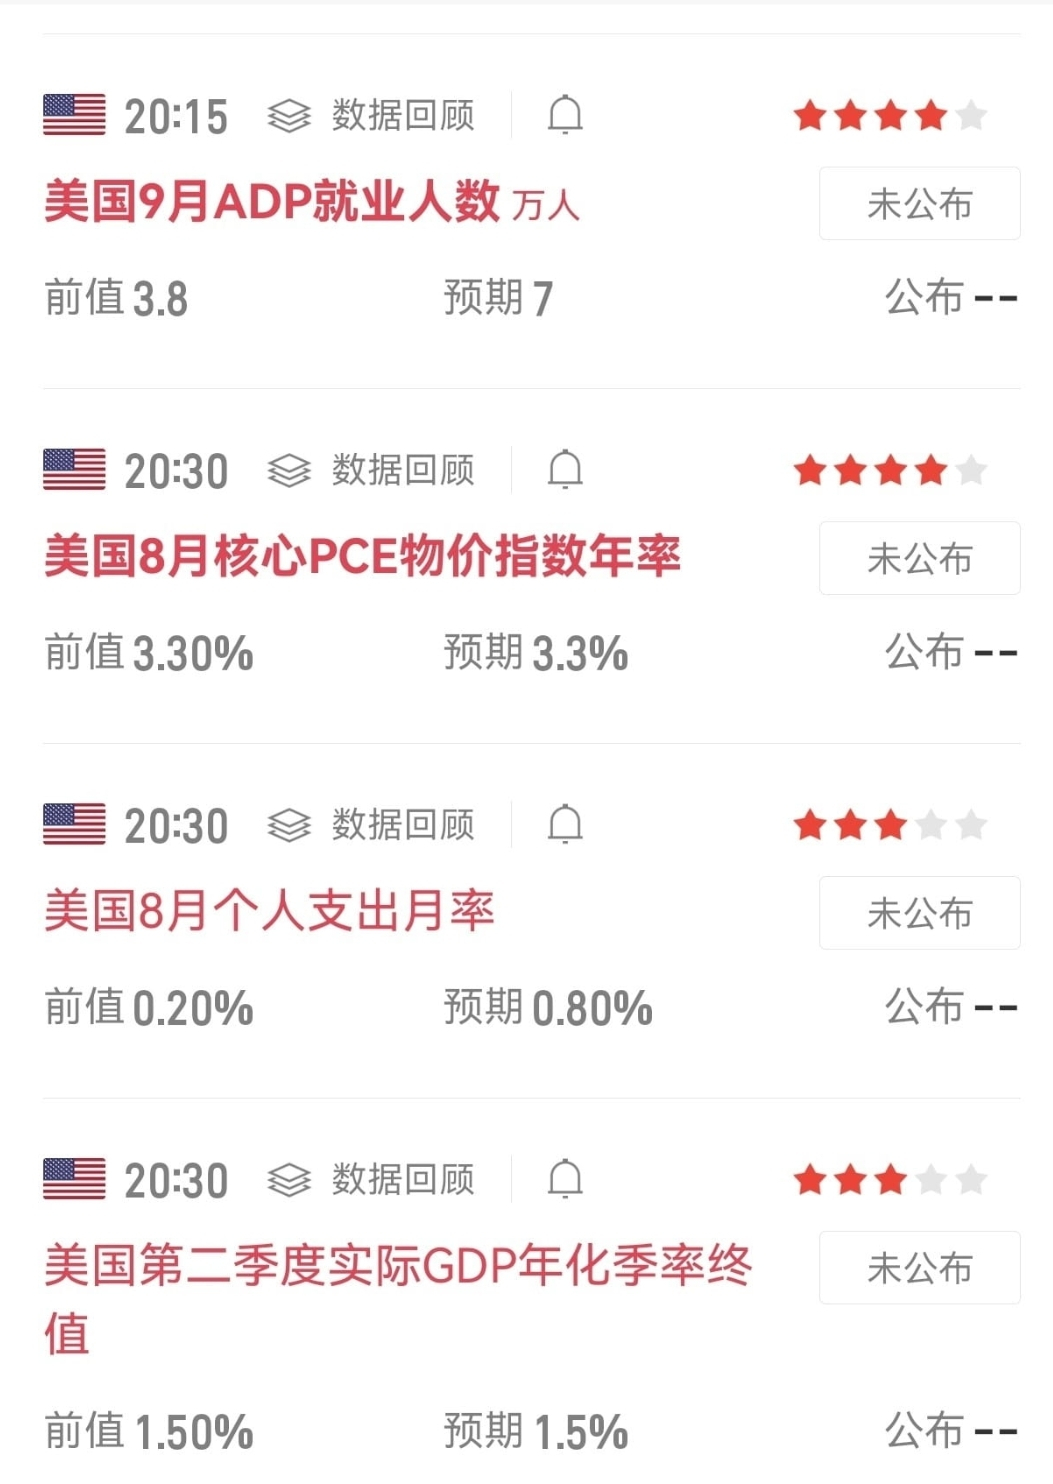
Die US-PCE-Inflation im Jahresvergleich ist auf 3,4% gesunken – unter den Erwartungen von 3,7%. Auch das Kern-PCE ist schwächer ausgefallen als erwartet; die Sorge, dass sich die Inflation wieder beschleunigt, hat deutlich nachgelassen. Der Arbeitsmarkt kühlt ebenfalls ab: Die JOLTS-Stellenangebote sind auf 7,079 Millionen gefallen, unter den Erwartungen von 7,23 Millionen und gegenüber dem vorherigen Wert von 7,335 Millionen. Wenn die Inflation nachlässt und die Arbeitskräftenachfrage schwächer wird, schafft das der US-Notenbank mehr Spielraum, um erst einmal mit der Pause abzuwarten.
Der Markt reagierte sofort. Laut den neuesten CME-Daten ist die Wahrscheinlichkeit, dass die US-Notenbank im Oktober um 25 Basispunkte erhöht, von 70% am Vortag auf 50,4% abgestürzt – fast 50/50. Drei Gründe: Erstens sind die internationalen Ölpreise am Dienstag kräftig eingebrochen, und die Inflations-Erwartungen sind im Zuge dessen ebenfalls zurückgegangen. Zweitens hat der US-Notenbank-Beamte Williams gesagt: „Es ist nicht nötig, sich zu beeilen mit Zinserhöhungen; erst die Daten abwarten.“ Drittens ist das US-Verbrauchervertrauen im September auf den niedrigsten Stand seit 2014 gefallen – nur 81,9. Die US-Notenbank ist damit hin- und hergerissen. Nach den Aussagen von Williams haben die Trader ihre Wetten sofort reduziert. Für Oktober liegt die Wahrscheinlichkeit für „nichts tun“ jetzt bei 49,6%, für eine Erhöhung bei 50,4%. Bis Dezember liegen die Wahrscheinlichkeiten für kumulierte Zinsschritte von 25 bzw. 50 Basispunkten jeweils bei rund 50% und 42%. Die Unsicherheit bei den Zinsschritten ist wieder da – der Markt hält den Atem an und wartet auf die Daten.
Schauen wir uns nun die typische Preisbewegung von riskanten Assets unter einem Zinserhöhungs-Szenario im Oktober und während des Zinserhöhungszyklus an. US-Staatsanleihen ziehen Liquidität ab, die Arbeitslosenquote befindet sich am zyklischen Tiefpunkt – die Bedingungen dafür, dass der US-Aktienmarkt das Hoch erreicht hat, sind inzwischen fast erfüllt. Heute Abend: Nonfarm Payrolls – mal schauen, ob es diesmal eine Überraschung gibt. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober ist anhand der Nachrichten von gestern nicht besonders hoch. Auffällig ist jedoch: Die Wahrscheinlichkeit für Zinserhöhungen im Dezember und in den Monaten Februar bis März des nächsten Jahres steigt deutlich.
Ich bleibe dabei: Ich halte den Bullenmarkt für realistisch. Viele meinen, dass wir uns jetzt in einem Umfeld befinden, in dem Zinserhöhungen laufen, die Ölpreise weiterhin hoch sind und die Renditen von US-Staatsanleihen hoch bleiben – also sei es ein Bärenmarkt. Sie sind überzeugt, dass diese Aufwärtsbewegung nur eine Bullenfalle ist und es noch neue Tiefs geben wird. Das ist nicht grundsätzlich falsch. Aber die Anfangsphase eines Wechsels zwischen Bären- und Bullenmarkt ist stets von Zweifel geprägt – je größer die Markt-Meinungsverschiedenheiten, desto mehr bin ich überzeugt. Ich glaube nicht, dass der Bullenmarkt erst dann startet, wenn außenpolitische Lage stabil ist und alle Daten unter Kontrolle sind – ausgelöst durch einen einzigen Satz von „Wat? Was wäre, wenn“ auf der FOMC-Sitzung, der dann einen Bullenmarkt „321“ startet. Wissen die Institutionen denn nicht, dass im September sehr wahrscheinlich eine Zinserhöhung kommt und dass auch in den Folgemonaten die Wahrscheinlichkeit dafür hoch ist? Die Zeit wird die Antwort liefern. Vielleicht kippt der Tenor des Marktes im nächsten Jahr langsam Richtung Bullenmarkt – wenn Bitcoin erneut ein neues Allzeithoch erreicht hat und daran fest glaubt.