📰 Am 29. September kündigte ether.fi an, dass es zum Ende dieses Quartals das Re-Staking-Geschäft abspaltet und sich vollständig einer Krypto-Neu-Bank zuwendet. Der CEO sagt es ganz direkt: Re-Staking bietet inzwischen zu wenig bedeutende Renditechancen, während Sicherheitsrisiken nicht ignoriert werden können.
🔥 Die Daten sind tatsächlich etwas schmerzhaft. Per 30. September ist der gesamte LRT-Markt mit rund 1,45 Milliarden US-Dollar eingesperrt, aber die wöchentlichen Protokoll-Einnahmen liegen nur bei etwa 100.000 US-Dollar. Es sieht nach viel Kapital aus, doch der Anteil, der am Ende wirklich für das Protokoll übrig bleibt, ist dünn – die führenden Projekte müssen gemeinsam die Richtung wechseln.
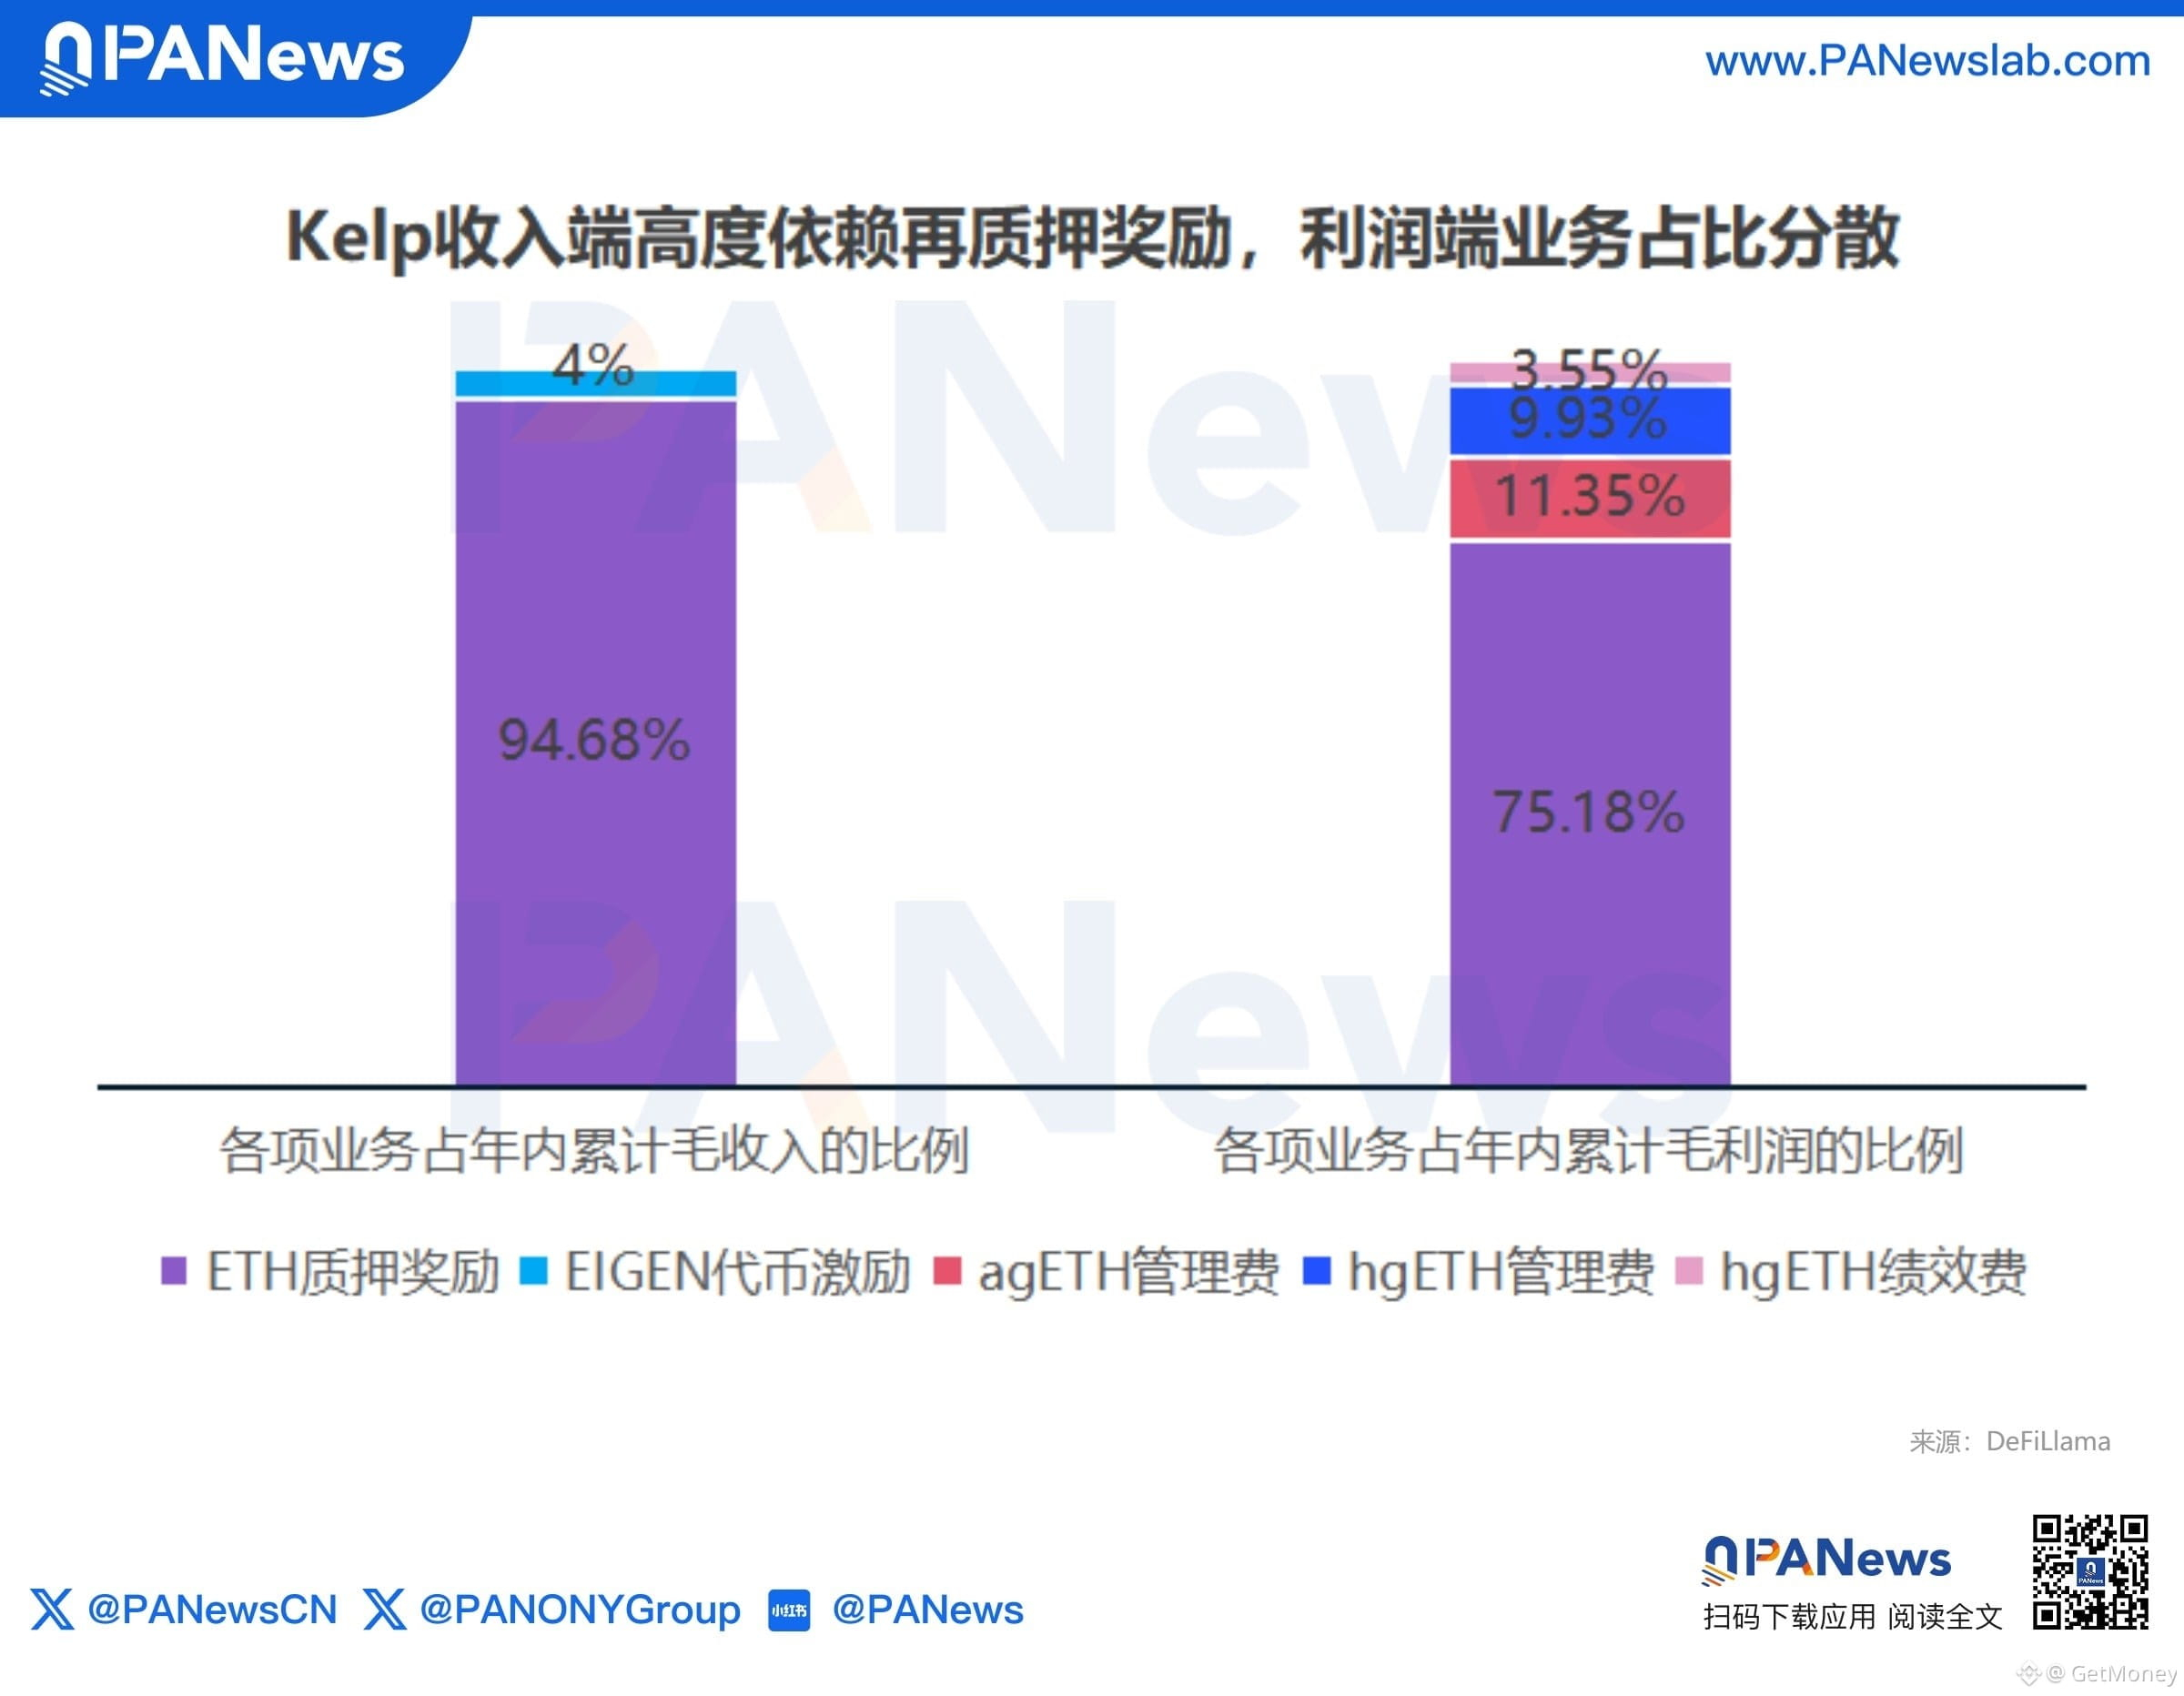
Kelp ist ein typisches Beispiel. In diesem Jahr bis dato erzielte das Projekt einen Bruttoumsatz von 26,52 Millionen US-Dollar, aber der wirklich frei verfügbare Anteil liegt bei nur 5 %, während der Protokollgewinn 14,1 Millionen US-Dollar beträgt. Umgekehrt: Der Gain-Strategie-Tresor mit einem TVL von rund 30 Millionen US-Dollar erwirtschaftete mit etwa 2,5 % TVL fast 25 % Gewinn. Ganz ehrlich: Wohin man setzt – das ist rechnerisch längst klar.
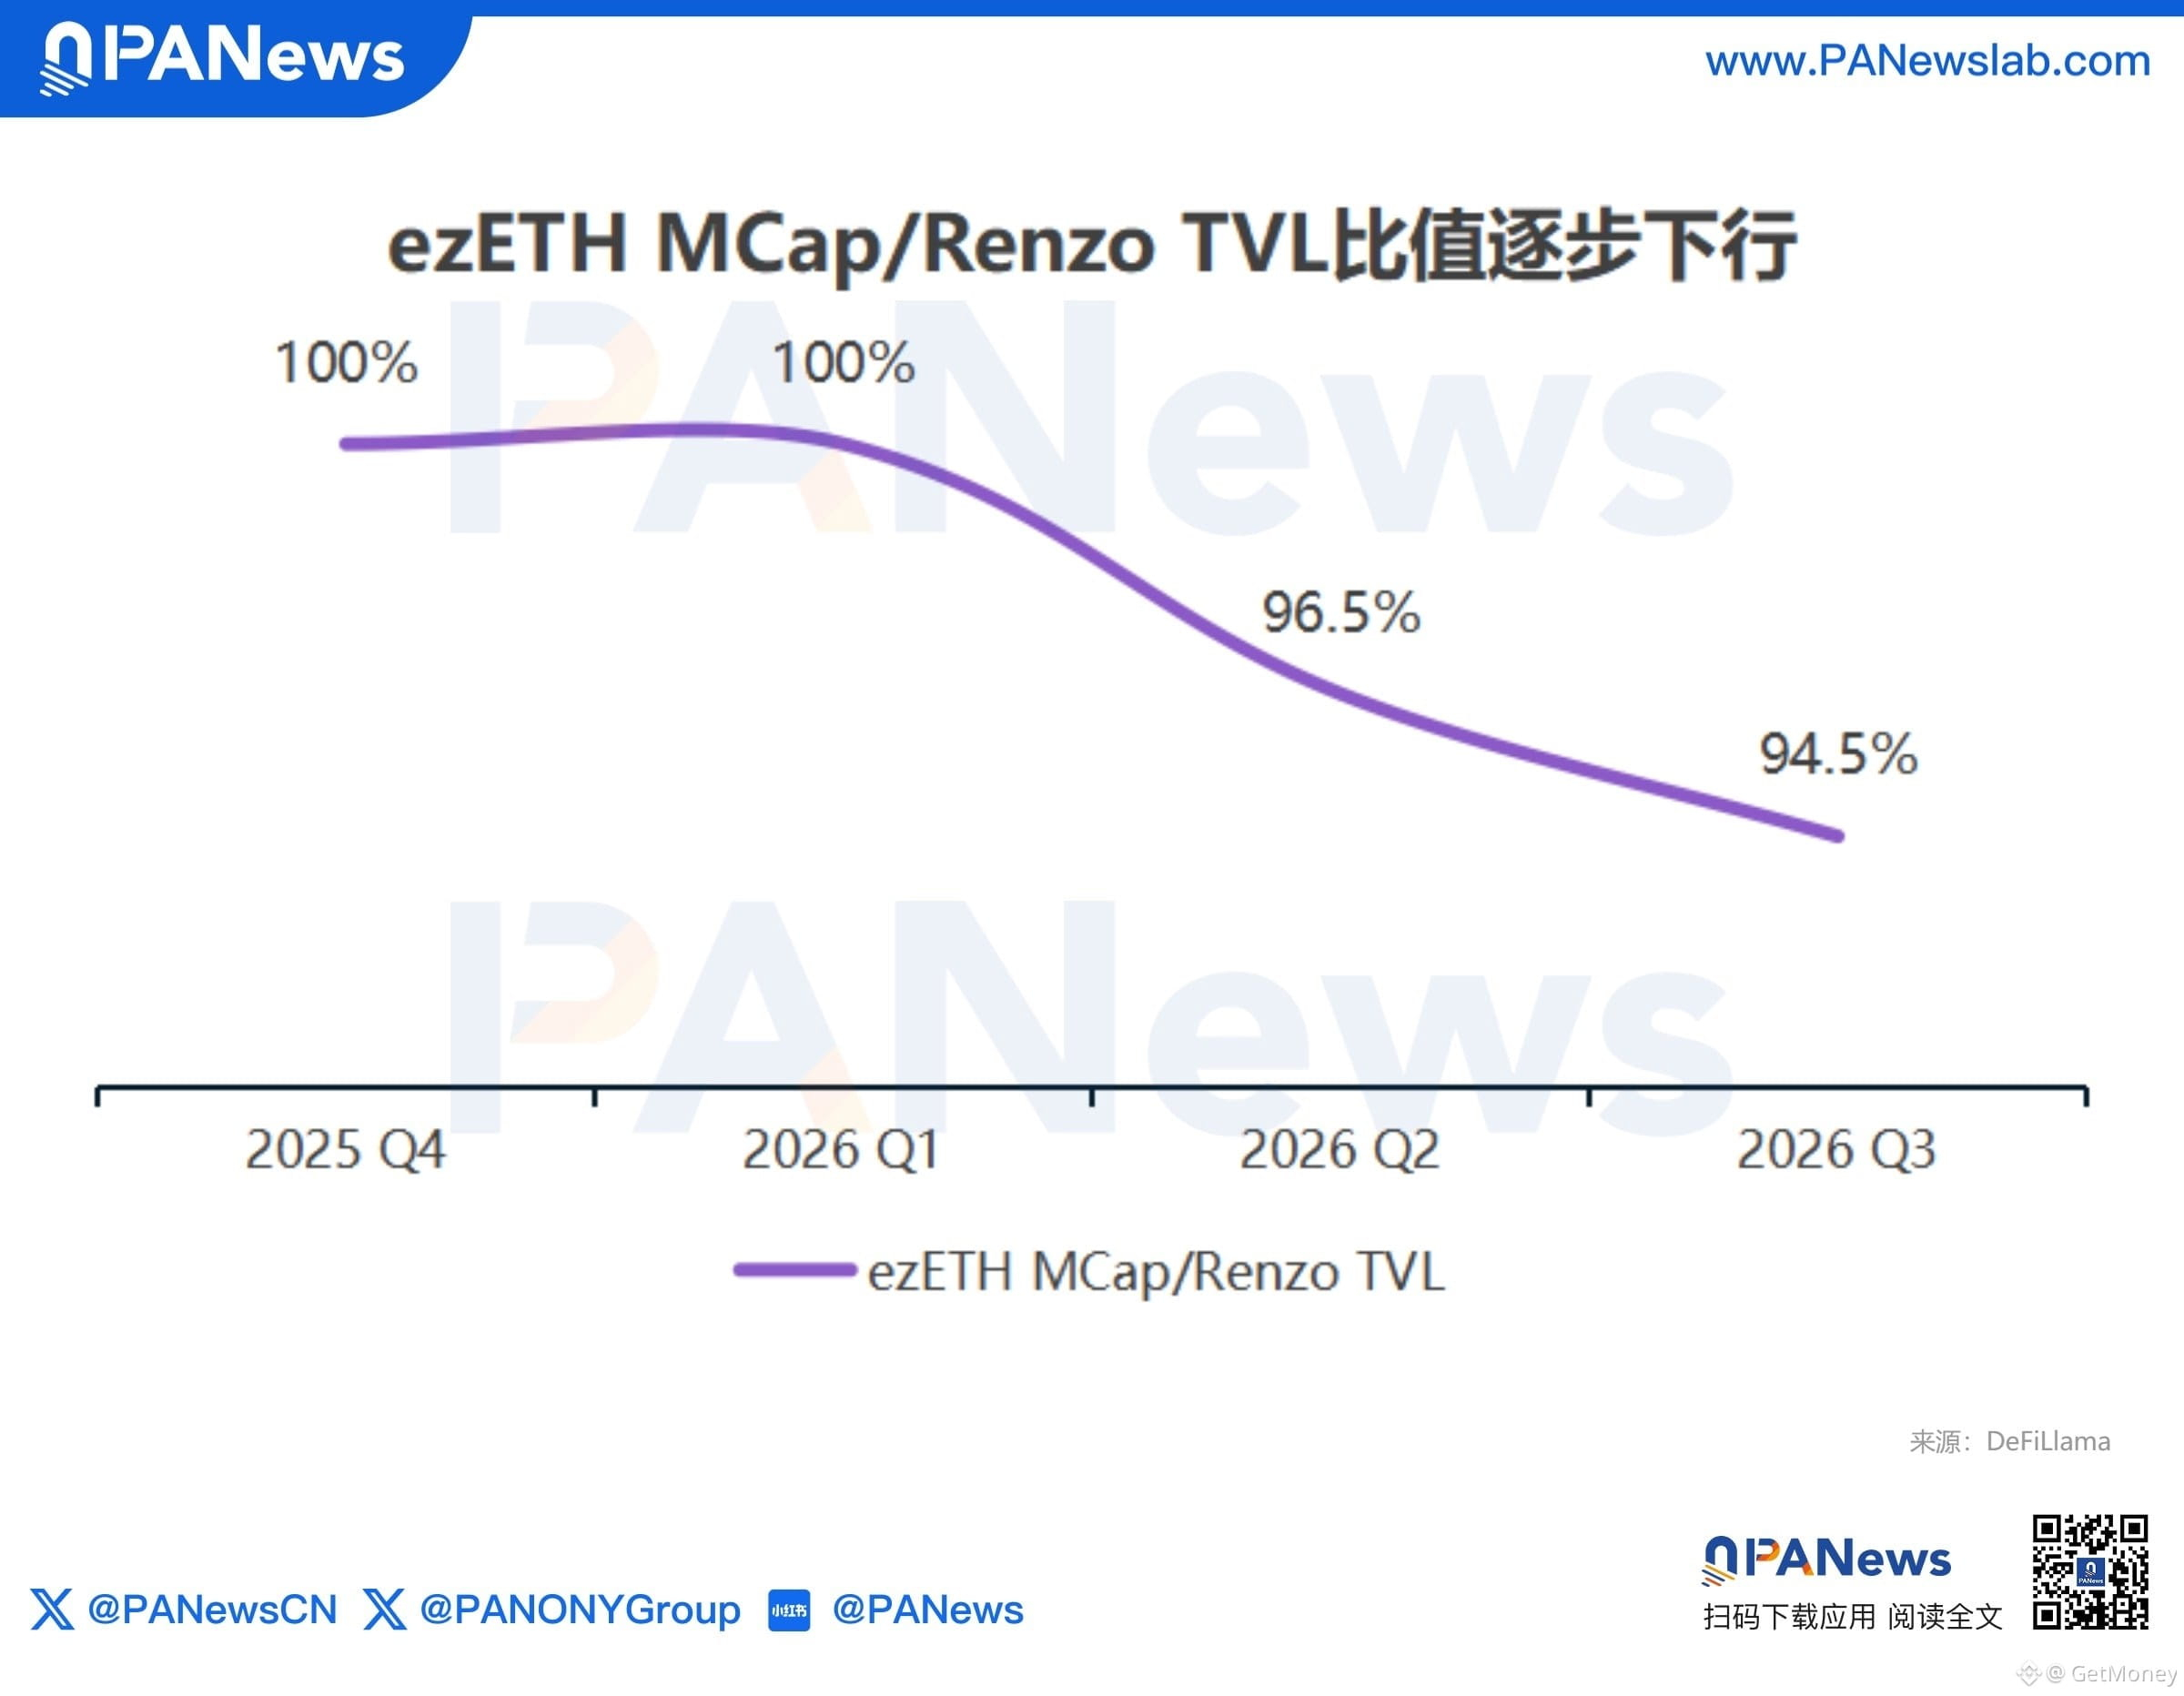
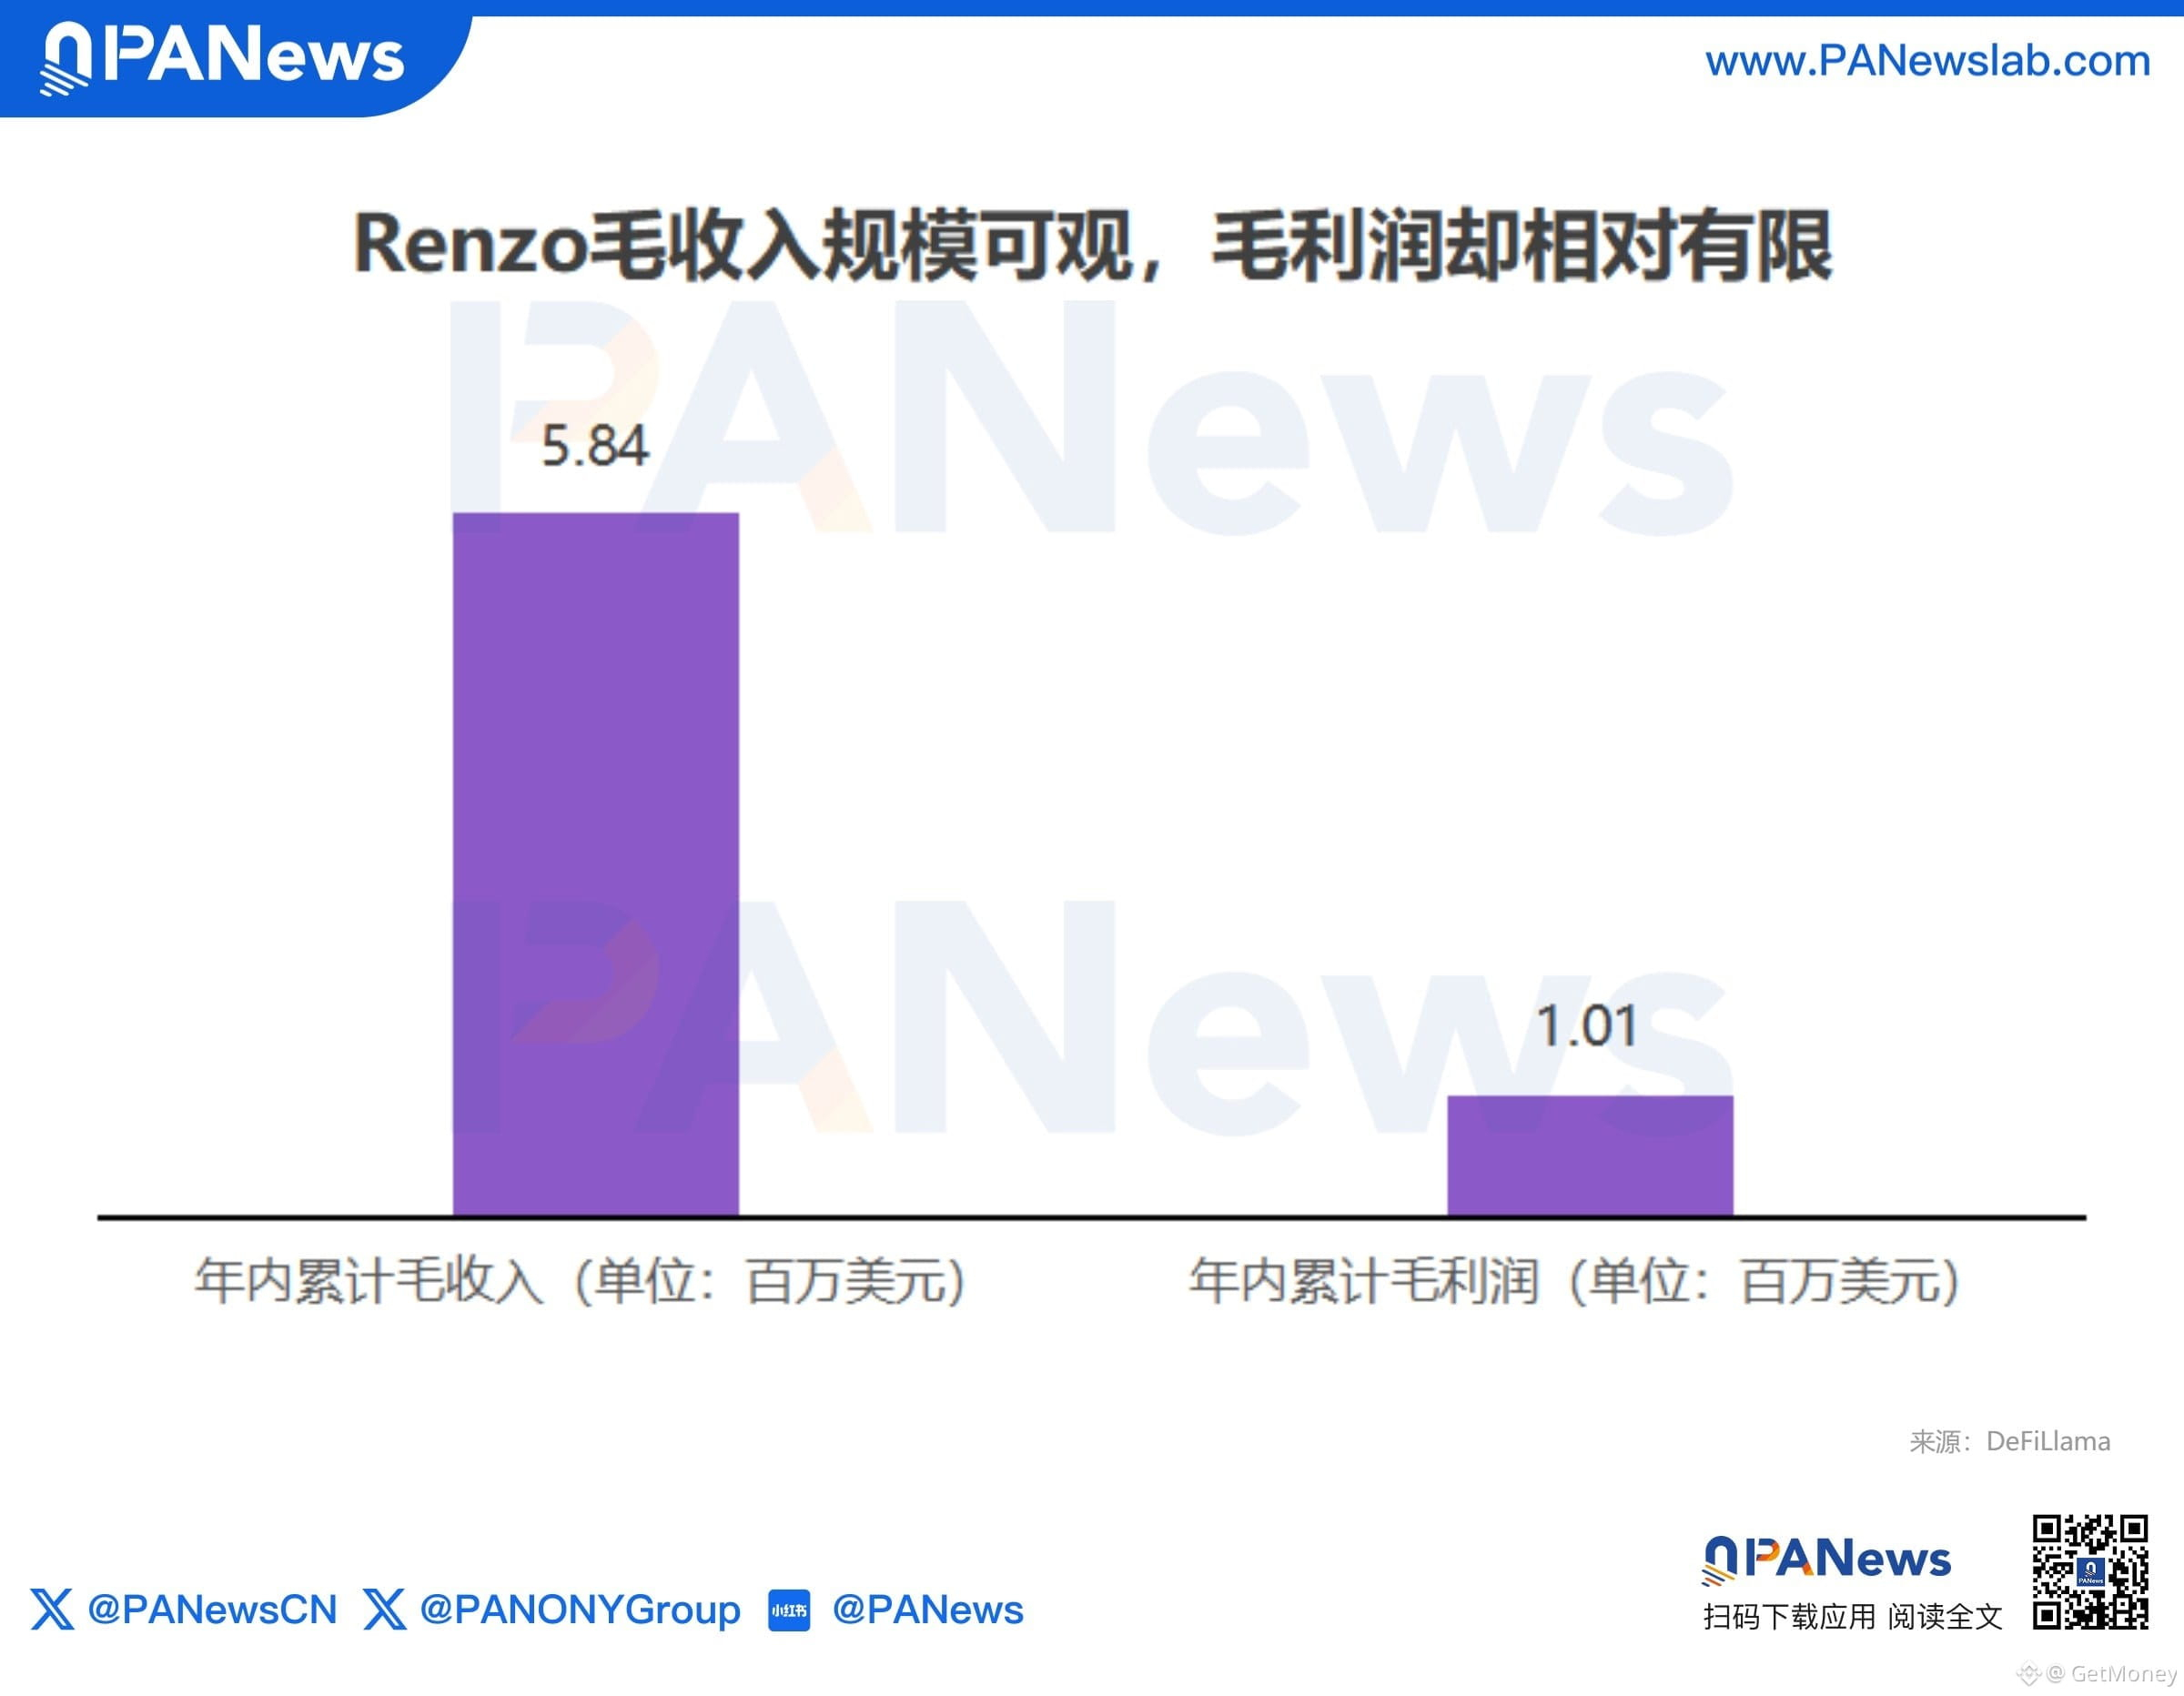
💡 Renzo setzt stattdessen auf On-Chain-strukturierte Renditeprodukte, Swell hat den Betrieb von Swellchain nach weniger als einem Jahr eingestellt und geht stattdessen zu einer KI- bzw. AI-Trading-App auf Hyperliquid namens Faro über; Puffer wettet auf Institutions-Services, Pre-Confirmation und Rollup-Infrastruktur. Hier wird nicht einfach ein anderer Name gewählt, um die Story weiterzuerzählen – man sucht nach echten Geschäftsmodellen, für die man auch Gebühren nehmen kann.
⚠️ Realistischerweise geht es aber vor allem um Sicherheitsfragen. Kelp wurde im April Opfer eines Angriffs auf eine Cross-Chain-Brücke: Etwa 116.500 rsETH wurden durch gefälschte Freigaben erstellt, mit einem Wert von rund 293 Millionen US-Dollar. Danach wurde sogar der Einsatzbereich der Multi-Chain-Brücken weiter eingeschränkt. Die Rendite ist ohnehin dünn – und wenn dann noch einmal ein Vorfall passiert, kann die Bilanz das kaum tragen.
🤔 Wenn ein LRT-Protokoll am Ende hauptsächlich mit Treasury-/Tresor-Management-Gebühren, Gebühren für Transaktionsdienste oder mit Infrastrukturentgelten Geld verdient: Würdest du es dann überhaupt noch als Re-Staking-Projekt bewerten?
#以太坊 #LRT #再质押 #DeFi