Micro
美光(Micron)neuester Quartalsbericht und Markteinschätzung: Der Speicher-Gigant im KI-Boom – kann er das „Zyklus-Fluch“-Muster durchbrechen?
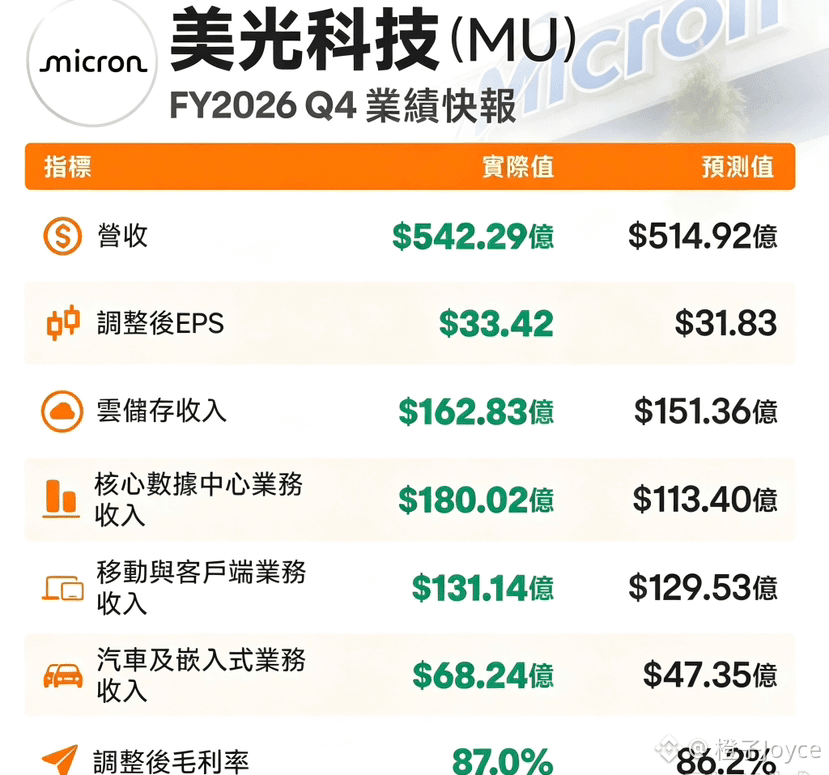
Micron Technology hat starke Ergebnisse im vierten Geschäftsquartal veröffentlicht, die wichtigsten Finanz-Highlights
Ergebnis je Aktie (EPS): Anpassungslager EPS bei 33,42 $ (im Vorjahr lediglich 3,03 $), über den Markterwartungen von 31,72 $.
Quartalsumsatz: Erreicht 54 Milliarden $ – im Jahresvergleich +379 % und damit über den Erwartungen von 51 Milliarden $.
Bruttomarge: Rekordhoch mit 87 %.
Cashflow und Bilanz: Im gesamten Jahr 59 Milliarden $ Free Cash Flow erwirtschaftet, 10 Milliarden $ Schulden zurückgezahlt (Schuldenstand auf 5 Milliarden $ gesunken) und den Aktienrückkauf wieder aufgenommen; der Markt erwartet, dass der Free Cash Flow im neuen Geschäftsjahr bis zu 129 Milliarden $ erreichen könnte.
Branchenlage und zentrale Widersprüche
1. Angebot-Nachfrage bleibt angespannt: Globale Investitionen in Rechenzentren rücken in Richtung des Billionen-Dollar-Bereichs; der Bedarf an Hochleistungsspeicherchips (z. B. HBM) für KI-Server wächst explosionsartig. CEO Sanjay Mehrotra sagte, dass sich die Angebots- und Nachfragesituation in den Geschäftsjahren 2027 und 2028 voraussichtlich noch stärker zuspitzt als im Geschäftsjahr 2026. Aufgrund der harten Auswirkungen des vorherigen Abschwungs ist die Ausweitung der Produktion extrem vorsichtig; neue Kapazitäten sollen erst ab Mitte 2027 schrittweise ans Netz gehen.
2. Warum gibt die Wall Street immer noch „Low Valuation“?
Speichermikrochips gehören seit jeher zu den Teilbereichen der Halbleiterindustrie mit der stärksten zyklischen Schwankung. Obwohl Microns Ergebnisse beeindruckend sind, liegt die von der Wall Street angesetzte erwartete Kurs-Gewinn-Erwartungsrate (P/E) nur bei etwa 6,6 (deutlich unter den 18,5 des S&P 500).
Besorgnispunkt (Peak Signal): Microns Ausblick auf das nächste Quartal zeigt, dass das Umsatzwachstum und die Bruttomarge leicht zurückgehen werden – was einige Investoren vorsichtig macht, ob der Aufwärtsschub bereits seinen Höhepunkt erreicht hat.
Angst durch verpassten Zykluszeitpunkt: Viele Tech-Investoren erinnern sich noch gut an die Verluste, die durch frühere Fehlurteile über den Zyklus-Höhepunkt entstanden sind; entsprechend neigen sie dazu, bei Gewinnmaxima auszusteigen.
Durchbruchversuch: Geschäftsmodell verändern
Um aus dem „High Volatility, Low Valuation“-Zyklusfluch auszubrechen, treibt Micron dazu, dass Kunden langfristige Lieferverträge über bis zu 5 Jahre unterzeichnen (typischerweise 1 Jahr):
Mit Preisuntergrenzen und Schutz nach oben;
Mit verbindlichen Vertragsklauseln und Kunden-Vorauszahlungen;
Bislang wurden 16 Verträge unterzeichnet, die rund 20 % des gesamten Speicher-Absatzvolumens und 1/3 der Gesamtmenge an Speicherprodukten abdecken.#币安广场#半导体
$MU