

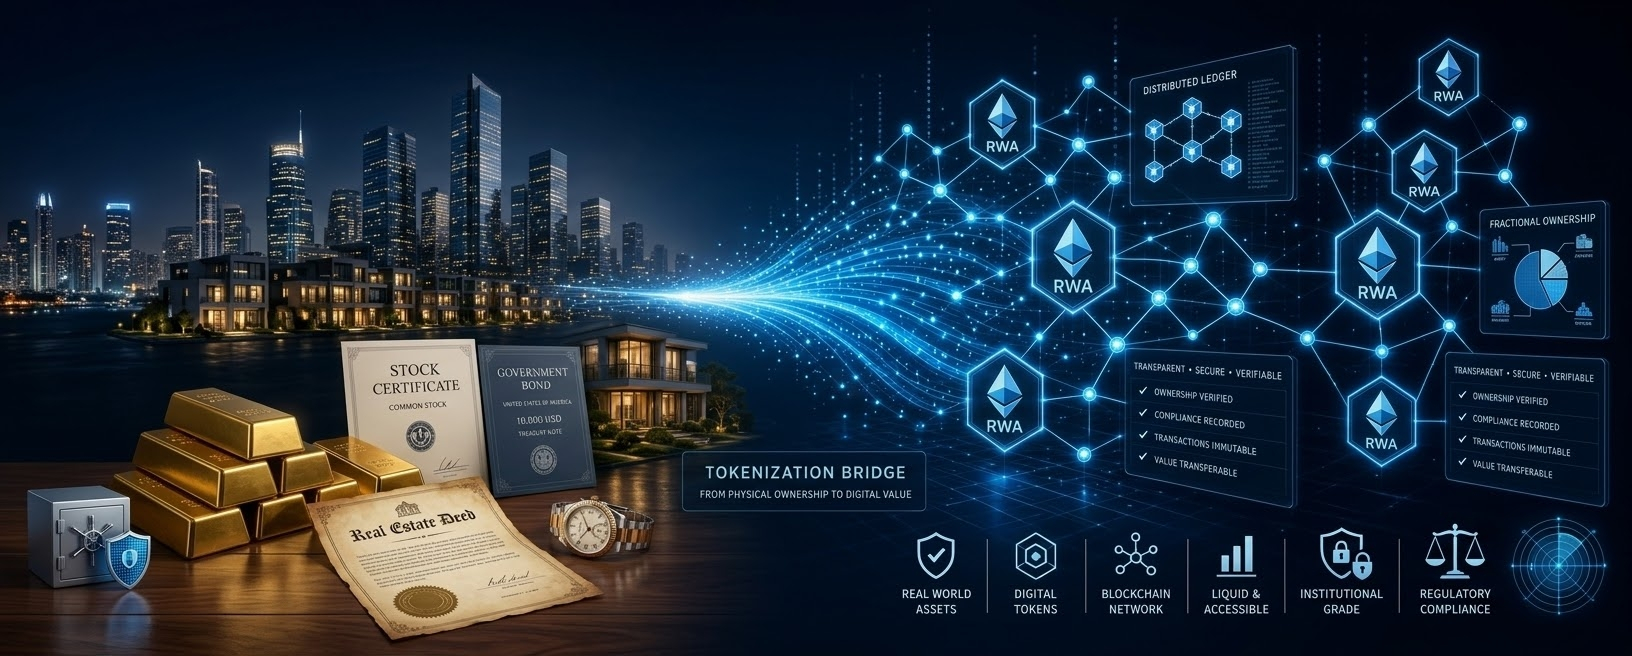
Die Tokenisierung realer Vermögenswerte (RWA) ist keine bloße Versprechung mehr, sondern zur Infrastruktur geworden. Aber fast alle liegen falsch, wenn sie über die Größe dieses Marktes sprechen, denn die Zahlen hängen davon ab, wie man sie zählt.
Wie viel ist der Markt wirklich wert?
Tracker arbeiten mit zwei unterschiedlichen Kennzahlen:
Verteilter Wert (on-chain): Tokens, die der Investor kaufen, verkaufen und in der eigenen Wallet halten kann, ohne Stablecoins einzurechnen. Sie liegen Ende September 2026 zwischen 34 und 46 Milliarden US-Dollar. RWA.xyz beziffert sie auf etwa 38–39 Milliarden US-Dollar, und die Abweichungen zwischen den Plattformen liegen in der Methodik.
Repräsentierter Wert: Assets, die in einer Blockchain als Schicht zur Registrierung hinterlegt sind, aber oft nicht frei außerhalb der emittierenden Plattform zirkulieren können. Hier steigt die Zahl auf etwas zwischen 350 und 390 Milliarden US-Dollar.
Wenn du die Stablecoins dazurechnest, die technisch gesehen ebenfalls tokenisierte reale Assets sind, dann liegt das Gesamtvolumen bei über 330 Milliarden US-Dollar. Deshalb wirken die Zahlen, die da draußen kursieren, widersprüchlich: Jeder nutzt eine andere Definition.
Wo ist das Geld
US-Treasuries und Geldmarktfonds führen, mit etwa 14–18 Milliarden US-Dollar.
Danach kommen Privatkredit und Commodities, vor allem Gold.
Tokenisierte Aktien sind das am stärksten wachsende Segment: Sie summieren sich bereits auf 3–4,5 Milliarden US-Dollar – mit einem Anstieg von mehreren hundert Prozent im Jahr.
Eine Tatsache, die kaum jemand kommentiert: Nur 6% bis 12% dieser Assets werden aktiv in DeFi genutzt – als Collateral oder in Rendite-Strategien. Der Rest steht noch immer in institutionellen Reserven. Die Technologie existiert bereits, aber die Nutzung ist noch weit vom Potenzial entfernt.
Warum das wichtig ist
Fast sofortige Abwicklung (T+0) und Betrieb rund um die Uhr, 7 Tage pro Woche.
Weniger Intermediäre, was die Verwahr- und Clearingkosten senkt.
Brücke zwischen dem traditionellen Markt und Krypto: Institutionen nutzen Blockchain, ohne auf die Assets zu verzichten, die sie bereits kennen. BlackRock, Franklin Templeton, Securitize und Ondo sind in diesem Rennen.
Die Bewegung, die in den USA das Spiel verändert hat
Am 17. September 2026 veröffentlichte die SEC die „Innovation Exemption“. Dabei handelt es sich um eine vorübergehende Befreiung von 5 Jahren: Sie erlaubt den Handel tokenisierter Aktien auf erlaubten Plattformen, die AMMs und Liquiditätspools in öffentlichen Blockchains nutzen, ohne dass der Ort sich als nationale Börse registrieren muss. Es gibt Volumen- und Asset-Limits, und die SEC hat eine öffentliche Konsultation eröffnet.
Parallel dazu arbeiten NYSE und DTCC an On-Chain-Infrastruktur für Aktien, ETFs und Treasuries. Der Vorsitzende der SEC, Paul Atkins, hat sich öffentlich dafür ausgesprochen, Teile des Aktienmarkts auf Blockchain-Netze zu verlagern.
Die Risiken, die der Markt noch nicht gelöst hat
Fragmentierte Regulierung zwischen Ländern.
Besteuerung ohne klare Regelung in vielen Fällen.
Geringe Sekundärliquidität bei mehreren Assets.
Verwahrung des realen Assets, das hinter dem Token steht.
Orakel-Ausfälle und Kontrahentenrisiko.
Repräsentation versus Eigentum: Einige Tokens sind nur ein synthetisches Recht und verleihen kein echtes Eigentum am Asset.
Ohne klare Regeln und ohne gewichtige Custodians und Clearingstellen skaliert der Markt nicht.
Meine Einschätzung
Das Wachstum ist real, aber der Großteil des Werts ist noch immer institutionell und wird im DeFi kaum genutzt. Die Entscheidung der SEC senkt die regulatorische Hürde in den USA und kann diese Nutzung beschleunigen. Wer den Unterschied zwischen „distributed value“ und „value represented“ versteht, wird diesen Markt viel klarer analysieren als die meisten.
Hat dir die Analyse gefallen?
Ich verfolge täglich die Entwicklungen bei Krypto, Tokenisierung und Regulierung – mit überprüften Daten und ohne Umschweife.
Folge meinem Profil hier auf Binance Square, damit du die nächsten Analysen nicht verpasst.
Kommentiert: Glaubst du, dass tokenisierte Aktien das Volumen tokenisierter Treasuries übertreffen werden? Ich lese und antworte.
Teile es mit jemandem, der „tokenisiert“ noch immer mit „übertragbar“ verwechselt.