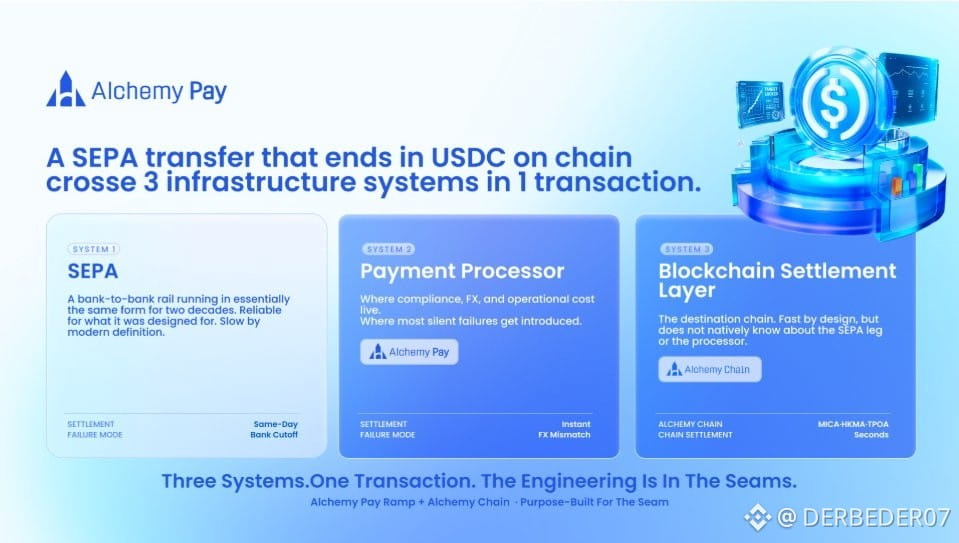
$ACH Wenn eine SEPA-Überweisung als USDC auf einer öffentlichen Blockchain ankommt, muss sie in einer einzigen Transaktion drei völlig unterschiedliche Infrastruktursysteme durchlaufen. Die meisten Reibungsverluste entstehen dabei an den Schnittstellen zwischen ihnen.
Seit fast zwei Jahrzehnten gibt es eine Bankeninfrastruktur, die im Grunde gleich funktioniert: zuverlässig für den Zweck, für den sie entwickelt wurde, und nach modernen Maßstäben langsam. Dazu kommt ein Zahlungsabwickler, bei dem Compliance, Devisen und Betriebskosten anfallen und wo die meisten unbemerkten Fehler entstehen. Und schließlich gibt es die öffentliche Blockchain: von Haus aus schnell, aber blind für den Bankenteil und den dazwischengeschalteten Zahlungsabwickler.
Alle drei zu durchlaufen, ist das eigentliche Produkt. Genau hier geraten die meisten grenzüberschreitenden Zahlungsprojekte jedoch ins Stocken – denn die technische Herausforderung liegt an den Schnittstellen, nicht in einem der drei Systeme.
Der On-Ramp von #AlchemyPay befindet sich an der zweiten Schnittstelle, wo der Großteil der operativen Arbeit anfällt. SEPA ist eine der unterstützten Zahlungsinfrastrukturen in über 173 Ländern – neben Visa, Mastercard, Apple Pay, Google Pay und mehr als 50 lokalen Zahlungsmethoden. Die Routing-Ebene wählt je nach Land, Nutzerverhalten und den an diesem Tag aktiven Fehlerquellen die passende Option aus.
#AlchemyChain wurde speziell für die dritte Ebene entwickelt. Die Blockchain nutzt Proof of Authority für schnelle Finalität und vorhersehbare Gebühren, erfüllt die MiCA-Vorgaben in Europa sowie die HKMA-Standards in Hongkong und lässt sich nahtlos mit Bankeninfrastrukturen und digitalen Wallets verbinden. Die On- und Off-Ramp-Infrastruktur ist von Anfang an integriert.
Nutzer sehen davon nichts. Sie sehen eine Überweisung, die funktioniert oder nicht. Und sie funktioniert, weil jemand alle drei Schnittstellen gemeinsam konzipiert hat.
#ach #MUBARAK
Seit fast zwei Jahrzehnten gibt es eine Bankeninfrastruktur, die im Grunde gleich funktioniert: zuverlässig für den Zweck, für den sie entwickelt wurde, und nach modernen Maßstäben langsam. Dazu kommt ein Zahlungsabwickler, bei dem Compliance, Devisen und Betriebskosten anfallen und wo die meisten unbemerkten Fehler entstehen. Und schließlich gibt es die öffentliche Blockchain: von Haus aus schnell, aber blind für den Bankenteil und den dazwischengeschalteten Zahlungsabwickler.
Alle drei zu durchlaufen, ist das eigentliche Produkt. Genau hier geraten die meisten grenzüberschreitenden Zahlungsprojekte jedoch ins Stocken – denn die technische Herausforderung liegt an den Schnittstellen, nicht in einem der drei Systeme.
Der On-Ramp von #AlchemyPay befindet sich an der zweiten Schnittstelle, wo der Großteil der operativen Arbeit anfällt. SEPA ist eine der unterstützten Zahlungsinfrastrukturen in über 173 Ländern – neben Visa, Mastercard, Apple Pay, Google Pay und mehr als 50 lokalen Zahlungsmethoden. Die Routing-Ebene wählt je nach Land, Nutzerverhalten und den an diesem Tag aktiven Fehlerquellen die passende Option aus.
#AlchemyChain wurde speziell für die dritte Ebene entwickelt. Die Blockchain nutzt Proof of Authority für schnelle Finalität und vorhersehbare Gebühren, erfüllt die MiCA-Vorgaben in Europa sowie die HKMA-Standards in Hongkong und lässt sich nahtlos mit Bankeninfrastrukturen und digitalen Wallets verbinden. Die On- und Off-Ramp-Infrastruktur ist von Anfang an integriert.
Nutzer sehen davon nichts. Sie sehen eine Überweisung, die funktioniert oder nicht. Und sie funktioniert, weil jemand alle drei Schnittstellen gemeinsam konzipiert hat.
#ach #MUBARAK