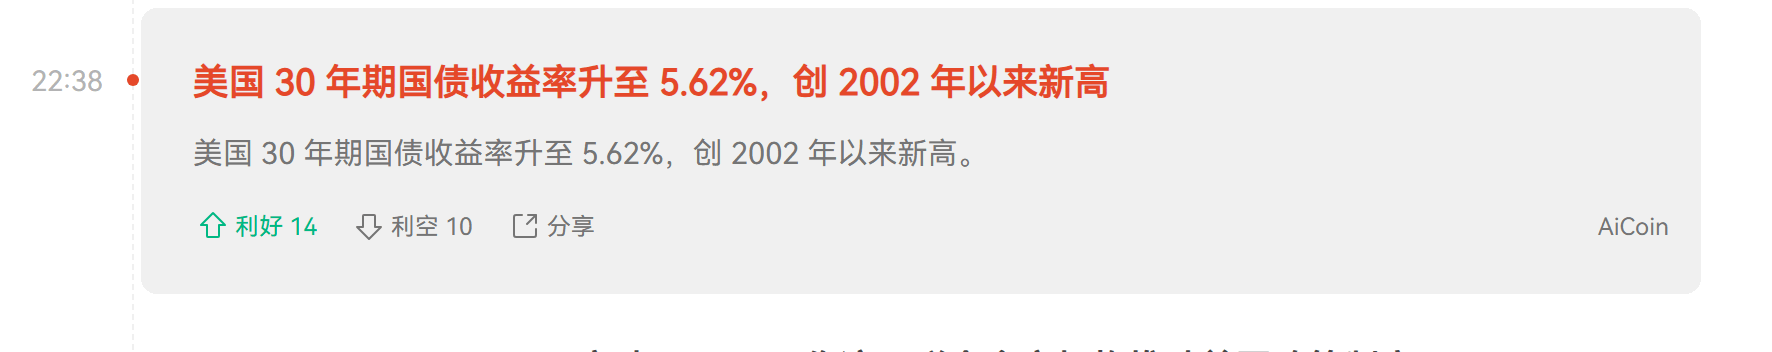
Die Rendite US-amerikanischer 30-jähriger Staatsanleihen steigt auf 5,62 % (Höchststand seit 2002). Das hat vor allem folgende Auswirkungen und potenzielle Probleme:
1. Die Kreditkosten steigen umfassend
Die Zinssätze für Hypotheken, Autokredite, Unternehmenskredite, Kreditkarten usw. steigen entsprechend. Der feste Zinssatz für 30-jährige Festhypotheken in den USA hängt häufig stark mit den Renditen langfristiger Staatsanleihen zusammen. Dadurch erhöhen sich die Kosten für Wohnen deutlich, und der Immobilienmarkt könnte weiter unter Druck geraten (rückläufiges Transaktionsvolumen, Belastung der Immobilienpreise). Auch die Finanzierungskosten für Unternehmen steigen; insbesondere Firmen, die auf langfristige Schulden angewiesen sind, könnten Investitionen und Expansion dämpfen.
2. Der Aktienmarkt steht unter Druck
Ein Anstieg des risikofreien Zinses senkt die Aktienbewertungen (insbesondere für Wachstums- und Technologiewerte), da sich der Barwert künftiger Erträge reduziert. Gelder könnten aus dem Aktienmarkt in höher rentierende Anleihen abwandern, was den Effekt „Anleihen drängen um Kapital“ verstärken kann. Hochbewertete Segmente korrigieren dann eher.
3. Der fiskalische Druck nimmt zu
Die US-Regierung hat eine enorme Schuldenlast. Höhere langfristige Zinsen bedeuten, dass die Zinsausgaben für den Schuldendienst in Zukunft deutlich steigen und das Haushaltsdefizit weiter erhöhen. Das könnte die Regierung zwingen, zwischen höheren Steuern und Kürzungen der Ausgaben schwierige Entscheidungen zu treffen oder sich weiterhin stärker auf zusätzliche Emissionen zu stützen – was einen Teufelskreis auslösen kann.
4. Risiko einer Verlangsamung des Wirtschaftswachstums
Ein Umfeld mit hohen Zinsen dämpft Konsum und Investitionen und erhöht die Wahrscheinlichkeit für ein „hartes Landen“ oder eine Rezession. Besonders stark betroffen sind Branchen, die stark von niedrigen Zinsen abhängig sind (Immobilien, Technologie, Konsumentenkredite).
5. Übergreifende Effekte weltweit
Die Attraktivität von Dollaranlagen nimmt zu. Das könnte zu einem Rückfluss von globalem Kapital in die USA führen, den US-Dollar stützen und zu einer Abwertung der Währungen in Schwellenländern sowie zu erhöhtem Druck durch Kapitalabflüsse führen. Auch die Renditen von Staatsanleihen anderer Länder könnten gezwungenermaßen nach oben ziehen; die globalen Finanzierungsbedingungen würden sich insgesamt verschärfen. Für Länder wie China, die große Mengen US-Staatsanleihen halten, können zwar die Buchwerte betroffen sein, jedoch steht vor allem die Marktvolatilität im Vordergrund, die aus einem Rückgang der Risikobereitschaft entsteht.
6. Risiken für das Finanzsystem
Institute wie Banken, Versicherungen und Pensionsfonds, die umfangreiche langfristige Anleihen halten, könnten Einbußen auf der Bilanzseite verzeichnen (in ähnlicher Weise wie eine „vergrößerte Ausgabe“ der Probleme der Silicon Valley Bank im Jahr 2023). Wenn die Zinsen schnell steigen und gleichzeitig die Wirtschaftserholung ausbleibt, nimmt das Risiko von Kreditereignissen/Vertragsausfällen zu.