Micron Q4: Ich bin bullisch auf $MUB – Hier ist der Grund #EarningsSeason
Die Ergebnisse für Micron im FY2026 Q4 diese Woche sind der wichtigste Test für den gesamten Memory-Superzyklus.
Ich bin bullisch auf $MU , nachdem ich verdient habe
3 Gründe:
1. Die Nachfrage ist real: KI-Server und HBM3e-Nachfrage übertreffen weiterhin das Angebot. Micron ist bei HBM für 2026 ausverkauft, und die Preise für DRAM / NAND steigen weiter.
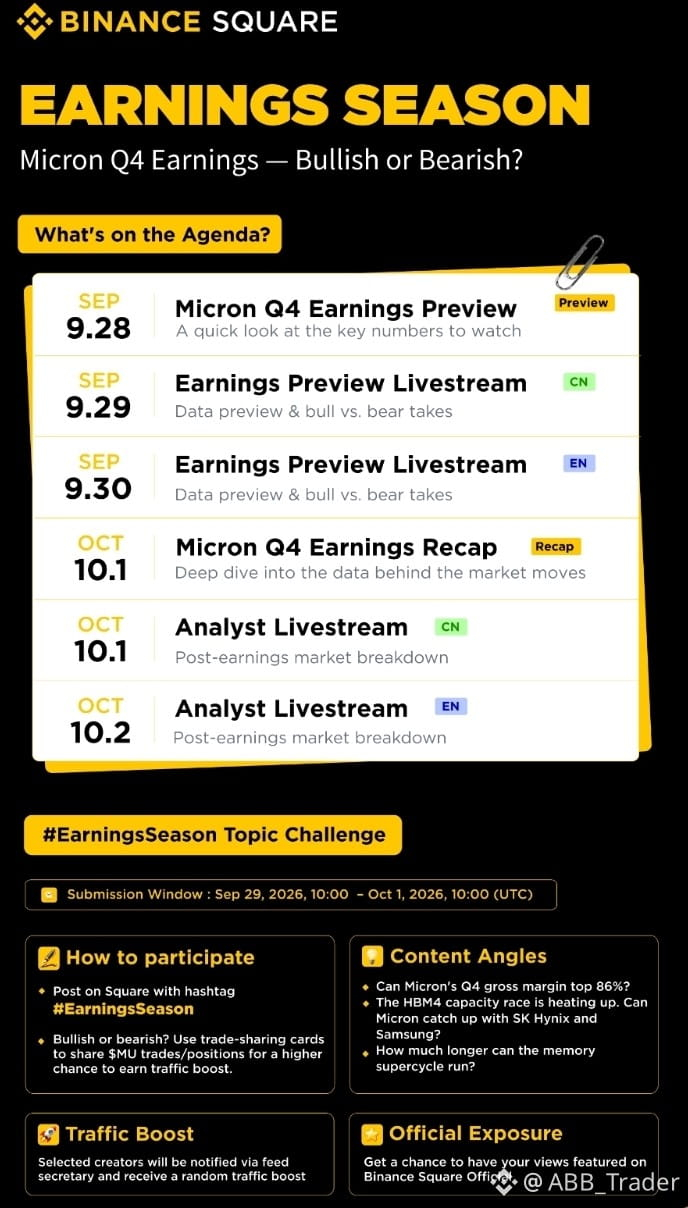
2. Kann die Marge 86 % erreichen? Ja, das ist möglich. Die Bruttomarge lag im letzten Quartal bereits bei ca. 60 %+ und steigt schnell weiter. Da HBM 3–4× profitabler ist als normaler DRAM und ein knappes Angebot Micron Preissetzungsmacht gibt, ist 86 % zwar ambitioniert, aber erreichbar, wenn der HBM-Mix weiter steigt. Selbst wenn sie nur 75–80 % erreichen, wäre das ein massiver Beat.
3. Der Superzyklus hat Substanz: Das ist nicht der alte PC-Zyklus. Dieser Zyklus wird von KI-Rechenzentren angetrieben. Solange NVIDIA und die Hyperscaler weiter ausbauen, kann Micron weiter verkaufen. Ich glaube, dieser Superzyklus läuft mindestens bis Mitte 2027.
Mein Plan: Ich halte meine $mu-Spot-Position vor den Earnings. Wenn es einen Rücksetzer durch Gewinnmitnahmen gibt, werde ich dazukaufen. Wenn sie bei der Marge outperformen und die Guidance nach oben anheben, könnte es zu einer schnellen Bewegung auf neue Hochs kommen.
Was ist deine Meinung? Bullisch oder bärisch?
$MU #EarningsSeason n#AltcoinSeasonIndexHoldsAbove60For5Days