Nicht genug? Manuell nachhelfen, um’s hinzukriegen? Cao! Ich kann es wirklich nicht mehr ertragen, mir platzt der Kragen!
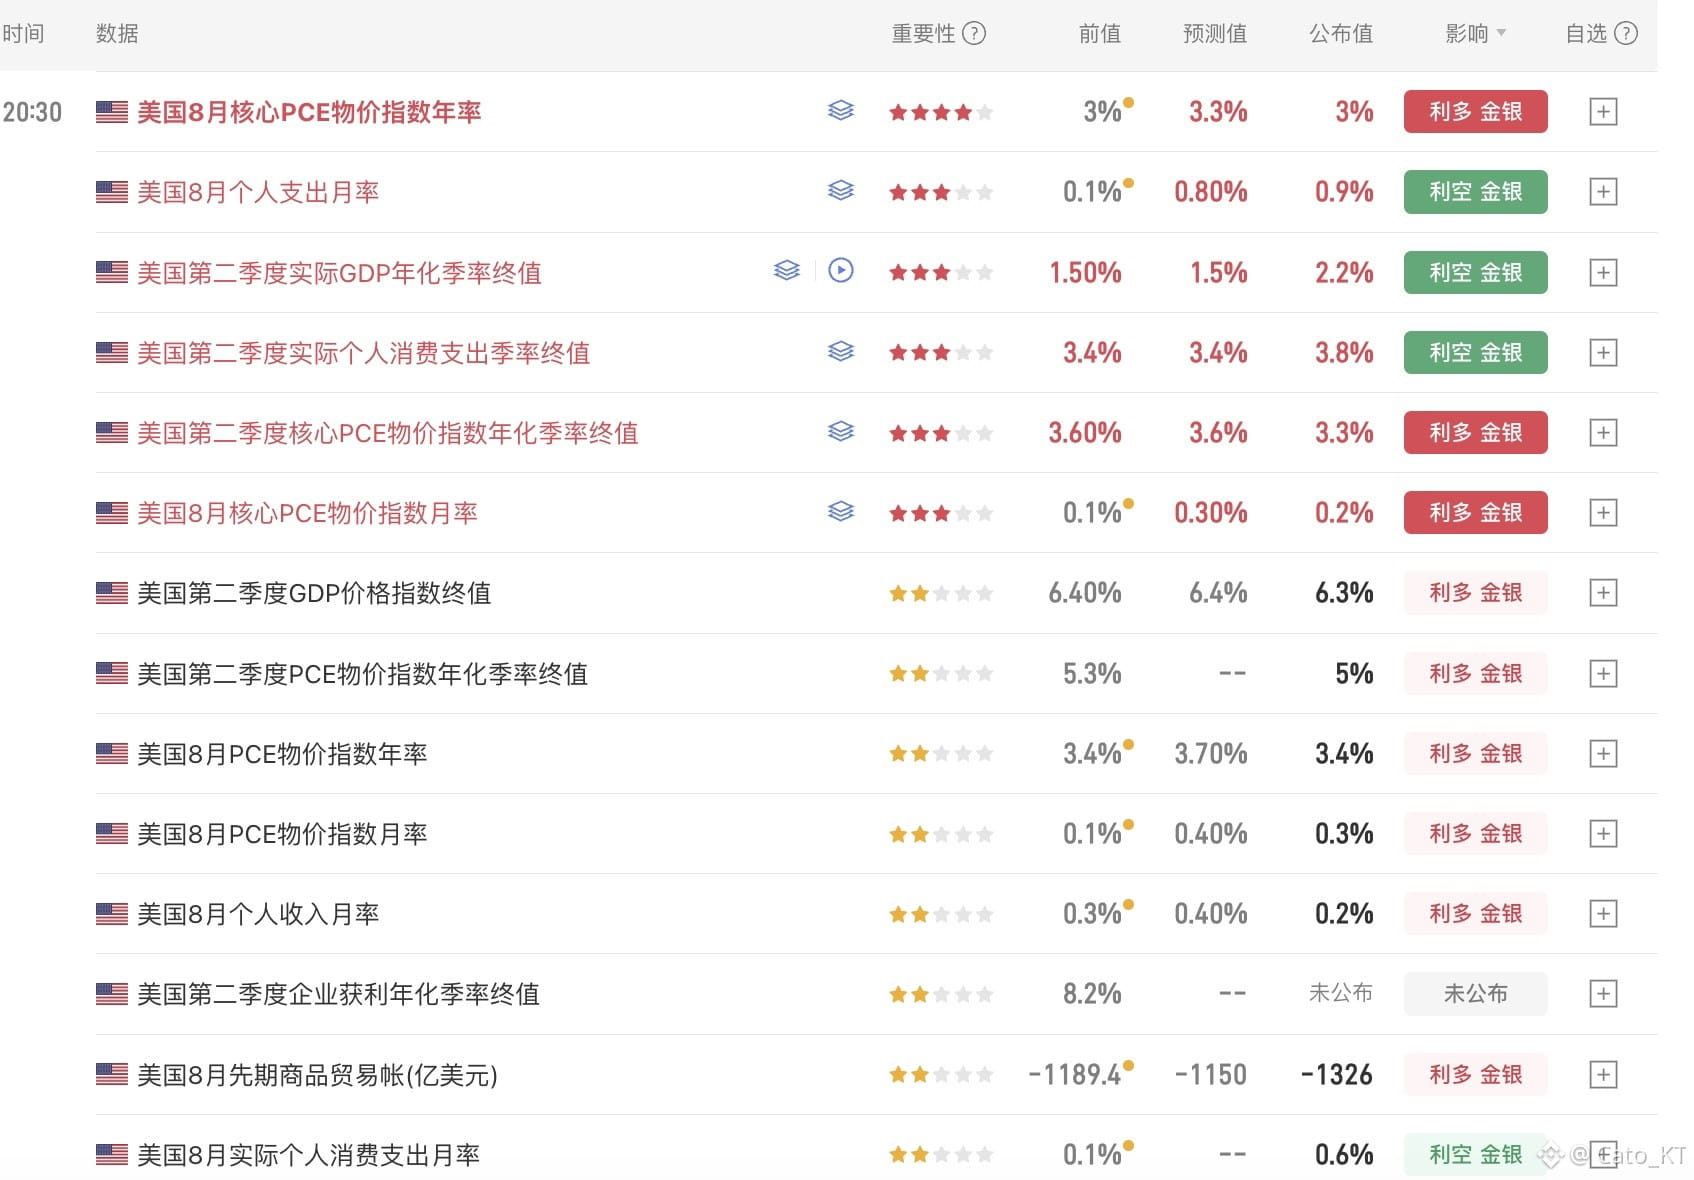
Heute Abend werden die August-PCE-Daten veröffentlicht. Das Bureau of Economic Analysis (BEA) der USA nutzt gleich die jährliche Datenkorrektur, um die Daten bis zurück ins 1. Quartal 2021 zu verfolgen: Insgesamt wird der PCE nach unten revidiert, wodurch die US-Daten zur Kerninflation insgesamt um eine Stufe sinken
Das führt dazu, dass zwar im August die Kern-PCE-Rate im Jahresvergleich 3% erreicht hat, aber im Grunde gleich wie zuvor ist – und nicht, weil die Inflation gesunken ist.
Am stärksten im Fokus steht die Kern-PCE-Monatsrate von 0,2%. Da die Vorperiode von 0,1% auf 0,1% nach unten angepasst wurde, liegt der Wert genau etwas über dem vorherigen Stand, aber unter der erwarteten Entwicklung
Diese Daten passen derzeit zur „Inflation bleibt klebrig“-Kombination. Gleichzeitig kühlt die Gesamtinflation wegen der Datenkorrekturen ab. In Kombination mit den Daten zu den Small-NFP (kleinen Nicht-Landwirtschaftsjobs) bedeutet das: Für die Fed gibt es keinen Grund, im Oktober fortlaufend weiter anzuheben. Die Zinserwartungen können also nach hinten verschoben werden
Außerdem gibt es noch eine Datenreihe, die etwas seltsam ist: Die Konsumdaten steigen von 0,1% im Juli auf 0,9% im August. Und noch heikler: Steigt zwar der Konsum, aber die Einkommen steigen offenbar nicht?
Was will der Markt mit diesen Daten heute Abend eigentlich sagen bekommen?
Ich glaube, dass die nach der „Korrektur“ durch das BEA geänderten Daten dem Markt vermitteln sollen: Die Inflation ist nicht annähernd so schlimm, wie der Markt sich das vorstellt. Die US-Verbraucher haben mehr Vertrauen in die Wirtschaft – und sind bereit, kräftig auszugeben, obwohl die Löhne nicht wachsen!
Aber die Frage ist: Glauben die Amerikaner selbst diesen Schluss?
Ist die US-Inflation wirklich nicht so besorgniserregend? Ist die Konsumdynamik wirklich so stark?
Diese Daten heute Abend lassen mich noch stärker an zwei Dinge glauben:
1. Waller oder Trump wollen keine Zinserhöhungen. Deshalb möchten sie mit Hilfe der Daten den Druck auf riskante Assets durch die fortlaufenden Zinserhöhungen abschwächen,
2. Die inländische Inflation in den USA ist tatsächlich ernst. Der Anleihemarkt hat die realistischste Bewertung geliefert. Doch die Renditen des Anleihemarkts lassen sich nicht eindämmen – die Krise am Anleihemarkt droht bereits, die Entscheidungsriegel der Führungsetage zu gefährden. Daher braucht man jetzt ein angemessenes „Hochdrehen“/„Anpassen“ der Daten: um den Anleihemarkt zu retten, den Aktienmarkt zu stabilisieren und dem Markt mehr Vertrauen zu geben
PS: Ganz ehrlich: Ich glaube nicht so recht an diese Daten. Es wirkt, als würden die Daten komplett dem politischen Zweck dienen. Ist das wirklich das Ergebnis, das die Politik von Waller erreichen will?
Egal, ob ich den Daten glaube oder nicht – als Nächstes geht es darum, wie sich die Anpassungen der Zinserhöhungswahrscheinlichkeit auswirken und wie stark die Schwankungen bei den Anleiherenditen sind! #股票财报季