


Die Rendite der 10-jährigen US-Staatsanleihen steigt seit Monaten, und einige Analysten erwarten, dass sie 6% erreicht — ein Niveau, das zuletzt im Jahr 2000 zu sehen war.
Für Bitcoin und andere Vermögenswerte ohne Cashflow oder eingebaute Rendite hängt die Wirkung davon ab, was die Renditen nach oben treibt.
„Wenn die Renditen steigen, weil die Fed die Zinsen anzieht, leidet Bitcoin. Wenn die Renditen wegen fiskalischer und terminspezifischer Risikoaufschläge steigen, dreht sich das Bild“, sagte Markus Thielen, Gründer von 10x Research, in einer Mitteilung an die Kunden am Dienstag.
Bitcoin wurde bei 83.768 US-Dollar gehandelt.
Der Vergleich von 2022 setzt den Bären-Case
Das Marktgeschehen seit 2022 stützt die Unterscheidung.
Die 10-jährige Rendite stieg in diesem Jahr mehr als auf das Doppelte auf 3,88%, nachdem die Fed die Zinsen rasch angehoben hatte – darunter mehrere Schritte um 50 und 75 Basispunkte, um gegen die Inflation zu kämpfen. Bitcoin fiel um 64%.
Dieser Rückgang hatte andere Ursachen – Krypto-Betrügereien und Zusammenbrüche spielten in demselben Zeitraum eine Rolle –, aber Straffung und steigende Renditen verstärkten den Druck.
Das ist das Szenario, das Thielen als wirklich bärisch identifiziert – und das seitdem nicht eingetreten ist.
Die Zeit seitdem erzählt die gegenteilige Geschichte
Seit dem Ende von 2023 ist die 10-jährige Rendite um 135 Basispunkte auf 5,23% gestiegen – der höchste Stand seit 2007.
Über denselben Zeitraum hat sich Bitcoin etwa verdoppelt, selbst nachdem es sich von seinem Rekord im Oktober über 126.000 US-Dollar zurückgezogen hatte.
Thielen und andere führen einen großen Teil dieses Anstiegs auf fiskalische Sorgen und ein höheres Term Premium zurück – also darauf, dass Anleger mehr verlangen, um Geld in langfristigen Anleihen zu binden, angesichts der Unsicherheit über die Inflation und die staatliche Kreditaufnahme.
Eine CoinDesk-Analyse ergab, dass Bitcoin über lange Zeiträume weitgehend unkorreliert mit Renditen war – was eher zu dem beobachteten Zeitraum passt als zum Ereignis von 2022.
Dasselbe Muster zeigt sich auch bei Gold
Auch die in Chicago ansässige Strategic Analytics führte ein paralleles Argument über Gold an.
„Seit 2022 spiegelt Gold zunehmend die Wahrnehmung von fiskalischen Risiken wider – Term Premium, Defizite, Tragfähigkeit der Schulden – und nicht den geldpolitischen Kurs der Fed. Gold widerspricht nicht den realen Renditen. Es bepreist fiskalische Tragfähigkeit und Währungsentwertung, was zum entscheidenden, marginalen Treiber geworden ist“, sagte er in einem LinkedIn-Post.
Die beiden Assets reagieren nicht identisch. Die 90-Tage-Korrelation von Gold mit der 10-jährigen Laufzeit lag bei −0,41 gegenüber −0,17 bei Bitcoin; damit reagiert Gold mehr als doppelt so stark auf die gleiche Zinsbewegung.
Diese Lücke war diesen Monat sichtbar. Gold fiel am 28. September auf 4.144 US-Dollar, während Bitcoin über 83.000 US-Dollar hielt – und die eigene Korrelation der beiden Assets brach innerhalb von 30 Tagen auf 0,28 von 0,69 ein.
Die These für 6% beruht auf zwei Argumenten
Die Prognosen konzentrieren sich auf Schuldenängste und starkes nominales Wachstum.
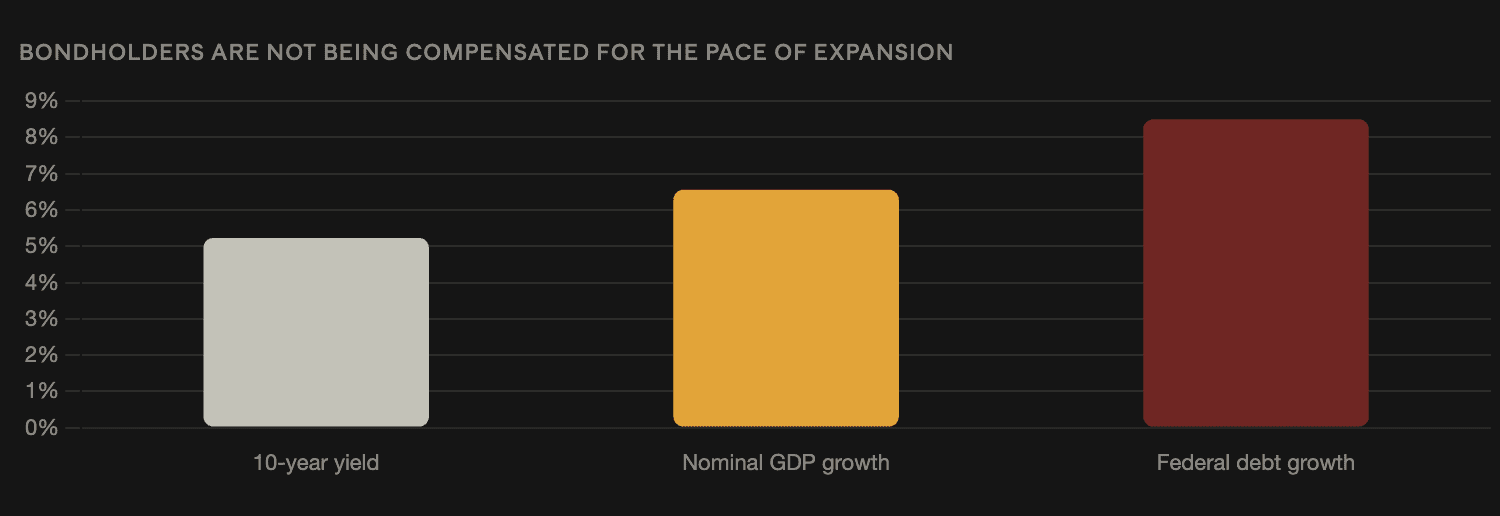
„Der entscheidende Punkt ist, dass die Renditen immer noch deutlich unter dem nominalen BIP-Wachstum liegen (5,24% gegenüber 6,56%) und weit unter dem jährlichen Wachstum von rund 8,5% der Bundesverschuldung seit 2020, sodass Anleihegläubiger bislang noch nicht dafür entschädigt werden, wie schnell sich sowohl die nominale Wirtschaft als auch der Schuldenbestand ausweiten“, sagte Thielen.
Das ist ein Rechenargument und keine Prognose über die Stimmung. Wenn die Schulden sich bei 8,5% pro Jahr aufzinseln und die Renditen bei 5,23% liegen, dann verlieren die Halter an Boden gegenüber dem Wachstum der Verpflichtung, die sie halten.
Dan Niles, Gründer von Niles Investment Management, nannte 6% in einem CNBC-Auftritt als plausibles Aufwärtspotenzial und verwies dabei auf Defizite von ungefähr 6% des BIP sowie darauf, dass die Hyperscaler direkt mit dem US-Finanzministerium um Kapital konkurrieren.
Dieser zweite Punkt ist neuer. Große, stark auf KI fokussierte Technologiefirmen, die erhebliche Summen auf den Schuldenmärkten aufnehmen, schöpfen aus demselben Kapitalpool, in den auch die Regierung verkauft. Der Wettbewerb um dieses Kapital treibt die Renditen für alle nach oben.
Das entscheidende Detail ist spezifisch
Wenn die Renditen steigen, weil die Fed die Zinsen wieder rasch anhebt, gilt das Muster von 2022.
Die Unterscheidung ist derzeit nicht rein akademisch. Die Fed erhöhte die Zinsen am 16. September um 25 Basispunkte auf 3,75%–4,00% – ihre erste Erhöhung seit Juli 2023 – wobei die Medianangabe im Punktdiagramm auf eine weitere geldpolitische Bewegung im Jahr 2026 hindeutet.
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober sank anschließend von etwa 71% auf 50%, nachdem John Williams, Präsident der New Yorker Fed, die Dringlichkeit einer Anhebung der Zinsen heruntergespielt hatte.
Damit ergibt sich aktuell eine moderate Straffungskurve neben einem langen Ende, das weiterhin Extremsituationen setzt: Die 30-jährige Laufzeit überschritt am Dienstag 5,6%, den höchsten Stand seit Juni 2002. Diese Kombination kommt eher Thielens fiskalischem Szenario nahe als 2022.
Ein Arbeitsmarktbericht, der einen schnelleren Straffungspfad erzwingt, würde ändern, welches Rahmenwerk gilt.