


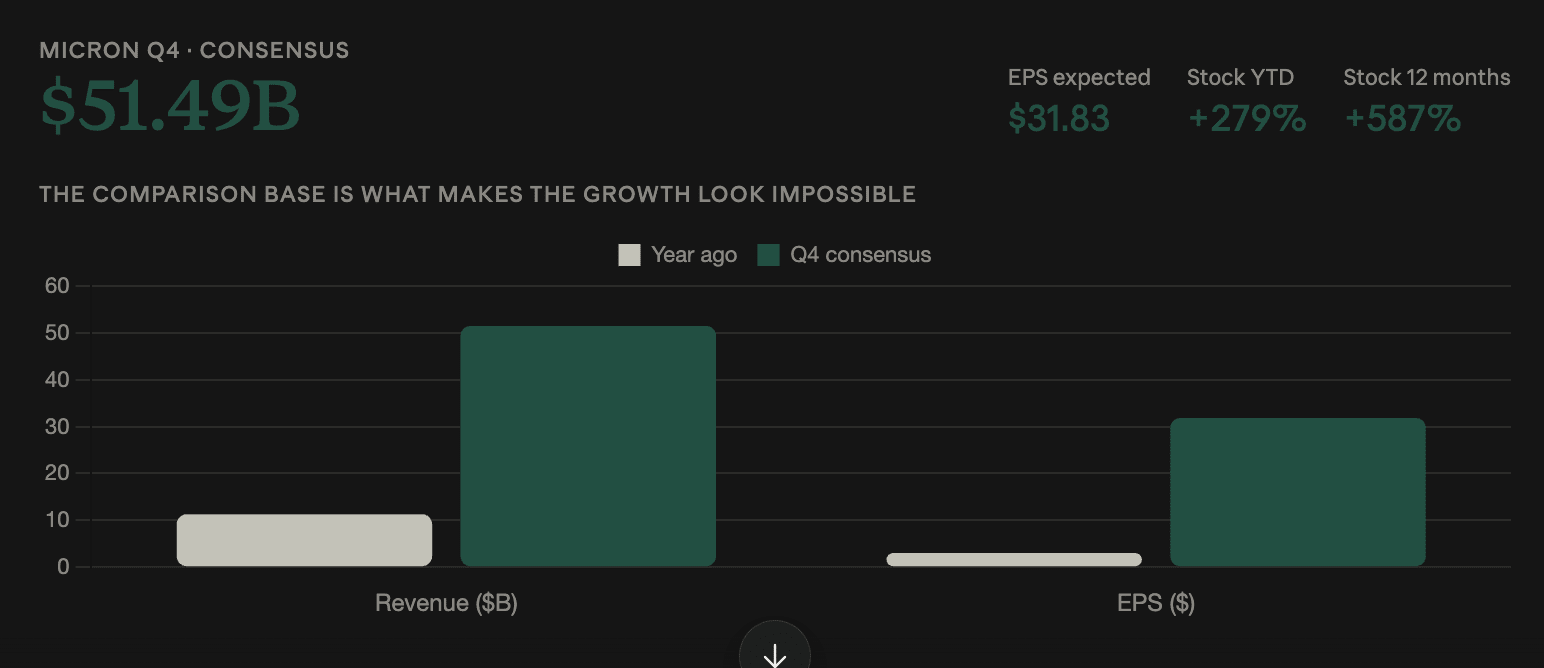
Micron veröffentlicht am Mittwoch nach Börsenschluss seine Ergebnisse für das vierte Quartal. Wall Street rechnet mit einem Gewinn je Aktie von 31,83 US-Dollar und einem Umsatz von 51,49 Milliarden US-Dollar.
Diese Zahlen werden mit 3,03 US-Dollar und 11,31 Milliarden US-Dollar im Vorjahr verglichen – ein Anstieg von 950% bzw. 355%.
Die Aktie ist seit Jahresbeginn um 279% gestiegen und in den letzten 12 Monaten um 587% – das setzt eine hohe Messlatte dafür, was als gute Nachricht gilt.
Der Kurs-Beat ist nicht die entscheidende Variable
Konsens bei 950% EPS-Wachstum bedeutet, dass ein Beat weitgehend erwartet wird. Die Aktie ist bereits in der Annahme dieser Entwicklung nach oben gelaufen.
Was der Bericht letztlich entscheidet, ist, ob die Speicherrunde noch weiterlaufen muss.
Speicher ist stark operativ gehebelt. Die Fabs tragen hohe Fixkosten, daher expandiert die Marge deutlich schneller als der Umsatz, wenn die Preisgestaltung dreht — so schaffte es Micron von 3,03 US-Dollar je Aktie auf einen Konsens von 31,83 US-Dollar in vier Quartalen.
Das gleiche Mechanismus funktioniert umgekehrt. Ein Zyklus, der sich dreht, erzeugt eine schnellere Margenkompression als der Rückgang des Umsatzes — und die Vorjahresvergleiche, die das aktuelle Quartal noch schönfärben, werden innerhalb von zwei Quartalen zu einer Belastung.
Die Frage für Mittwoch lautet also nicht das Quartal. Sie lautet, was das Management über die DRAM-Contract-Preise bis 2027 sagt.
Wie ein bullisches Ergebnis aussieht
Drei Dinge würden den Trade verlängern.
Wenn sich DRAM-Preise bis zur ersten Hälfte 2027 halten oder steigen würden, wäre das das stärkste Signal, weil das bedeutet, dass das Angebot die Nachfrage nicht eingeholt hat. DRAM dürfte 38,22 Milliarden US-Dollar zum Umsatz des Quartals beisteuern — rund 76% des Gesamtumsatzes — und ist die direkt mit der KI-Infrastruktur verknüpfte Linie.
Der Kommentar zur Kapazität ist der zweite Punkt. Speicherrunden enden, wenn Lieferanten genügend Kapazität hinzufügen, um die Preisgestaltung zu durchbrechen — daher unterstützt jeder Hinweis darauf, dass Micron und seine Wettbewerber Disziplin halten, die These, dass der Zyklus weiterläuft.
Kundenkonzentration und Auftrags-Sichtbarkeit sind der dritte Punkt. Einkaufverpflichtungen der Hyperscaler, die weiter in die Zukunft reichen, senken das Risiko, dass die Nachfrage nach vorn gezogen wird.
Die August-Ankündigung von Micron, bis zu 10 Milliarden US-Dollar über zehn Jahre für eine Forschungseinrichtung in Boise, Idaho bereitzustellen, signalisiert, dass das Unternehmen mit einem langen Zyklus rechnet. Eine Bestätigung in der Guidance wäre wichtiger als der Ausgabenplan selbst.
Wie ein bärisches Ergebnis aussieht
Die Warnzeichen sind enger, aber klarer.
Jede Abschwächung in der DRAM-Preisprognose würde besonders hart treffen, weil genau darauf die Bewertung ruht. Ein Beat im Quartal, gepaart mit vorsichtigen Kommentaren zur Preisentwicklung, würde sich wahrscheinlich dennoch abwärts verkaufen.
NAND ist der zweite Bereich, auf den es zu achten gilt. Bei erwarteten 12,29 Milliarden US-Dollar bedient es eher Konsumgeräte als Rechenzentren — und dort zeigt sich der Preisdruck, der auf Phones und Laptops trifft, zuerst. Eine Schwäche dort ist ein Nachfragesignal, selbst wenn DRAM hält.
Hersteller von Unterhaltungselektronik haben die Speicherkosten absorbiert, indem sie Preise erhöht haben — Apple hat die iPhone-18-Pro-Reihe um 100 US-Dollar gegenüber dem iPhone 17 Pro angehoben. Diese Anhebungen haben den Absatz pro Stück gesenkt, aber die Margen geschützt, und diese Vereinbarung hat eine Grenze. Kommentare, die darauf hindeuten, dass Gerätehersteller sich weiteren Kostendurchreichungen widersetzen, würden darauf hindeuten, dass der Zyklus näher an seinem Ende ist als in seiner Mitte.
Korea sandte vor drei Tagen ein anderes Signal
Der Zeitpunkt erschwert die Einordnung.
Der Kospi Südkoreas fiel am Montag um 2,7%, wobei sowohl Samsung Electronics als auch SK Hynix jeweils mehr als 5% verloren. Beide sind Speicherhersteller und fungieren beide als KI-Proxy der Region.
Das könnte eher eine Positionierung vor Micron widerspiegeln als eine Sicht auf Speicher — Trader reduzieren das Risiko, bevor ein Bericht das gesamte Anlagekomplex neu bewertet. Oder der Markt preist etwas ein, was die US-Session noch nicht gesehen hat.
Der Speicher hat sich den ganzen Monat in beide Richtungen hart bewegt. Micron und SanDisk fielen am 14. September jeweils um mehr als 7% gegenüber Nvidias 4%, nachdem der CEO von Anthropic, Dario Amodei, dazu aufgerufen hatte, die Entwicklung von Frontier-KI zu verlangsamen. Bis zum 22. September war der Philadelphia Semiconductor Index nach dem Erfolg von Mets Muse-Agent im App Store und weil AMD kurzfristig die 1-Billion-Dollar-Marke durchbrochen hatte, fünf Sitzungen in Folge gestiegen.
Im KI-Trade hat Speicher ein höheres Beta als Logic — deshalb bewegt sich die Guidance von Micron stärker als die Ergebnisse.
Das makroökonomische Umfeld wirkt gegen das Szenario
Der Bericht trifft auf ein schwieriges Marktumfeld — unabhängig vom Inhalt.
Die Rendite der 30-jährigen US-Staatsanleihe überschritt am Dienstag 5,6% — das höchste Niveau seit Juni 2002 — und die 10-jährige Rendite erreichte ein frisches 2007er-Hoch nahe 5,3%.
Steigende Diskont- bzw. Zinsen belasten vor allem Aktien, deren Cashflows stärker auf Jahre in der Zukunft gewichtet sind — das beschreibt den gesamten AI-Infrastrukturkomplex. Ein starkes Ergebnis in steigende Renditen könnte schlechter aufgenommen werden als das gleiche Ergebnis bei fallenden Renditen.
Die PCE-Inflationsdaten kommen noch vor Börseneröffnung in den USA an, also ist die Stimmung bereits gesetzt, bis Micron berichtet.
Der Krypto-Read-Through
Die Verbindung läuft über die Miner, die auf KI-Compute umgeschwenkt sind.
IREN, Hut 8, HIVE, Core Scientific und TeraWulf hinkten Bitcoin den ganzen September über deutlich hinterher: Das Median-Ergebnis der Top-10-Miner stieg um 1,8% gegenüber Bitcoins 22%. Der Pivot entfernte deren Hebelwirkung gegenüber Bitcoin und fügte eine vollständige Exponierung gegenüber dem KI-Stimmungsbild hinzu.
Starke DRAM-Guidance stützt die Nachfragesicht, auf die diese Unternehmen ihre Investitionsausgaben aufgebaut haben. Schwache Guidance unterminiert das — und sie tragen das AI-Beta ohne den Upside bei den Speicherpreisen.
Der Kontrapunkt von JPMorgan von letzter Woche bleibt bestehen: Die Contract-Preisgestaltung für Neocloud ist von 10–15 US-Dollar auf 15–20 US-Dollar pro Megawatt gestiegen, was darauf hindeutet, dass die Compute-Nachfrage unabhängig davon, was mit den Speicherpreisen passiert, stabil bleibt.