

$MU: EINE EINZIGE QUARTALSENTWICKLUNG KANN DIE AKTIE BEWEGEN. KANN SIE DIE THESERIERUNG DURCHBRECHEN?
Micron meldet heute das FY2026 Q4.
Die meisten werden auf eine Sache achten:
Hat $MU den Beat geschafft oder verfehlt?
Ich denke, die wichtigere Frage ist eine andere:
Baute Micron ein Geschäft auf, das STARK BLEIBEN kann NACH diesem Earnings-Report?
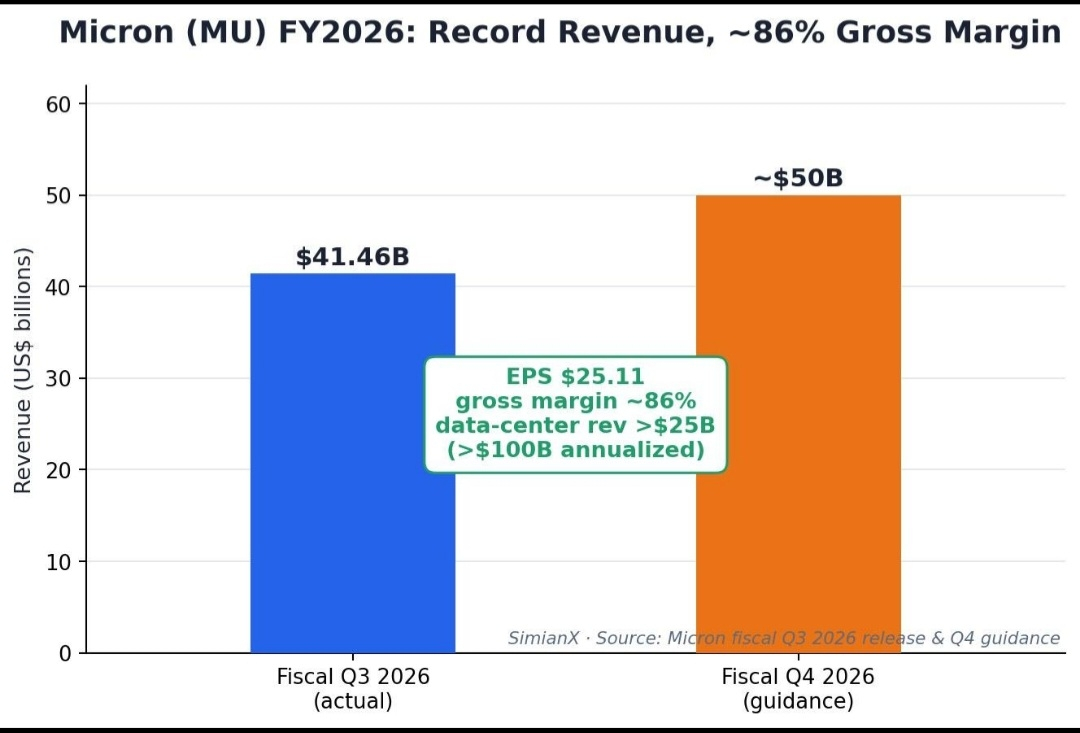
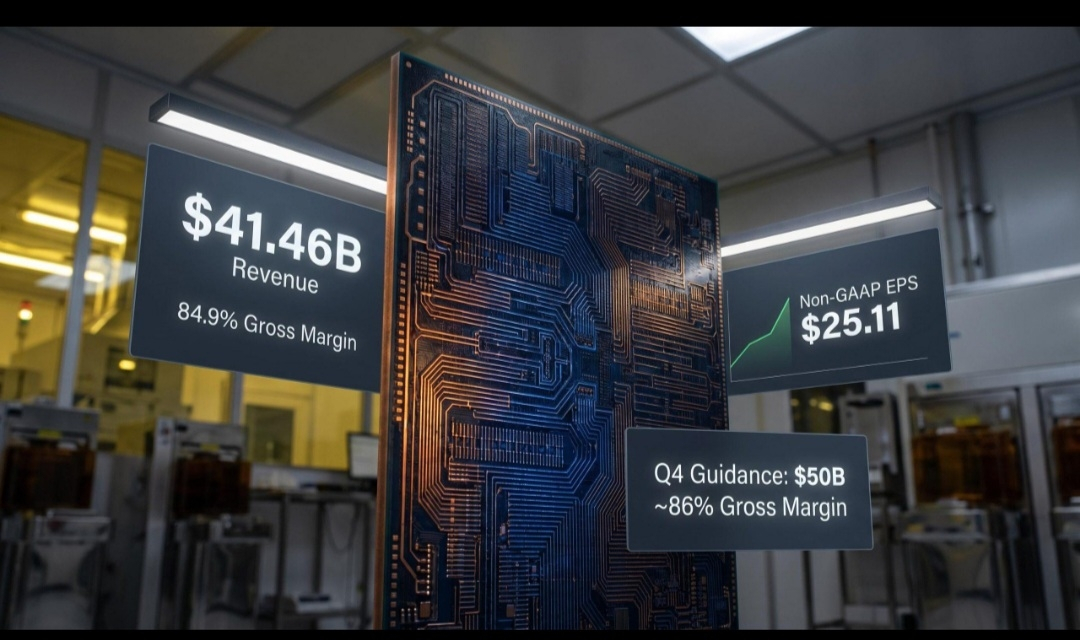
Noch bevor Q4 überhaupt landet, hat Micron bereits geleitet für:
50 Mrd. $ ± 1 Mrd. $ Umsatz
~86 % Bruttomarge
~31 $ Non-GAAP-EPS
Diese Zahlen sind riesig.
Aber ein großartiges Quartal allein schafft kein langfristiges Vertrauen.
Das eigentliche Signal ist das, was hinter dem Quartal steckt.
Micron hat 16 strategische Kundenvereinbarungen unterzeichnet.
14 dieser Vereinbarungen stehen für ungefähr 100 Mrd. $ kumulierte Mindestpreis-Umsätze in ihren verbleibenden Laufzeiten.
Micron rechnet außerdem mit etwa 22 Mrd. $ an Bareinlagen und damit verbundenen finanziellen Verpflichtungen aus den unterzeichneten Vereinbarungen.
Und das sind keine Verpflichtungen nur für ein Quartal.
Die meisten Vereinbarungen haben Laufzeiten von fünf Jahren, mit verbindlichen Take-or-Pay-Verpflichtungen für bestimmte Volumina.
Das verändert, wie ich $MU betrachte.
Das ist nicht einfach:
KI-Hype → Ergebnisüberraschung → Kursrakete.
Die größere Story ist:
KI-Infrastrukturnachfrage
↓
HBM-/DRAM-Nachfrage
↓
Kunden sichern langfristige Lieferungen
↓
Micron baut Kapazitäten aus + investiert in Technologie
↓
größere Umsatz-Transparenz
Micron selbst sagt, dass diese Vereinbarungen dazu dienen, die Dauerhaftigkeit, Stabilität und Vorhersehbarkeit seiner finanziellen Performance zu verbessern.
Und die jüngsten Zahlen zeigen bereits, wie stark sich das Geschäft verändert hat.
Der Umsatz im Q3 FY2026 erreichte 41,46 Mrd. $, gegenüber 23,86 Mrd. $ im Q2.
Die GAAP-Bruttomarge stieg von 74,4 % → 84,6 %.
Der operative Cashflow stieg von 11,90 Mrd. $ → 25,39 Mrd. $.
Also hier ist die Frage, die ich wirklich diskutieren möchte:
Ist das nur ein weiterer Peak im Memory-Zyklus – oder verändert KI grundsätzlich die wirtschaftlichen Rahmenbedingungen von Speicher?
Denn das sind zwei völlig unterschiedliche Thesen.
Wenn es nur ein Zyklus ist, dann normalisieren sich außergewöhnlich hohe Margen irgendwann.
Wenn KI den Wert von High-Performance-Speicher strukturell erhöht hat, dann könnten die heutigen Zahlen Teil einer viel längeren Transformation sein.
Deshalb glaube ich nicht, dass ein einzelner Quartalsbericht Ihre gesamte Sicht auf $MU entscheiden sollte.
Ein Quartal kann den Preis verändern.
Mehrere Jahre an Nachfrage, Kundenverpflichtungen, Technologieführerschaft und disziplinierte Investitionen in die Kapazität bestimmen, ob die These Bestand hat.
Meine Frage zur #EarningsSeason:
Kann Micron diesen Memory-Superzyklus über die nächsten paar Quartale hinaus aufrechterhalten?
🟢 BULL: KI-Nachfrage + HBM + langfristige Verträge können einen Multi-Year-Zyklus stützen.
🔴 BEAR: Die heutigen Margen sind zyklisch, und die Erwartungen sind bereits zu hoch.
Sagen Sie mir nicht einfach BULL oder BEAR.
Sagen Sie mir, was als Erstes Ihre These bricht.
#EarningsSeason #Micron #AI #Semiconductors
Quelle: Micron Investor Relations — Ergebnisse Q3 FY2026 & Strategische Kundenvereinbarungen.