
#股票财报季 Analyse des US-Aktienmarkts: Die Renditen im langen Lauf haben es zerschossen, Tech-Aktien halten hart durch, heute Abend ist der PCE das letzte Puzzleteil
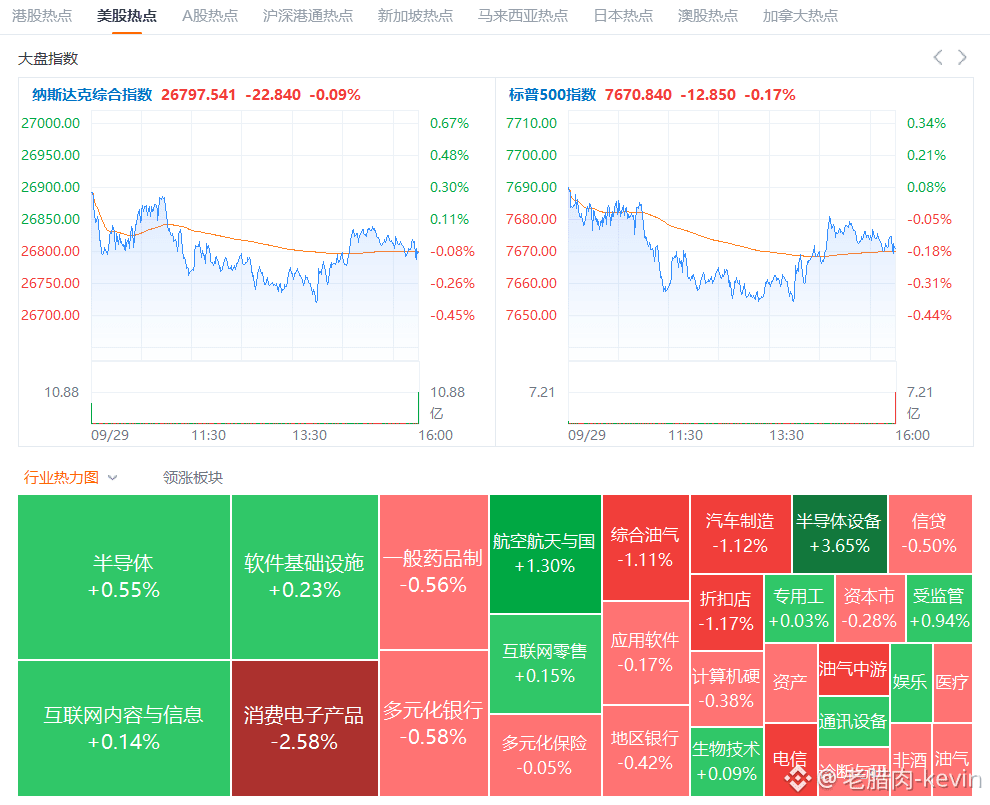
Zum Dienstagsschluss wirkten die drei großen Indizes auf den ersten Blick ruhig, doch darunter brodelte es. Der S&P fiel um 0,17%, der Dow um 0,26%, der Nasdaq-100 stieg dennoch um 0,21%. Optische Kommunikation und Halbleiter hielten die Stimmung: LITE legte um über 5% zu, Corning und MKS Instruments stiegen um über 4%. Doch die Rendite 30-jähriger US-Staatsanleihen schoss auf 5,62% – den höchsten Stand seit 2002.
Makroseitig gibt es drei Punkte, jeder ist noch aufregender als der andere.
Williams spielte die Taube und sagte „keine Eile“, die Zinserhöhungserwartungen für Oktober sanken von 70% auf 51%. Aber Bullard stimmte sofort gegenteilig ein und meinte, der Weg zurück auf 2% Inflation sei bereits „schief“. Die Fed-Leute schlagen sich intern gegenseitig die Köpfe ein. Die Zinsstruktur im langen Ende will gar nichts davon wissen: Durchs „Parmelon“(?)-Programm mit 32 Mrd. US-Dollar Anleihen wird der Angebotsdruck noch verschärft, und die großen Käufer sind gemeinsam verschwunden.
Bei Rohöl: Katar vermittelt, plus die Wiederaufnahme der Saudi-Pipeline – damit rutschte der Brent-Preis direkt unter 103. Allerdings pendelt der Spot-Brent noch immer um die 120er-Marke, und zwischen Futures und Kassamarkt klafft eine krasse Lücke.
Heute Abend 20:30 Uhr PCE: Die Kern-Erwartung von 3,3% bleibt unverändert. Wenn die Daten nur um mehr als 0,3% darüber (oder darunter) liegen, springen die Wetten auf eine Zinserhöhung im Oktober sofort wieder an. Dann stürmt die Rendite im langen Ende erneut, und alle diese mickrigen Kursgewinne bei Tech-Aktien müssten wieder zurückgegeben werden. $CL $SOXL $KORU