#Chainlink推出银行接入SWIFT账本框架 Diese viel diskutierte zentrale Frage ist nicht „SWIFT hat vollständige Zahlungen bereits auf die Kette gebracht“, sondern wie Banken neue Bücher anbinden können, während sie die Kontrolle behalten.
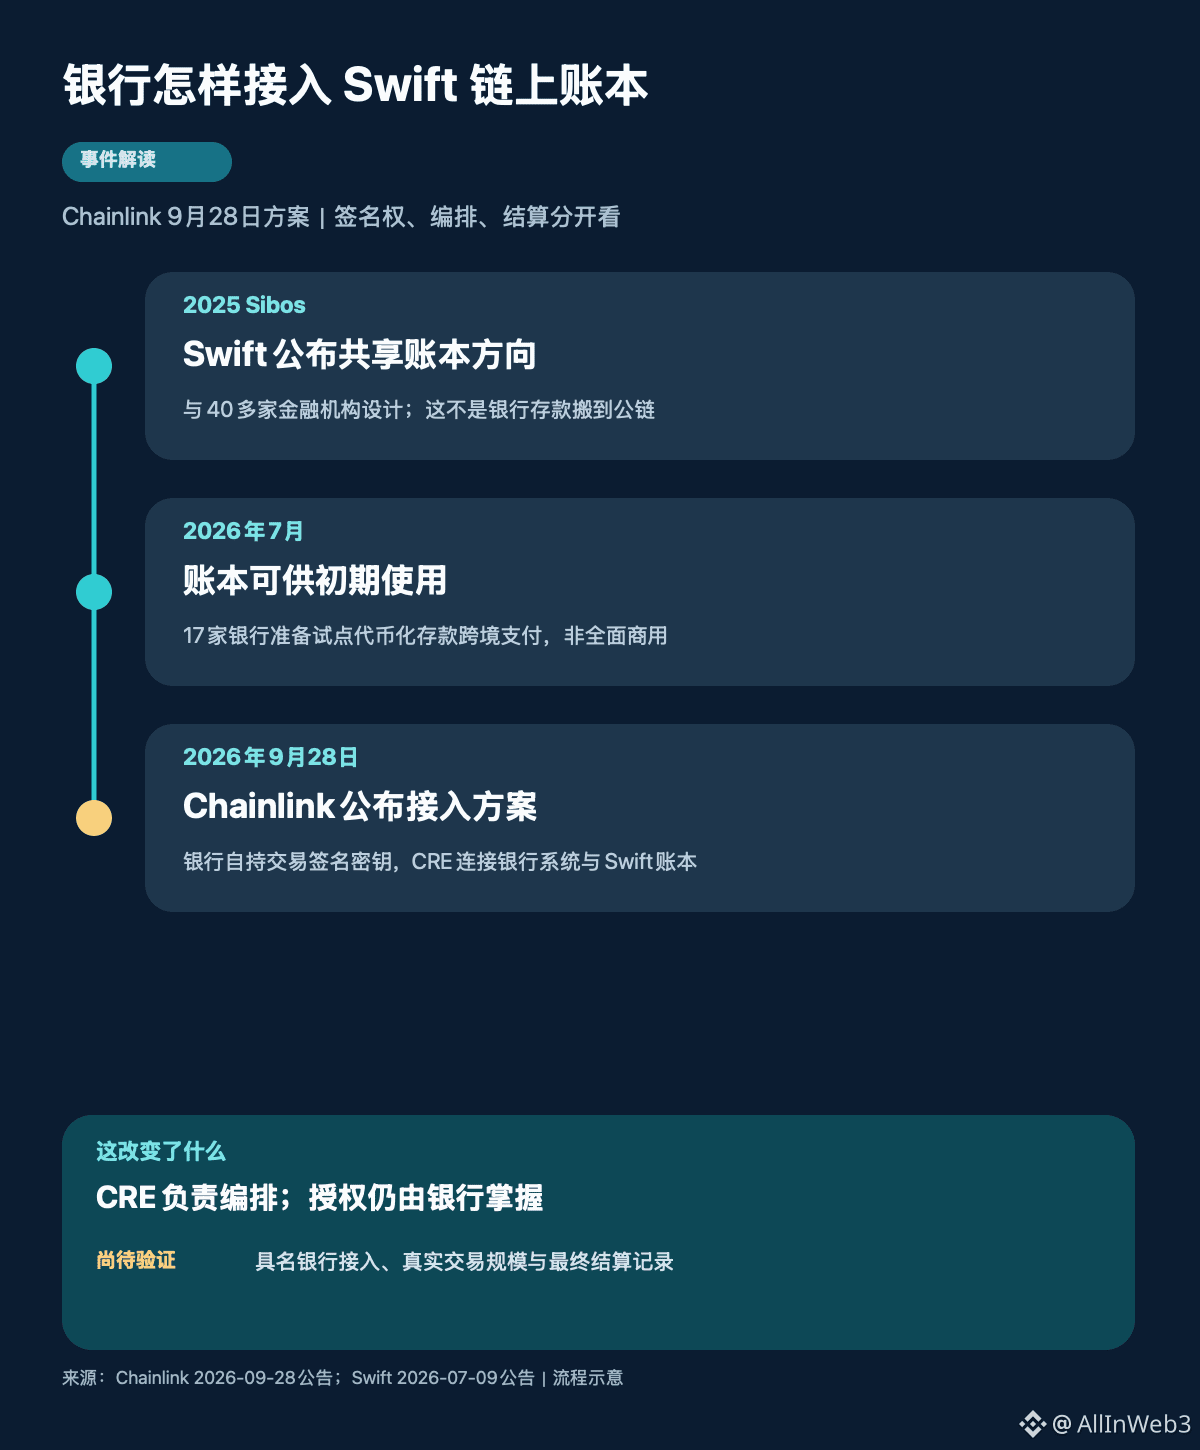
Zuerst die Zeitleiste: Swift stellte 2025 auf der Sibos eine Richtung für Blockchain-geteilte Ledger vor. Im Juli 2026 hieß es, das Ledger sei bereits für eine erste Nutzung verfügbar, und 17 Banken bereiten sich darauf vor, tokenisierte Einlagen für grenzüberschreitende Transaktionen zu testen. Am 28. September veröffentlichte Chainlink außerdem ein separates Anbindungskonzept: über die Chainlink Runtime Environment (CRE), um die bestehenden Bankensysteme, die Signatur-Infrastruktur und das Swift-Ledger zu verbinden. Die ersten beiden Knoten liefern Angaben zum Ledger-Fortschritt, der neueste Knoten beschreibt die Anbindungsweise—und das darf nicht vermischt werden mit „17 Banken haben bereits über Chainlink kommerzielle Zahlungen abgeschlossen“.
Im Konzept sind drei Ebenen am wichtigsten, die man sauber auseinanderhalten sollte: Erstens bleiben Einlagen in den eigenen Büchern der Bank verbucht, während das Swift-Ledger die beteiligten Banken bei der Übertragung koordiniert. Zweitens werden die Schlüssel für die Transaktionsautorisierung von den Finanzinstituten selbst verwaltet; die CRE orchestriert nur die Abläufe über verschiedene Systeme hinweg und ersetzt weder die Bankensignatur noch übernimmt sie die Einlagen. Drittens koordiniert das Swift-Ledger die abschließende Abwicklung vor dem finalen Settlement; das finale Settlement erfolgt weiterhin über die zwischen den Parteien vereinbarten Mechanismen, z. B. über ein System für Echtzeit-Volle Abwicklung. „Always-on“ bedeutet, dass man entsprechende Prozesse für tokenisierte Einlagen auch nachts und am Wochenende anstoßen kann—nicht, dass alle grenzüberschreitenden Zahlungen sofort final abgeschlossen sind.
Das sollte man auch getrennt von der anderen CCIP-2.0-Upgrade-Meldung am 28. September betrachten. CCIP geht es um Interoperabilität über Ketten hinweg; das Anbindungskonzept an das Swift-Ledger betont, dass die Banken ihre eigenen Schlüssel beibehalten und dass die CRE den Workflow unterstützt. Man kann nicht allein aus zwei Ankündigungen ableiten, dass sämtliche Swift-Nachrichten über CCIP laufen; und man darf das Kooperations-Framework auch nicht direkt in „LINK-Einnahmen in Echtzeit“ umrechnen.
Wie geht es als Nächstes weiter? Entscheidend ist, wann die namentlich genannten Banken die Anbindung abschließen, ob sie die echten Zahlen zu Testtransaktionen und -beträgen offenlegen können und welche finalen Abwicklungsmechanismen tatsächlich eingesetzt werden. Die Chainlink-Mitteilung sagt, 17 Vorreiter-Organisationen würden das Ledger bereits für Pilotversuche nutzen; die Darstellung von Swift im Juli lautet „bereiten Pilotversuche vor“. Der Fortschritt kann sich ändern—dennoch bedarf es weiterer nachträglicher, gegenseitig überprüfbarer Offenlegungen. Quellen: Chainlink-Ankündigung vom 28. September, Swift-Ankündigung vom 9. Juli.