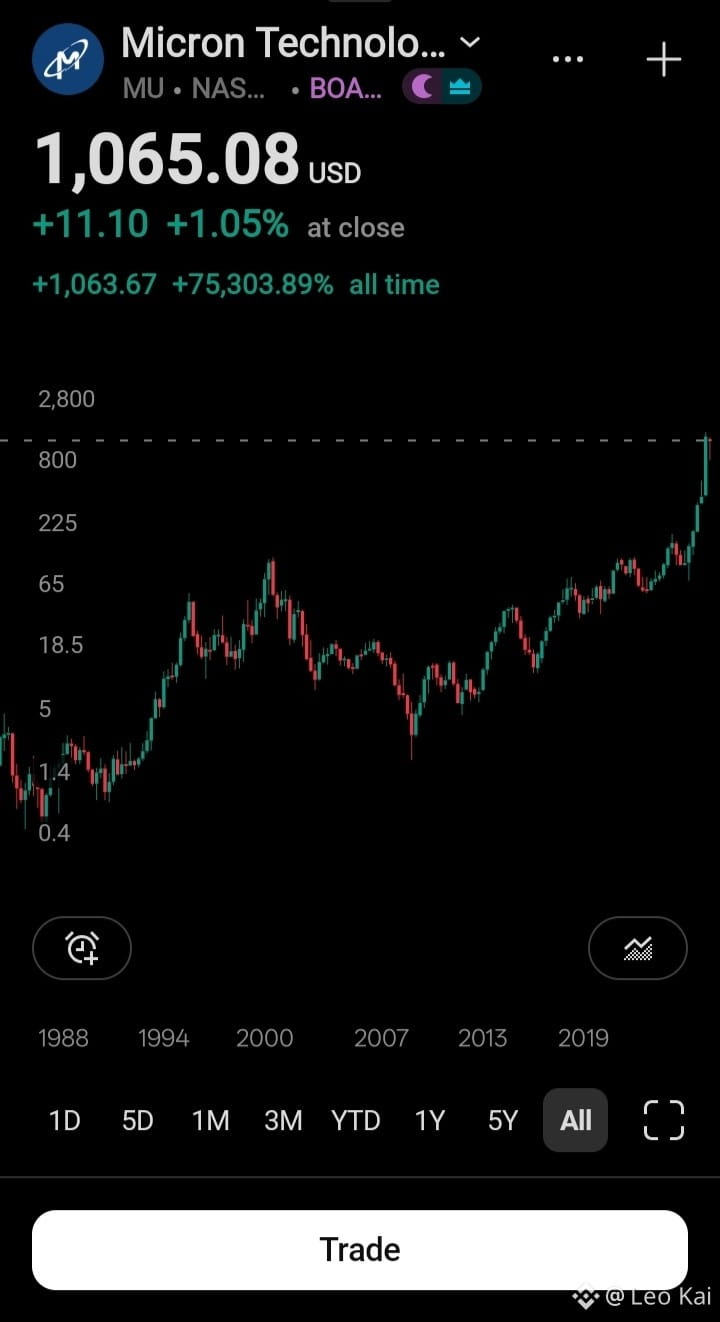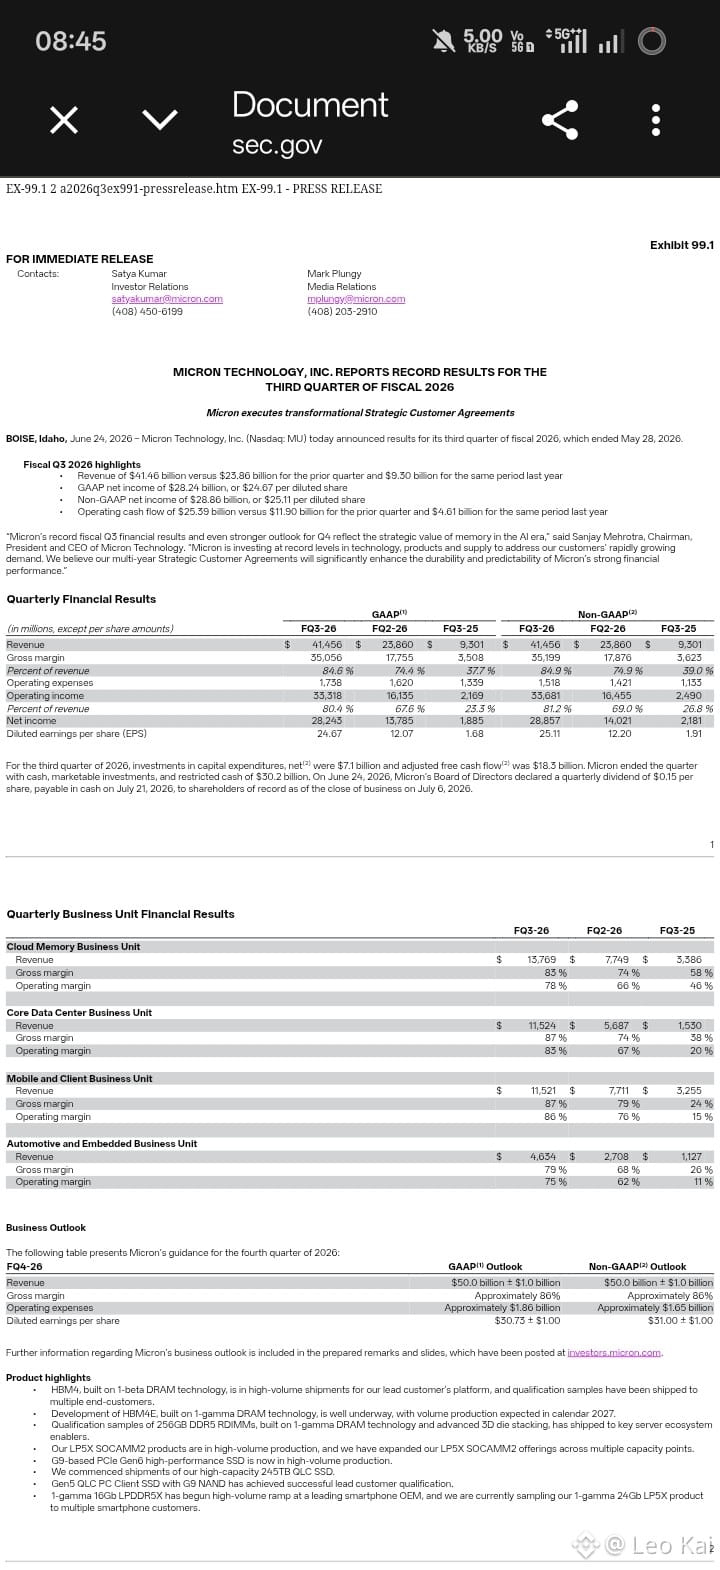
$MU Micron meldet sich morgen, und ehrlich gesagt sind die Zahlen fast schon absurd. Prognose: 50 Mrd. USD Umsatz, ca. 86% Bruttomarge, ca. 31 USD EPS. Vor einem Jahr war derselbe Quartal bei 11,3 Mrd. USD. Q3 war bereits um 346% YoY gestiegen.
Aber der Haken ist: Der Konsens liegt bei etwa 86,3% GM, daher ist eine gleichbleibende 86% kein Überraschungsmoment, sondern einfach der Preis für den Eintritt. Das Management sagte außerdem, dass die Preiserhöhungen sich abschwächen, also wirkt das einfache „Preise steigen, Margen steigen“-Kapitel vorerst erledigt.
Was mich davon abhält, bärisch zu werden, ist die Struktur. Mehrjährige Kundenverträge mit Take-or-Pay und Preisuntergrenzen, plus ein Angebot, das auch nach 2027 knapp bleibt. Neue Fabs helfen nicht wirklich, bis 2028.
Ich bin also bullisch, dass der Zyklus länger hält als viele erwarten, aber ich jage dem Ergebnis nicht hinterher. Selbst eine gute Zahl kann sich noch verkaufen, wenn die Messlatte so hoch liegt.
Keine Anlageberatung, nur meine Einschätzung. Was macht ihr vor den Earnings? $MU
#EarningsSeason