#欧洲央行探索数字欧元ai支付
Die EZB gibt für KI Geld aus – aber erst 2029 wird’s konkret
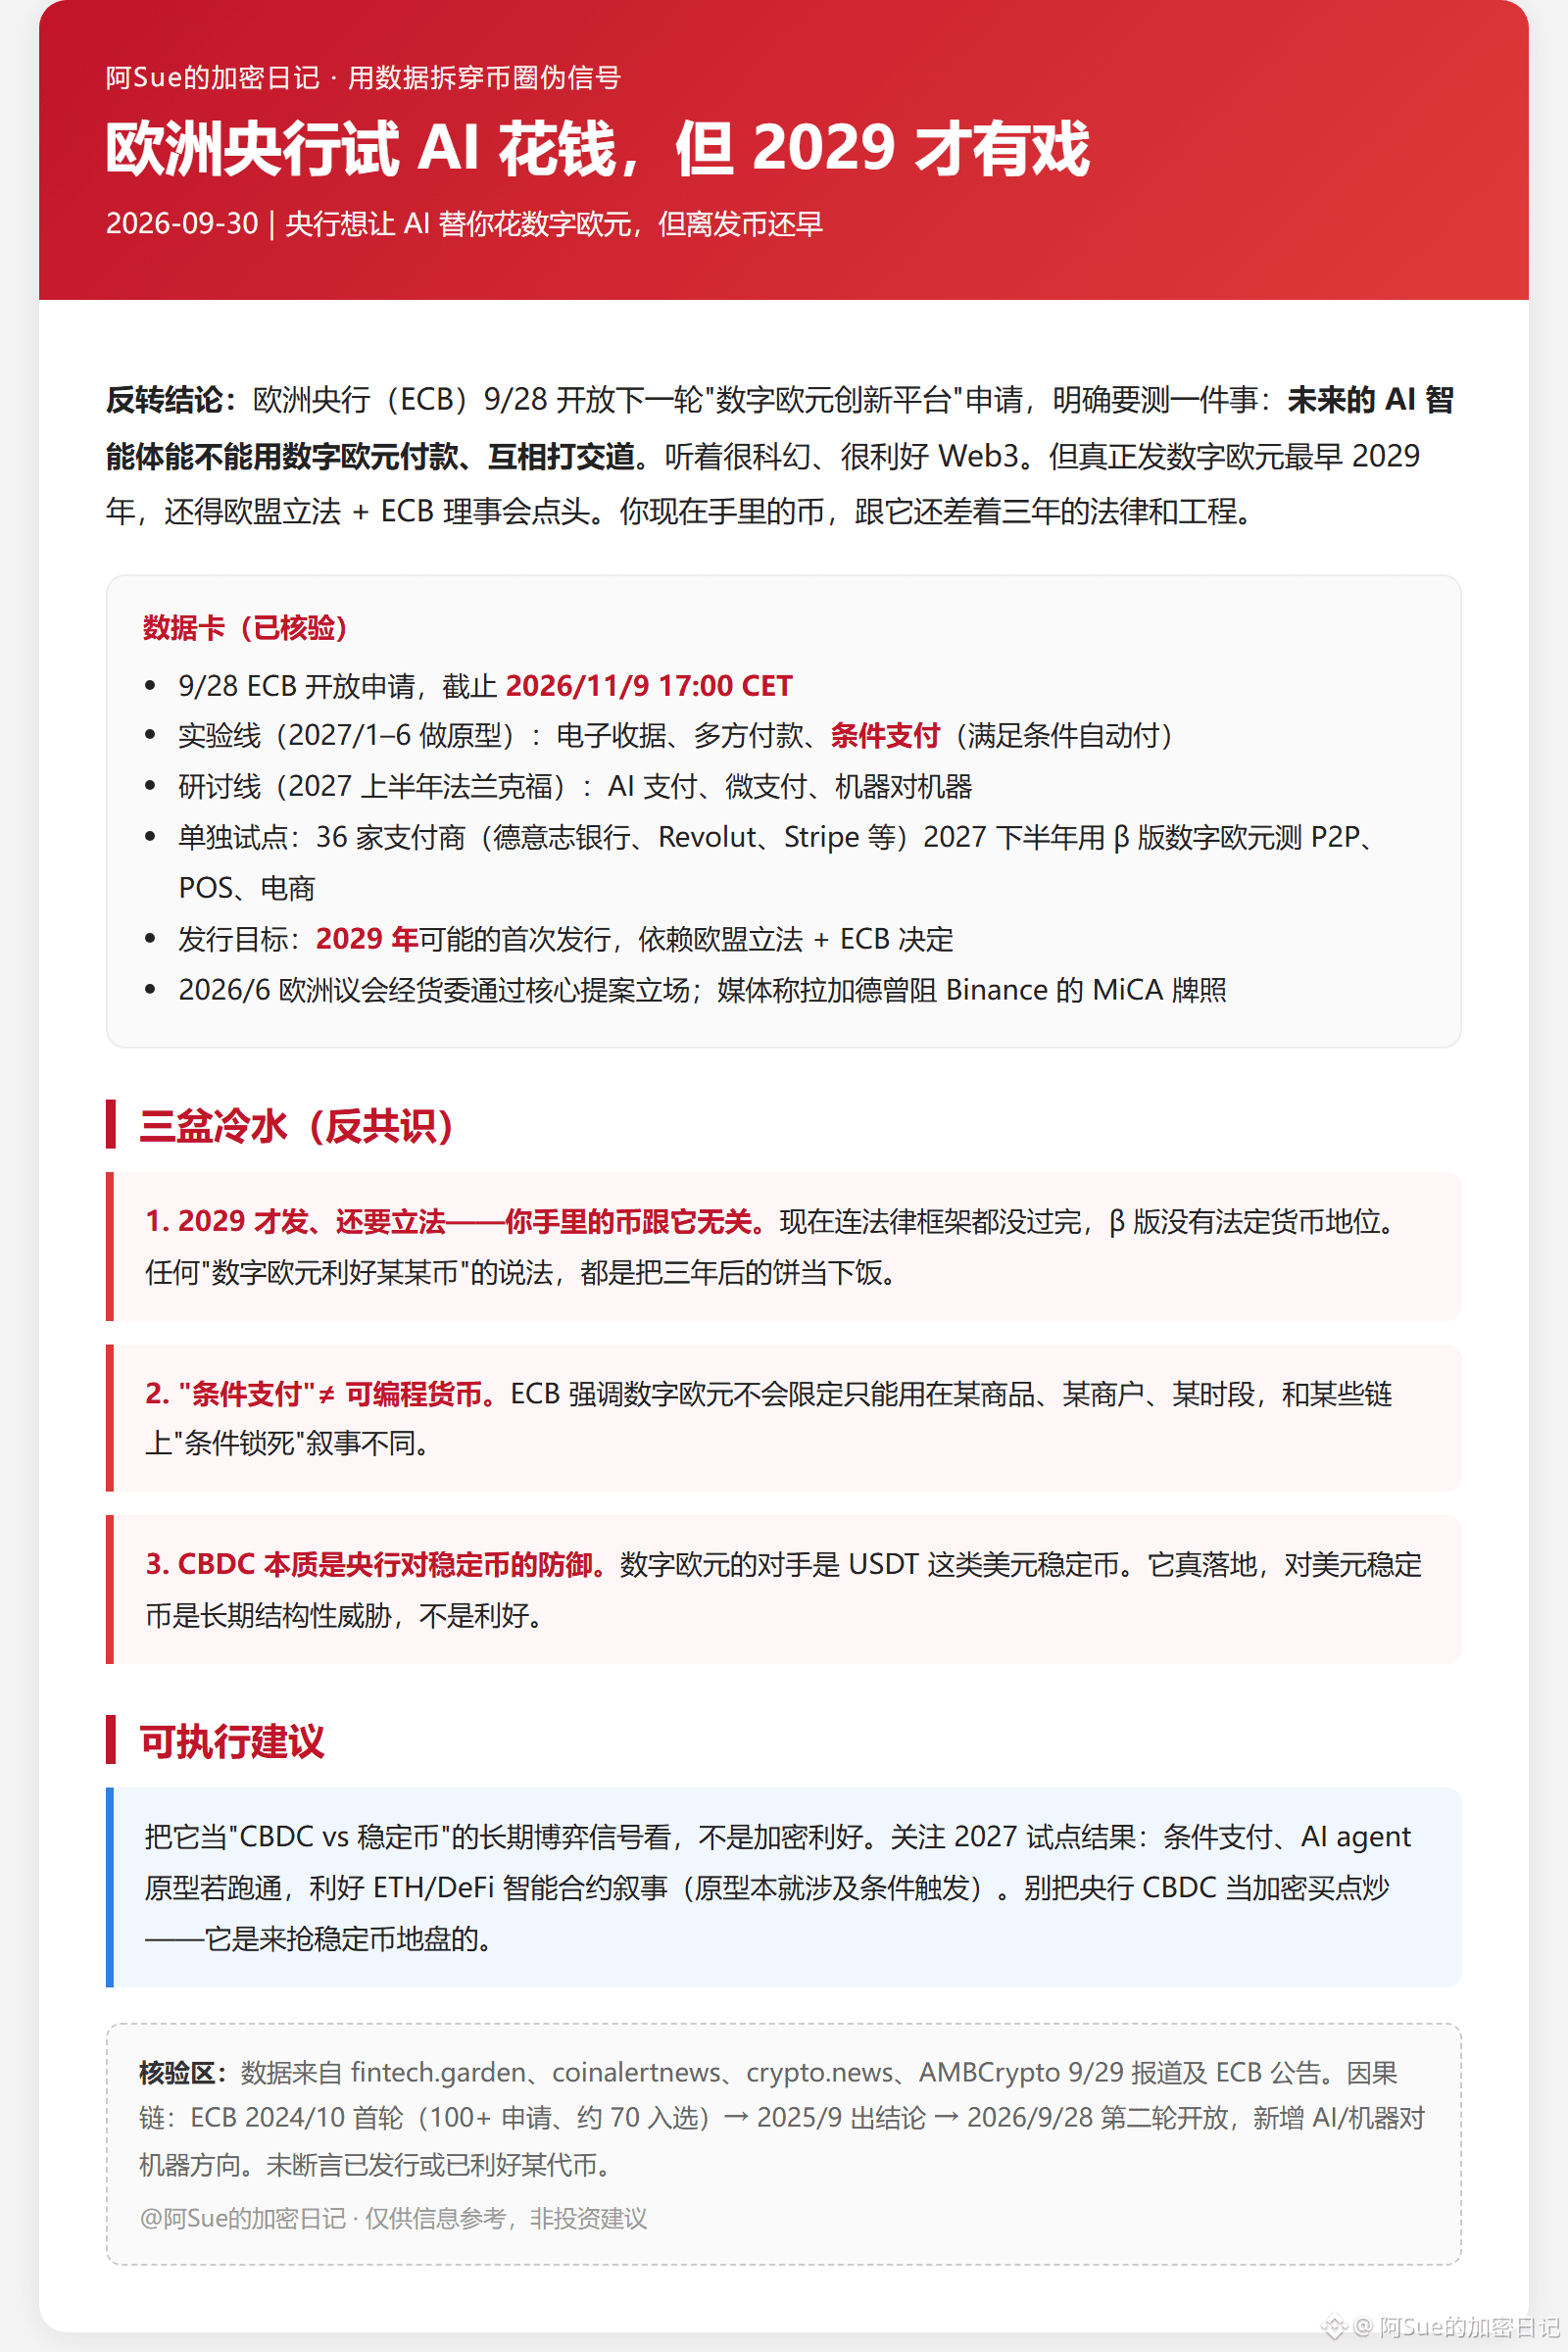
Die Europäische Zentralbank (EZB) hat am 28.9. den nächsten Antrag für die „Innovationsplattform für den digitalen Euro“ geöffnet und macht klar, was sie testen will: Können künftige KI-Agenten mit dem digitalen Euro bezahlen, ihn als Zahlungsmittel nutzen und miteinander interagieren? Klingt sehr nach Sci‑Fi und nach einem starken Rückenwind für Web3. Aber digital Euro auszuzahlen, ist frühestens ab 2029 möglich – und dafür braucht es sowohl EU-Gesetzgebung als auch ein grünes Licht vom EZB-Rat. Die Coins, die du jetzt in der Hand hast, hinken noch drei Jahre an Recht und Technik hinterher.
Datencheck (verifiziert): Am 28.9. öffnet die EZB den Antrag, Frist: 9.11.2026, 17:00 CET; zwei Schienen – die Experimentierschiene: im Zeitraum Januar bis Juni 2027 Prototypen (elektronische Belege, Multi-Party-Zahlungen, bedingte Zahlungen, also automatische Zahlungen bei Erfüllung der Bedingung); die Diskussionsschiene: im ersten Halbjahr 2027 in Frankfurt Gespräche über KI-Zahlungen, Micro-Payments und Maschine-zu-Maschine; separat laufen Pilotprojekte mit 36 Zahlungsanbietern (u. a. Deutsche Bank, Revolut, Stripe), die im zweiten Halbjahr 2027 mit einer β-Version des digitalen Euro P2P, POS, E‑Commerce und Mobile testen; das Ausgabenziel ist eine mögliche erste Ausgabe im Jahr 2029, abhängig von der EU-Gesetzgebung und der Entscheidung der EZB; am 6/2026 verabschiedete der Ausschuss für Wirtschaft und Währung des Europäischen Parlaments die zentrale Position des Dossiers; Medien berichten, Lagarde habe zuvor in die Blockade einer Binance-MiCA-Lizenz eingegriffen, was als „Schutz“ des digitalen Euros interpretiert wird.
Drei eiskalte Hinweise. Erstens: Veröffentlichung erst 2029 – plus Gesetzgebung. Was du jetzt hältst, hat damit nichts zu tun; selbst ein β‑Version hat noch keine rechtliche Stellung als gesetzliches Zahlungsmittel. Zweitens: „Bedingte Zahlungen“ sind nicht gleichbedeutend mit „programmierbarer Währung“. Die EZB betont, dass der digitale Euro nicht auf die Nutzung für ein bestimmtes Produkt, einen bestimmten Händler oder einen bestimmten Zeitraum begrenzt ist – im Gegensatz zu manchen On-Chain-Erzählungen mit „bedingungen-verschlossen“-Smart-Contract-Logik. Drittens: CBDC ist im Kern eine Verteidigung der Zentralbank gegenüber Stablecoins. Der Gegenspieler des digitalen Euro sind USDT & Co., also Dollar‑Stablecoins. Wenn das wirklich gegen Dollar‑Stablecoins landet, ist das eine langfristige strukturelle Bedrohung – kein positives Signal.
Empfehlung: Sieh das als langfristiges Wettstreit-Signal „CBDC gegen Stablecoins“, nicht als Krypto‑Good News. Achte auf die Ergebnisse der Tests 2027: Wenn bedingte Zahlungen und KI‑Agent‑Prototypen durchlaufen, profitieren die Erzählungen rund um ETH/DeFi‑Smart‑Contracts (die Prototypen beschäftigen sich ohnehin mit Trigger‑Logik bei Bedingungen). Behandle die CBDC nicht als Krypto‑Kaufgrund zum Spekulieren – sie soll Marktanteile bei Stablecoins wegnehmen, nicht eine Party für Krypto stützen.