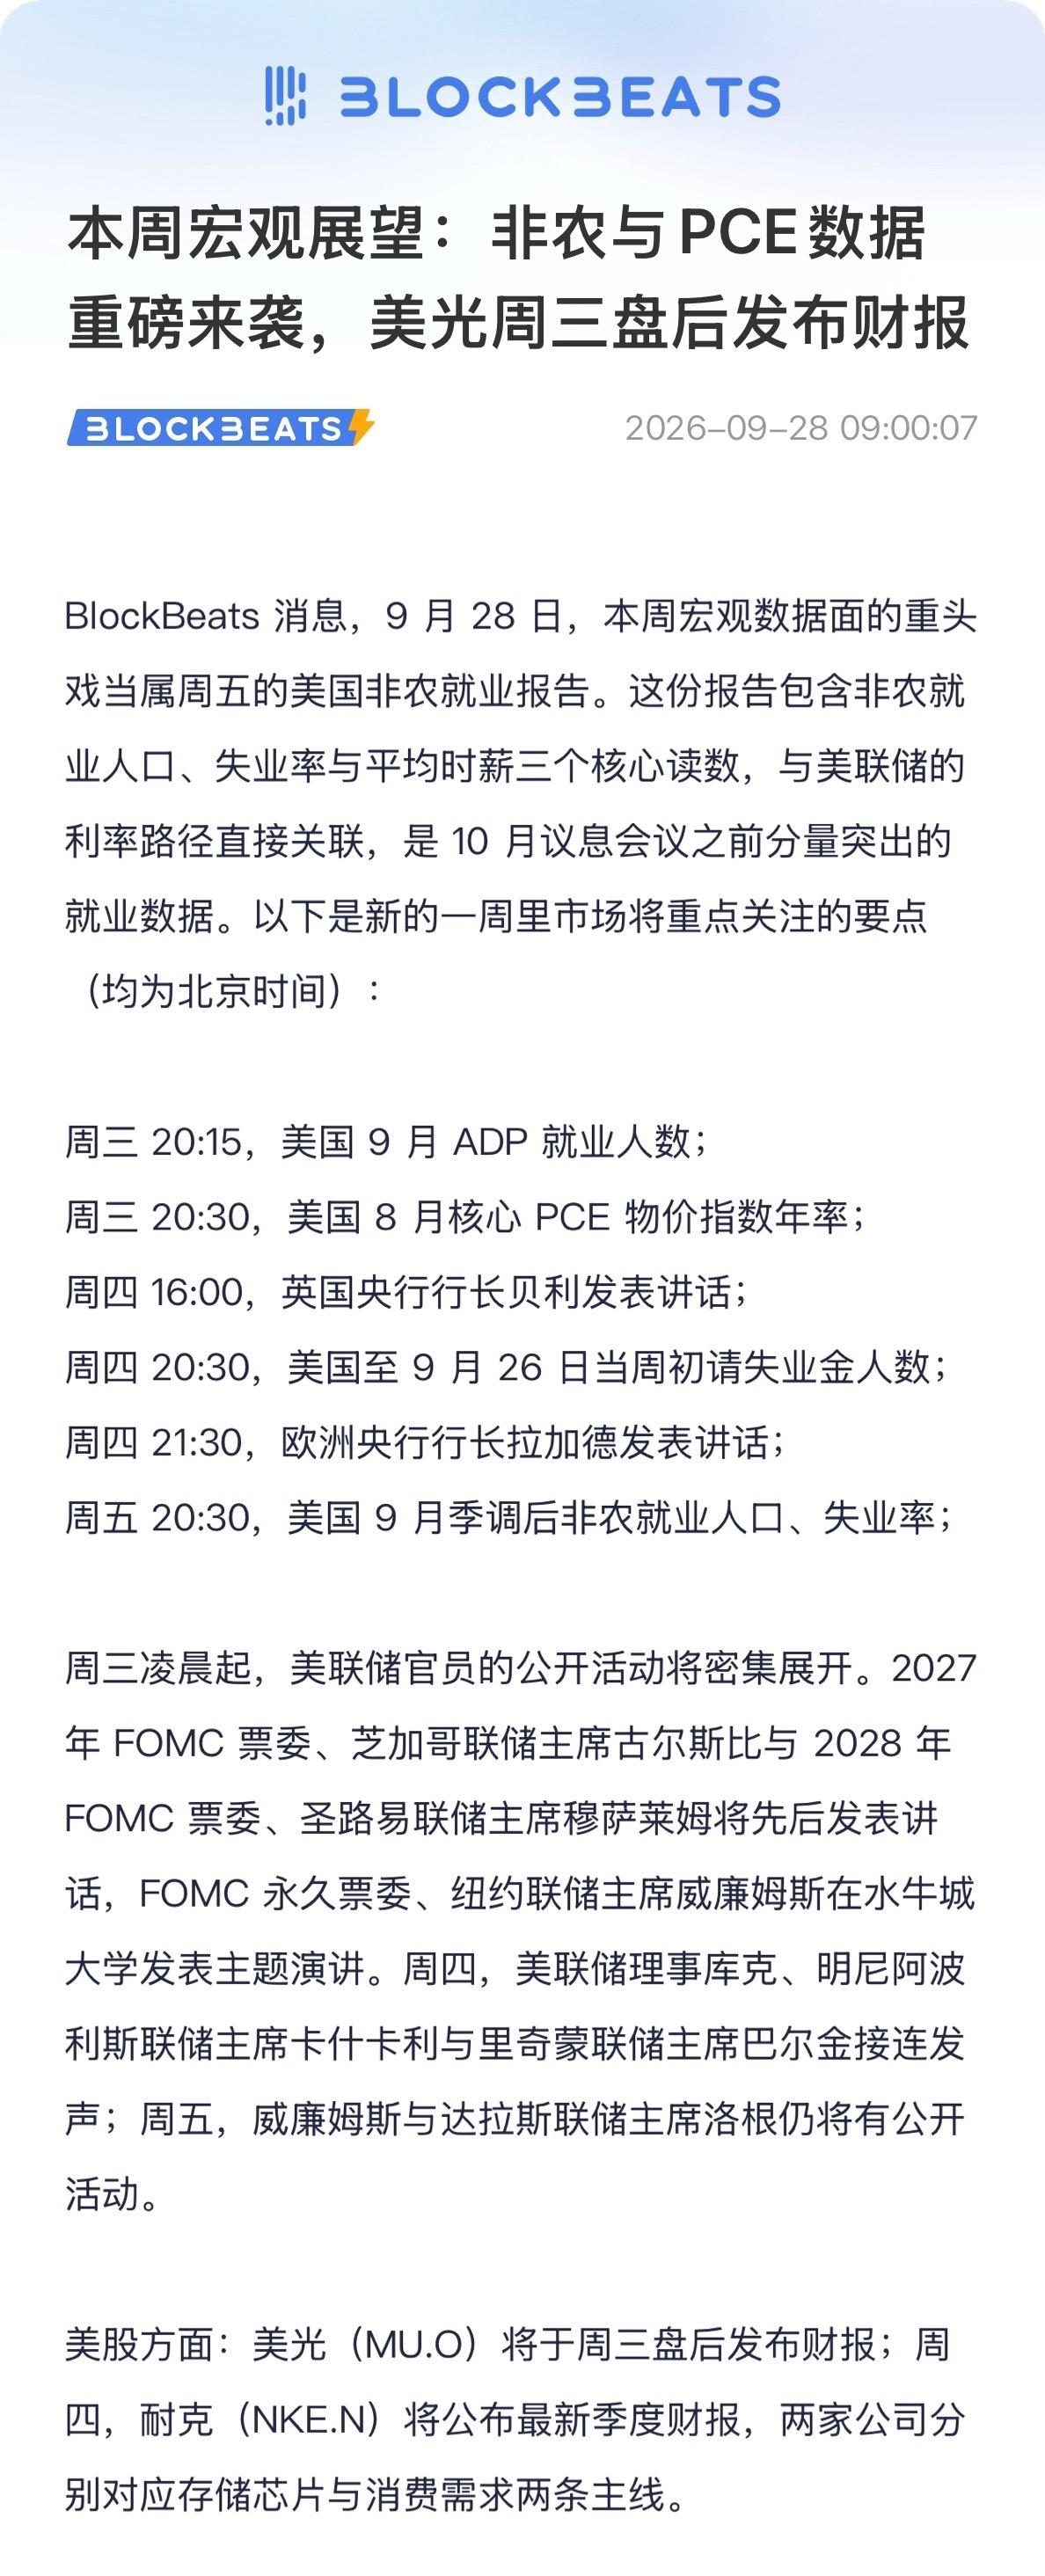

Die US-Börsenberichtssaison kommt bald richtig in Fahrt.
Die erwartete Gewinnentwicklung im S&P 500 liegt bei über 23 Prozent, zum achten Quartal in Folge mit zweistelligem Wachstum.
Doch meine Meinung ist ganz direkt: Je schöner die Daten aussehen, desto vorsichtiger sollte man sein.
Der Grund ist eigentlich ganz simpel:
Nvidia ist der „Platzhirsch“ – kein gewöhnliches Unternehmen.
Gerade erst hat es zusätzlich 150 Milliarden US-Dollar für Rückkäufe freigegeben, die Ermächtigung läuft bis zu 235 Milliarden. Was bedeutet Rückkauf? Das heißt: Das Unternehmen findet, die Aktie ist „ziemlich günstig“.
Du feilst mal genau hin 😂 Ein Gigant mit 70% Wachstum im Jahresvergleich sagt, es sei günstig…
Aber meiner Ansicht nach ist das größte Risiko von Nvidia nicht die Performance, sondern dass es das gesamte KI-Ökosystem zu eng „zuschnürt“. Es bürgt für OpenAI, übernimmt bei neocloud Kredite so etwas wie eine Absicherung und will sogar das Risiko von KI-Chip-Kreditverpfändungen auf Versicherer übertragen 🤐
Das ist längst nicht mehr nur „Chips verkaufen“, es ist eine Art Kredit-Gütesiegel für die gesamte Branche. Bei dieser Größenordnung gilt: Wenn es einen Stolperer gibt, wird das systemisch.
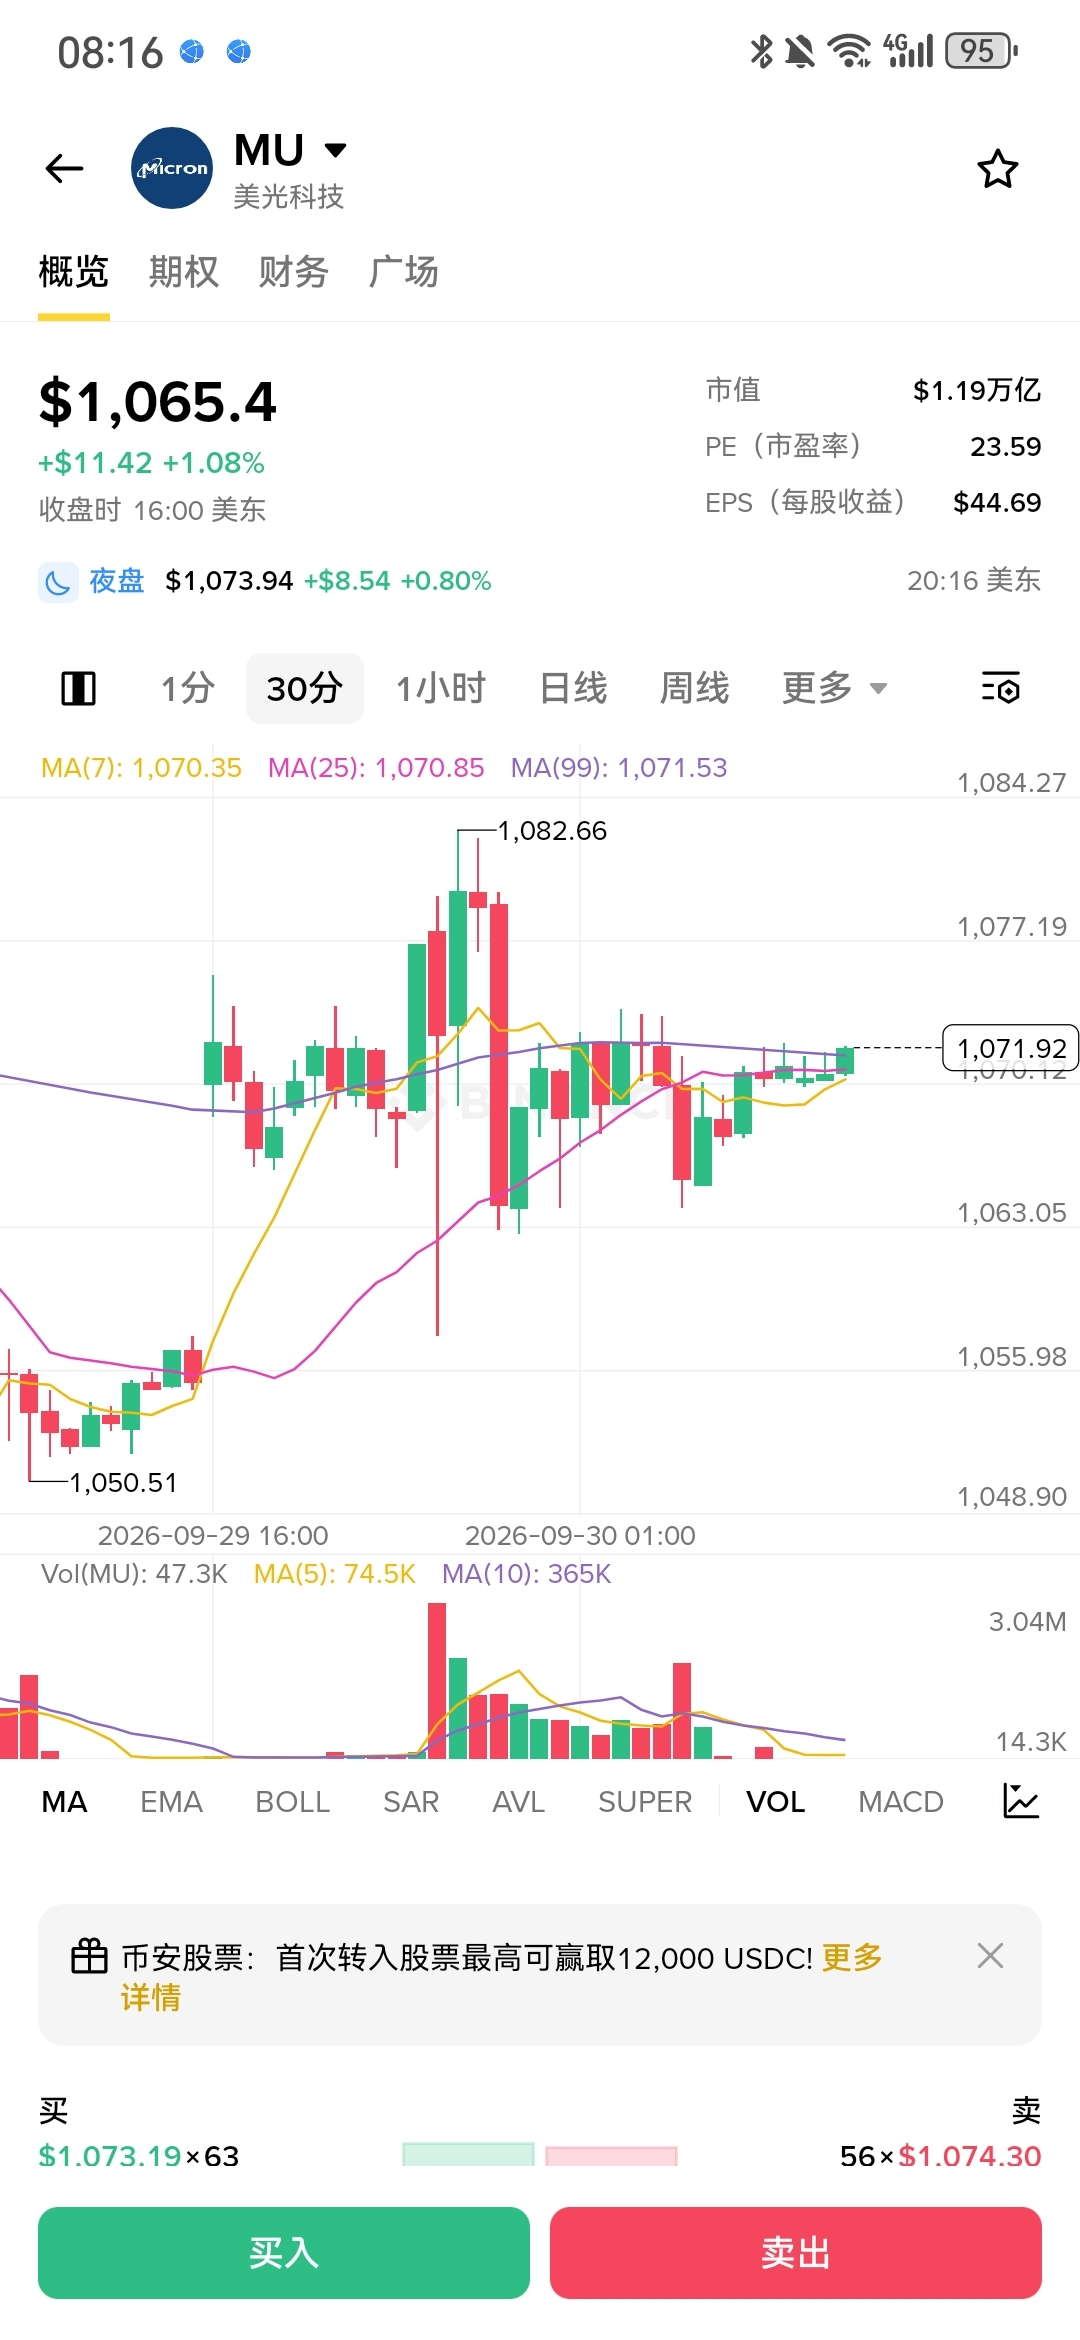
$MU ist der „Wette auf Zyklus wird Wachstum“-Trade, mit der größten Uneinigkeit.
Heute Abend gibt es den Bericht. Marktprognose: Umsatz 50,9 Milliarden und EPS 31,49 – im Jahresvergleich +342%. Morgan Stanley hat schon vorab kalte Dusche gegeben und meint, das EPS könnte nur bei 31,2 liegen 😂 Aber entscheidend ist nicht dieses Quartal, sondern der Ausblick für das Geschäftsjahr 2027.
Micron wird derzeit nur mit dem 6,8-fachen des Gewinns für 2027 gehandelt, der Markt glaubt offensichtlich nicht, dass diese Speicher-Industrie-Konjunktur dauerhaft so weitergeht.
Meine persönliche Einschätzung: Wenn Micron heute Abend mit dem Guidance zeigt, dass KI-Nachfrage aus dem „Zyklus“ wirklich „Wachstum“ gemacht hat, dann ist das jetzt Geld einsammeln; wenn die Guidance eher durchschnittlich ausfällt, dann ist die gute Nachricht bereits „durch“ …
$SNDK ist die mit der größten Hebelwirkung – aber lass dich nicht von der Kursbewegung täuschen ~
Im Jahr +1663%! Die Marktkapitalisierung sprang von 6,6 Milliarden auf 266 Milliarden. Außerdem wurde ein Rückkaufprogramm über 14 Milliarden angekündigt. Aber bei SanDisk geht es um NAND – die Zyklik ist sogar noch ausgeprägter als bei Microns DRAM.
Meine persönliche Meinung: Nach einem Anstieg um das 16-fache noch von „optimistisch bleiben“ zu sprechen, erfordert enormen Mut 😂
Das durchschnittliche Kursziel der Analysten liegt bei 2136 US-Dollar – sieht aus, als wäre noch Luft. Aber wenn sich der NAND-Preis dreht, wird der Bewertungsabschlag sehr brutal ausfallen. Das ist etwas für Leute, die auf die Laufbahn wetten, nicht für diejenigen, die es lange halten wollen ~
Noch ein Satz zum Schluss: Die Erwartungen wurden bereits auf Anschlag hochgedreht.
Die größte Falle der Berichtssaison ist das „besser als erwartet“ selbst. Wenn alle Analysten die Zahlen erst nach oben und dann noch weiter nach oben schieben, dann ist eine zwar solide Gewinn-/Umsatzmeldung für das Unternehmen in der Regel trotzdem: Gute Nachrichten – „ausverkauft“ …
Wenn ihr andere Ansichten habt: schreibt gern im Kommentarbereich.
#股票财报季