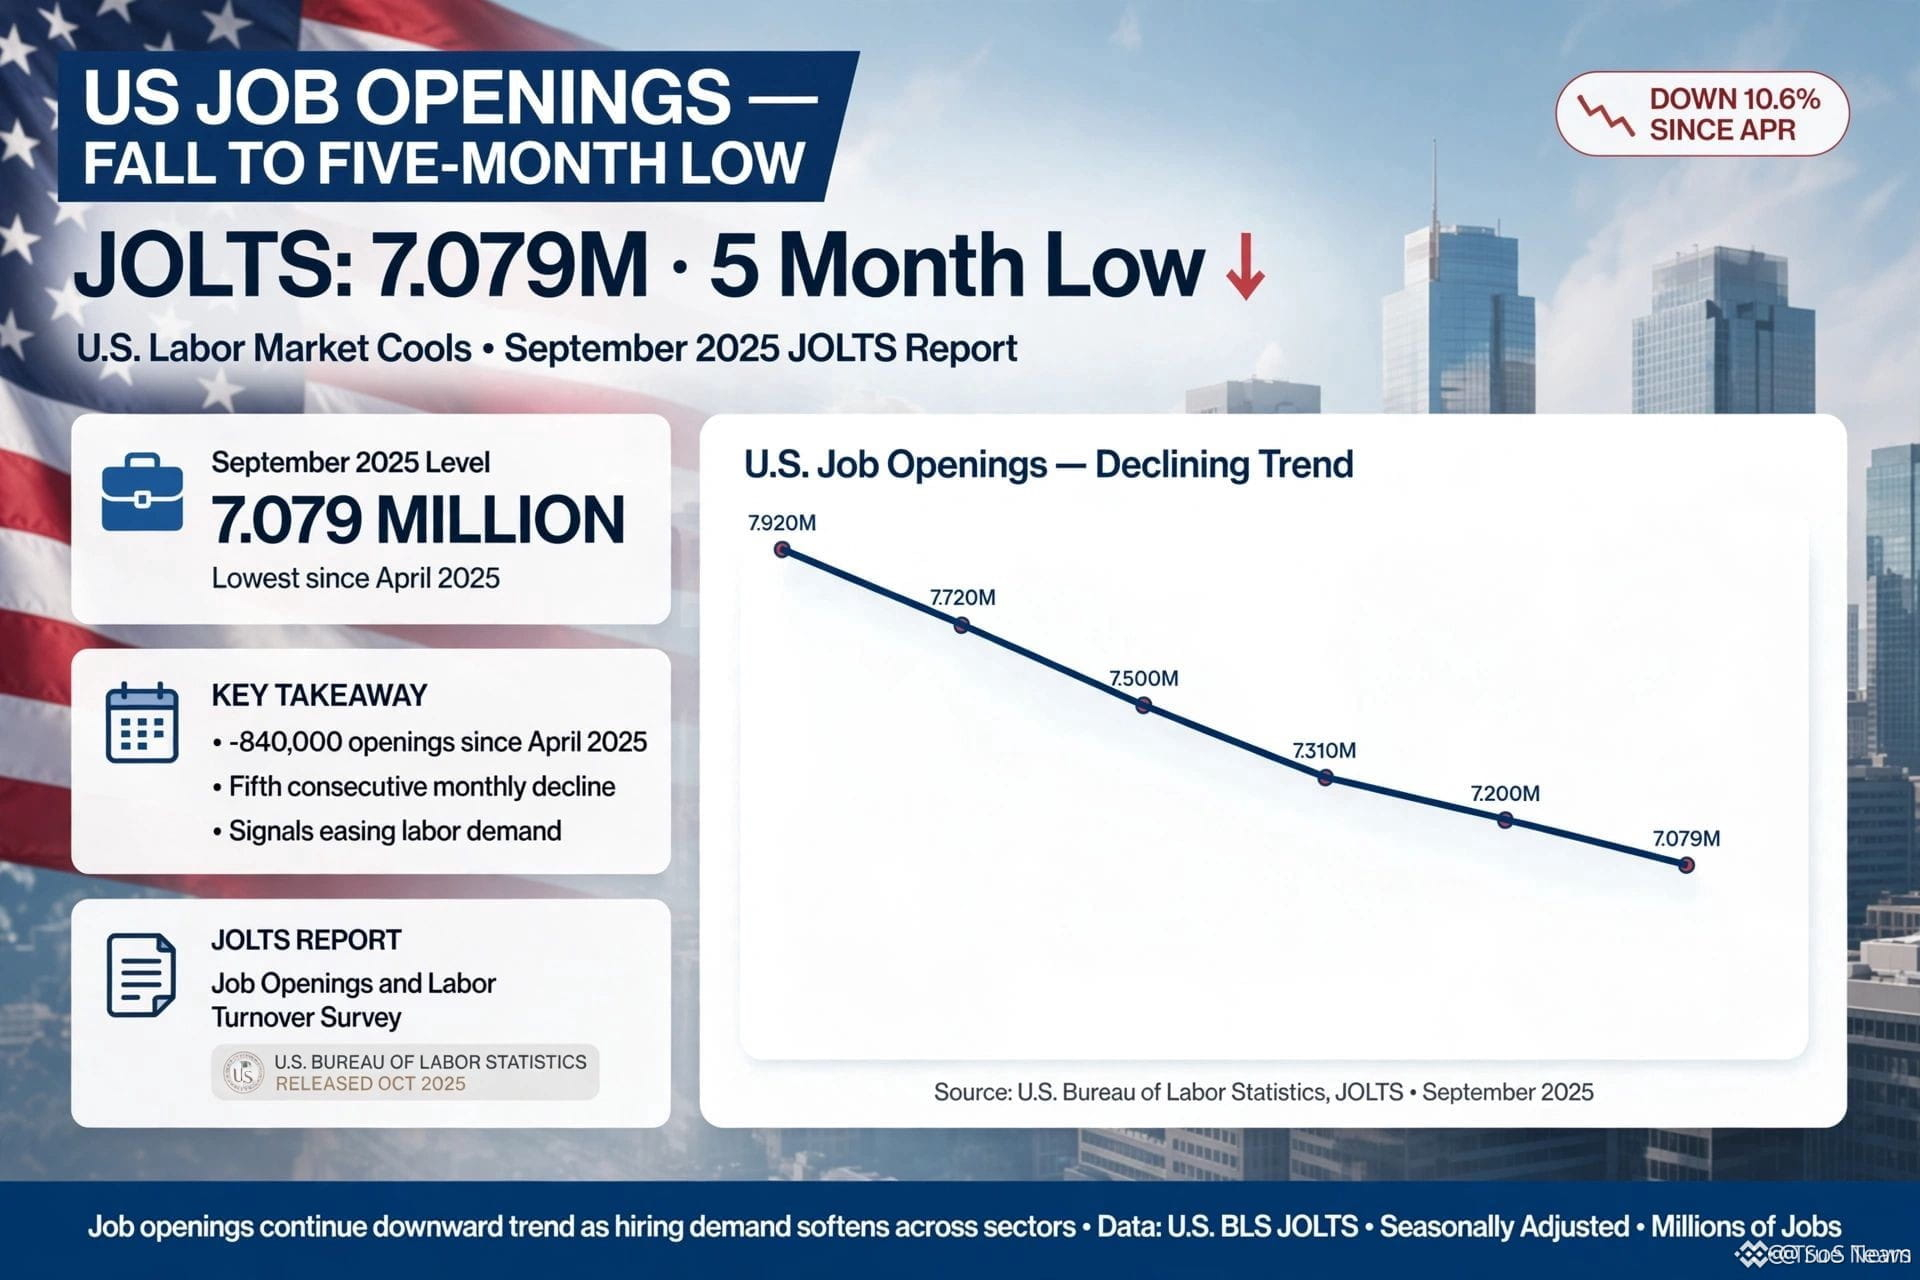
Das Abkühlen der Arbeitsmarktdaten lässt die Märkte normalerweise jubeln, weil sie Rate-Cuts erwarten. Historisch gesehen hat jedoch der Übergang in nachlassende Jobs zu aggressiven Liquiditätsabflüssen über sämtliche Risk Assets hinweg geführt.
Die meisten Trader sehen bei schwachen Makrodaten sofort eine Rotation in High-Beta-Setups und werden dann von plötzlichen Volatilitätsspitzen zerschnitten. Es ist frustrierend, die Makro-Erzählung richtig zu liegen, aber dennoch zu sehen, wie deine Spot- und Perp-Positionen ausbluten, bevor die tatsächliche Erholungsrally überhaupt einsetzt.
Wenn die US-Stellenangebote auf ein Mehrmonats-Tief fallen, signalisiert das selten einen unmittelbaren, reibungslosen Anstieg. Kurzfristig drückt makroökonomische Unsicherheit das Kapital häufig wieder in die Sicherheit, wodurch die Liquidität bei Mid-Caps austrocknet, während die Dominanz von $USDT still und leise weiter steigt. Wir beobachten oft scharfe Leverage-Flushes in $BTC , bevor eine tatsächliche geldpolitische Lockerung frisches Kapital in das System einspeisen kann.
Das eigentliche Risiko besteht darin, eine wirtschaftliche Verlangsamung mit sofortigem Marktreiz zu verwechseln. Wenn die Arbeitsmarktdaten weiter nachgeben und es auf $EarningsSeason zugeht, kann ein institutionelles De-Risking Kettenliquidationen über gehebelte Bücher auslösen, bevor die Zentralbanken überhaupt eingreifen.
Positionierst du dich hier defensiv, oder erwartest du, dass der Markt den makroökonomischen „Chop“ komplett ignoriert?
#USJobOpeningsFallToFiveMonthLow #EarningsSeason #StrategyAdds1666BTCHoldingsReach847666