

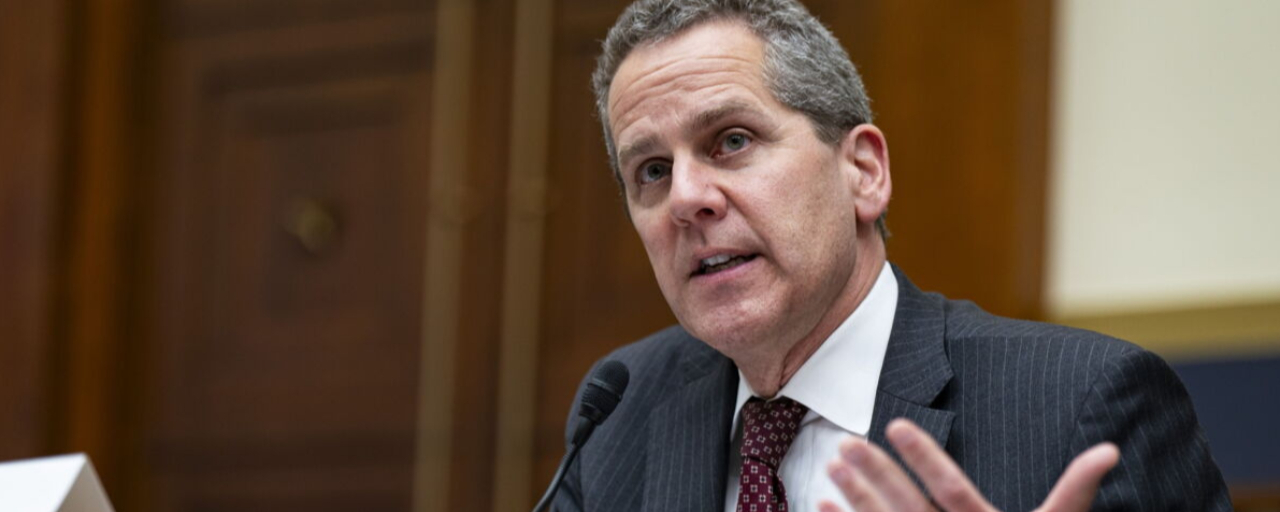
Michael S. Barr, Gouverneur im Federal Reserve Board und stimmberechtigtes Mitglied des Federal Open Market Committee (FOMC) im Jahr 2026 durch seinen ständigen Sitz im Gremium, sagte dem Radiosender WJR in Detroit, dass die Inflation die Fed von ihrem 2%-Ziel abgebracht habe.
Er sieht keinen klaren Trend zu einer zeitnahen Rückkehr auf 2%, sofern keine Politikänderungen erfolgen, und er bezeichnete die Inflation als eine zentrale Sorge. Er knüpfte daran, was Haushalte spüren: Die Menschen seien frustriert und verunsichert, weil die Inflation zu hoch gewesen sei. Er bezeichnete die letzte Anhebung als angemessen und sagte, dass der Basisszenariofall ist, dass weitere Anpassungen der Geldpolitik erforderlich sein werden. Die Risiken für das Inflationsziel seien gewachsen, fügte er hinzu, während die Risiken für den Arbeitsmarkt sich verringert hätten.
Zum Wachstum klang Barr zuversichtlich. Er bezeichnete die Wirtschaft als recht stark, sagte, ihre Widerstandsfähigkeit sei bemerkenswert, und er erwarte, dass das BIP-Wachstum in der zweiten Jahreshälfte leicht anzieht – von einer Rate von 2% in der ersten Hälfte. Der Arbeitsmarkt sei solide, sagte er, gestützt durch Unternehmensinvestitionen und Konsumausgaben, auch wenn er erhöhte Lohnzuwächse in den Fachhandwerken ansprach.
KI macht das Bild komplizierter. Kurzfristig, sagte er, sei der größte Effekt, dass die Kosten steigen, und er warnte, das Land solle sich auf ernsthafte kurzfristige Störungen auf dem Arbeitsmarkt einstellen. Er bleibt jedoch optimistisch, dass KI die Produktivität langfristig steigern wird.
Kernaussagen:
Inflation
Ich sehe keinen klaren Trend, dass es zu einer rechtzeitigen Rückkehr zu 2% Inflation kommt.
Inflation ist ein zentrales Anliegen. Die Fed wurde von ihrem 2%-Ziel abgebracht.
Ich sehe nicht, dass wir das 2%-Inflationsziel rechtzeitig erreichen werden, wenn wir unsere Politik nicht anpassen.
Die Menschen sind frustriert und unsicher, weil die Inflation zu hoch war.
Geldpolitik
Es besteht die Notwendigkeit, die Politik neu auszurichten. Das Basisszenario ist, dass weitere Anpassungen der Politik wahrscheinlich erforderlich sein werden.
Die letzte Zinserhöhung war angemessen, und ich denke, dass wir voraussichtlich weitere Anpassungen brauchen werden.
Die Risiken, das Inflationsziel zu erreichen, sind gestiegen, während die Risiken für den Arbeitsmarkt zurückgegangen sind.
Wir konzentrieren uns darauf, was die Daten über den sich entwickelnden Ausblick und das Gleichgewicht der Risiken für die Erfüllung unseres Auftrags an das US-Kongressmandat aussagen.
Mit Blick auf den längeren Zeithorizont müssen wir sicherstellen, dass wir das tun, was nötig ist, um Angebot und Nachfrage wieder ins Gleichgewicht zu bringen.
Arbeitsmarkt
Der Arbeitsmarkt ist solide – gestützt durch Unternehmensinvestitionen und Konsumausgaben.
Man sieht erhöhte Lohnniveaus in den Fachberufen.
Wachstum & Wirtschaft
Die Wirtschaft ist derzeit ziemlich stark.
Die Widerstandsfähigkeit der US-Wirtschaft ist bemerkenswert.
Ich erwarte, dass das BIP-Wachstum in der zweiten Jahreshälfte anzieht, von der 2%-Rate in der ersten Hälfte.
Der Schwung scheint sich in der Wirtschaft aufzubauen.
KI & Produktivität
Kurzfristig ist der größte Effekt von KI derzeit, dass die Kosten steigen.
Wir sollten darauf vorbereitet sein, dass es durch KI zu ernsthaften kurzfristigen Störungen auf dem Arbeitsmarkt kommt.
Der Ausbau von KI wird in den nächsten Jahren voraussichtlich einen starken Schub für die US-Wirtschaftstätigkeit bringen.
Ich bin optimistisch, dass KI langfristig die Produktivität steigern wird.
Breite Produktivitätsgewinne durch KI könnten etwas Zeit in Anspruch nehmen.
Es macht Sinn, für die mittlere Frist einen Produktivitätsschub durch KI einzuplanen, aber es ist schwierig vorherzusagen, wie oder wann.
Noch zu früh, um zu wissen, ob KI die neutrale Zinssatzrate nach oben treiben wird.