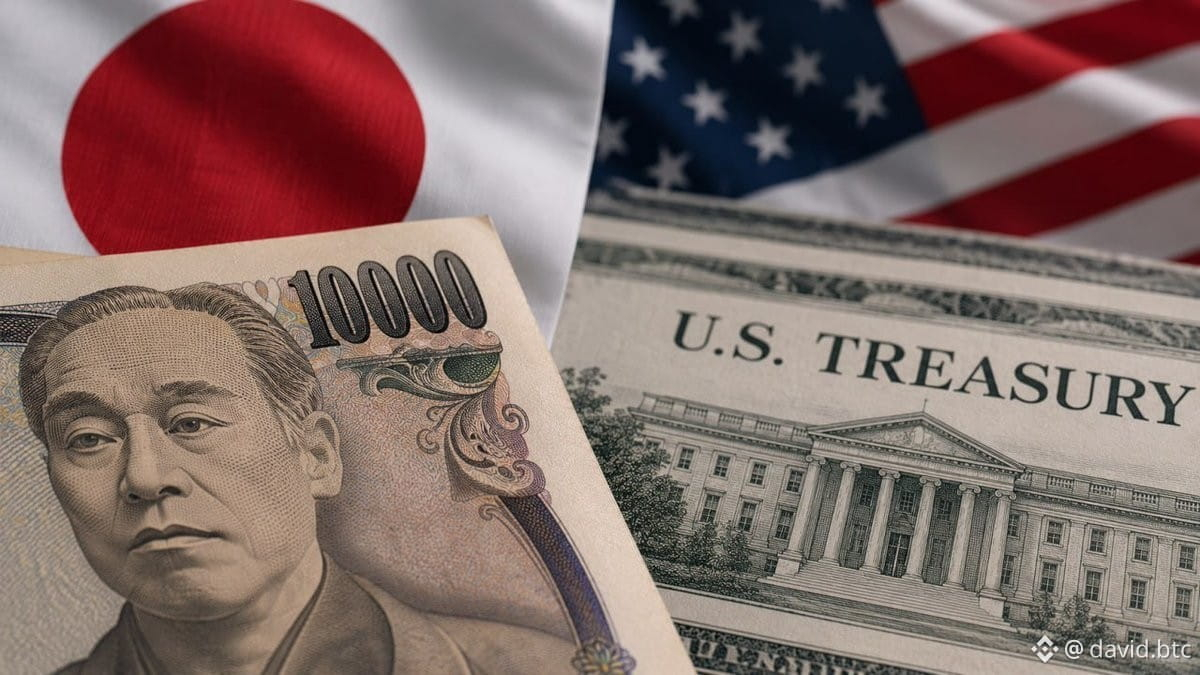
Warum ist der US-amerikanische Markt gerade so besessen vom japanischen Yen?
Weil das, was in Japan passiert, nicht in Japan bleibt. Es sickert direkt in US-Treasuries und globale Aktien ein.
So läuft die Kettenreaktion ab:
Japan zählt zu den größten ausländischen Haltern von US-Treasuries. Die Renditen japanischer Staatsanleihen steigen. Der Yen steht immer noch unter Druck.
Was ist also das Risiko?
Wenn die japanischen Renditen weiter klettern, fließt Kapital zurück ins Heimatland. Das bedeutet weniger Nachfrage nach US-Anleihen, höhere Renditen bei Treasuries und mehr Volatilität bei riskanten Vermögenswerten.
Doch die eigentliche Bombe ist die Auflösung des Yen-Carry-Trades.
Seit Jahren liehen sich Trader zu günstigen Konditionen Yen, um weltweit in höher verzinsliche Assets zu investieren. Deutsche Bank schätzt, dass es etwa $20B in Yen-finanzierten Positionen sind. Wenn in Japan die Renditen sprunghaft steigen, werden diese Kredite schnell teuer. Trader verkaufen Vermögenswerte, um ihre Positionen abzudecken. Das ist kein lokaler Verkaufsdruck. Das ist ein globales Liquidationsereignis.
Bessent hat sich lautstark über das Ansteckungsrisiko geäußert, das von Japan auf die US-Schuldenmärkte übergreifen kann. Das ist nicht nur eine Frage von $JPY. Es geht um die Kosten, die US-Regierung zu finanzieren – und um den gesamten „Risk-on“-Trade.
Glaubst du immer noch, dass Japan ein lokales Problem ist? Denk nochmal nach.