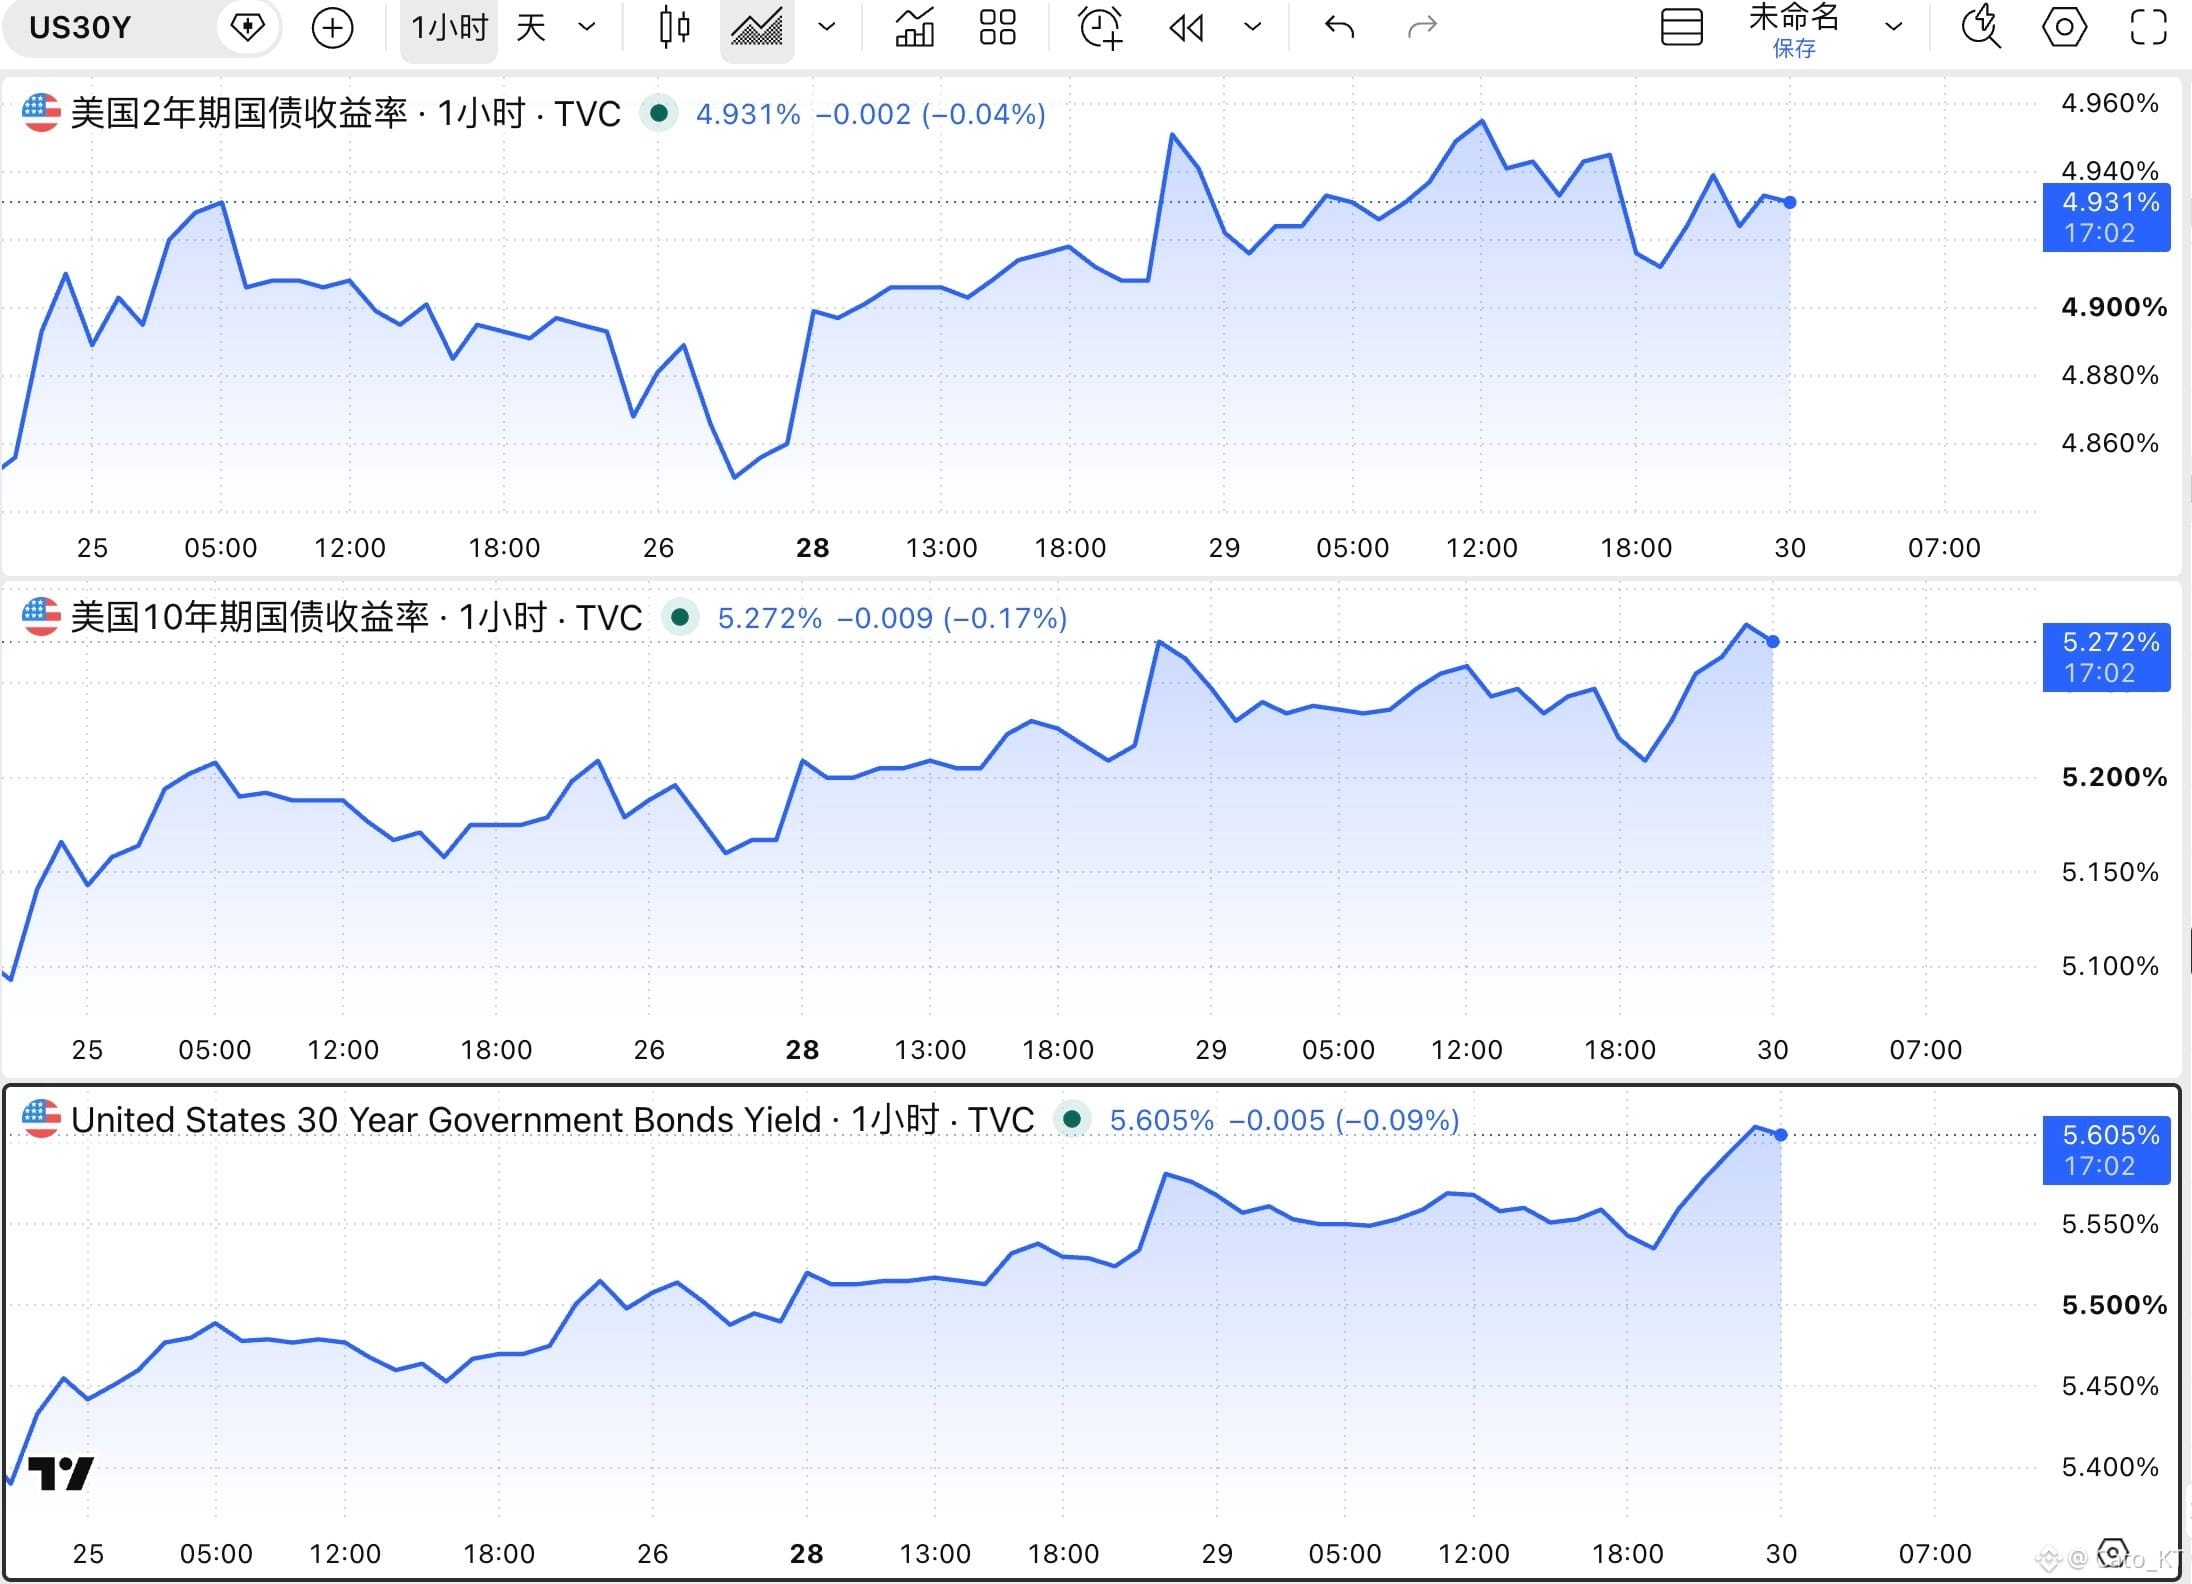
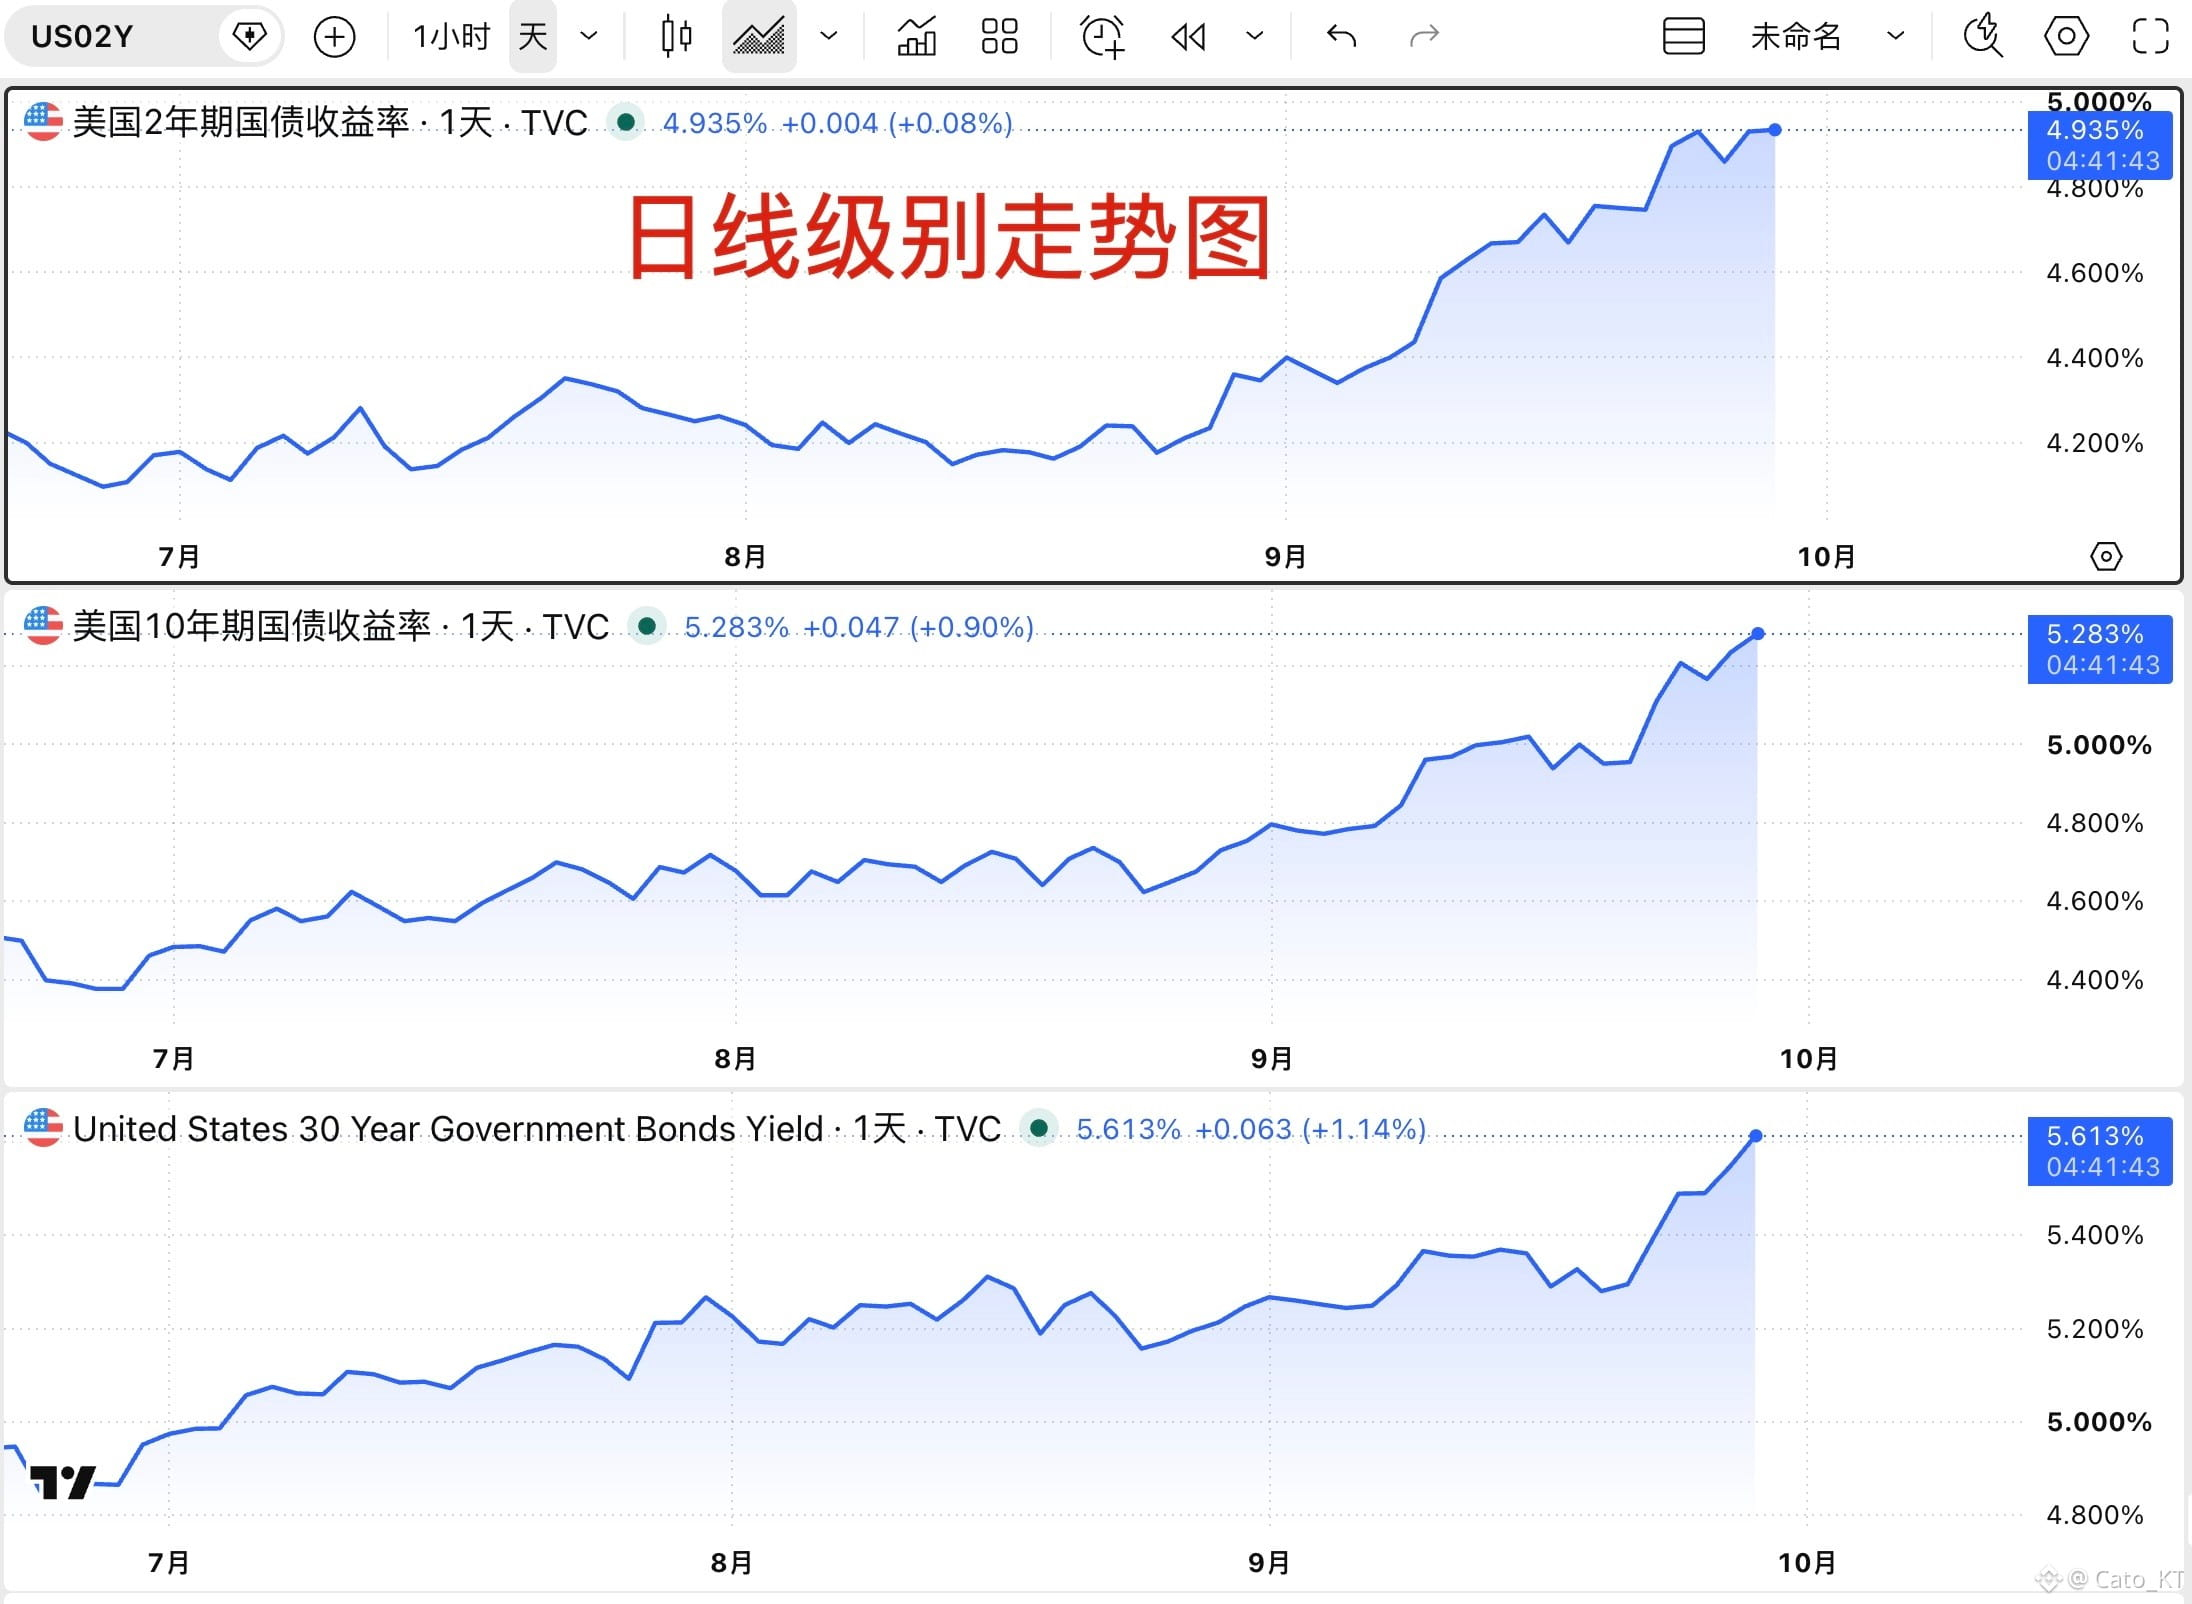
Lenke dich nicht mehr auf das Thema „Die Rendite der US-Staatsanleihen mit 30 Jahren Laufzeit schießt um 200 % nach oben – Höchststand seit 2002“ ein; für sich allein betrachtet hat die Betrachtung der 30Y-Rendite wenig Aussagekraft – man muss die Gesamtsituation ansehen!
Als Referenz: Gestern hatte ich zu den fünf verschiedenen Verläufen am Rentenmarkt in dieser Woche geschrieben. Heute Abend stehen Brent und die US-Staatsanleihe-Renditen scheinbar gegensätzlich (divergierend) im Verlauf. Nominal betrachtet macht sich der Markt Sorgen, dass das Problem einer inländischen US-Inflation zu einer zweiten Zinserhöhung führt und die Bewertung von Vermögenswerten neu justiert wird (im vorherigen a-Option)
Wenn sich diese Situation nicht verbessert, steigen 2Y, 10Y und 30Y weiter synchron. Dann wäre die Erhöhung nicht mehr nur die Erwartung einer zweiten Zinserhöhung im Oktober, sondern eine Anhebung des Fed-neutralen Zinsniveaus – sogar die Erwartung, dass der Zinserhöhungszyklus wieder aufgenommen wird. Diese Erwartung ist für riskante Vermögenswerte sehr ungünstig (im vorherigen c-Option)
Mögliches Risiko: Wenn man sich die Renditenkurve auf Tageschart-Ebene (Linien-Niveau) ansieht, ist die Anstiegskurve der Renditen bei 10Y und 30Y deutlich steiler als bei 2Y. Und der Verlauf dieser Woche bedeutet, dass sich das Risikoexposure im Rentenmarkt zunehmend ausweitet – also ein extremes Bear-Steepening (im vorherigen e-Option)
Natürlich ist die Wahrscheinlichkeit von e derzeit noch nicht besonders hoch. Hier kann man den Goldkurs beobachten: Wenn Gold synchron fällt, heißt das, dass der Rentenmarkt noch nicht in das e-Modus-Szenario übergegangen ist. In der Folge sollte Gold widerstandsfähiger sein, selbst wenn die Renditen steigen. Sogar wenn die Renditen des Rentenmarkts und Gold synchron steigen, sollte man auf ein drohendes Ausfallrisiko im Rentenmarkt achten.
Denn wenn das Vertrauen in die Bonität von Staatsanleihen sinkt, ist potenziell sogar Gold als sicherer Hafen ein Vorteil!#股票财报季