
Derzeit dreht sich der Großteil des Gesprächs um $GALA um die Preis-Erholung. Ich denke, die spannendere Geschichte steckt unter den Kauf- und Verkaufsdaten.
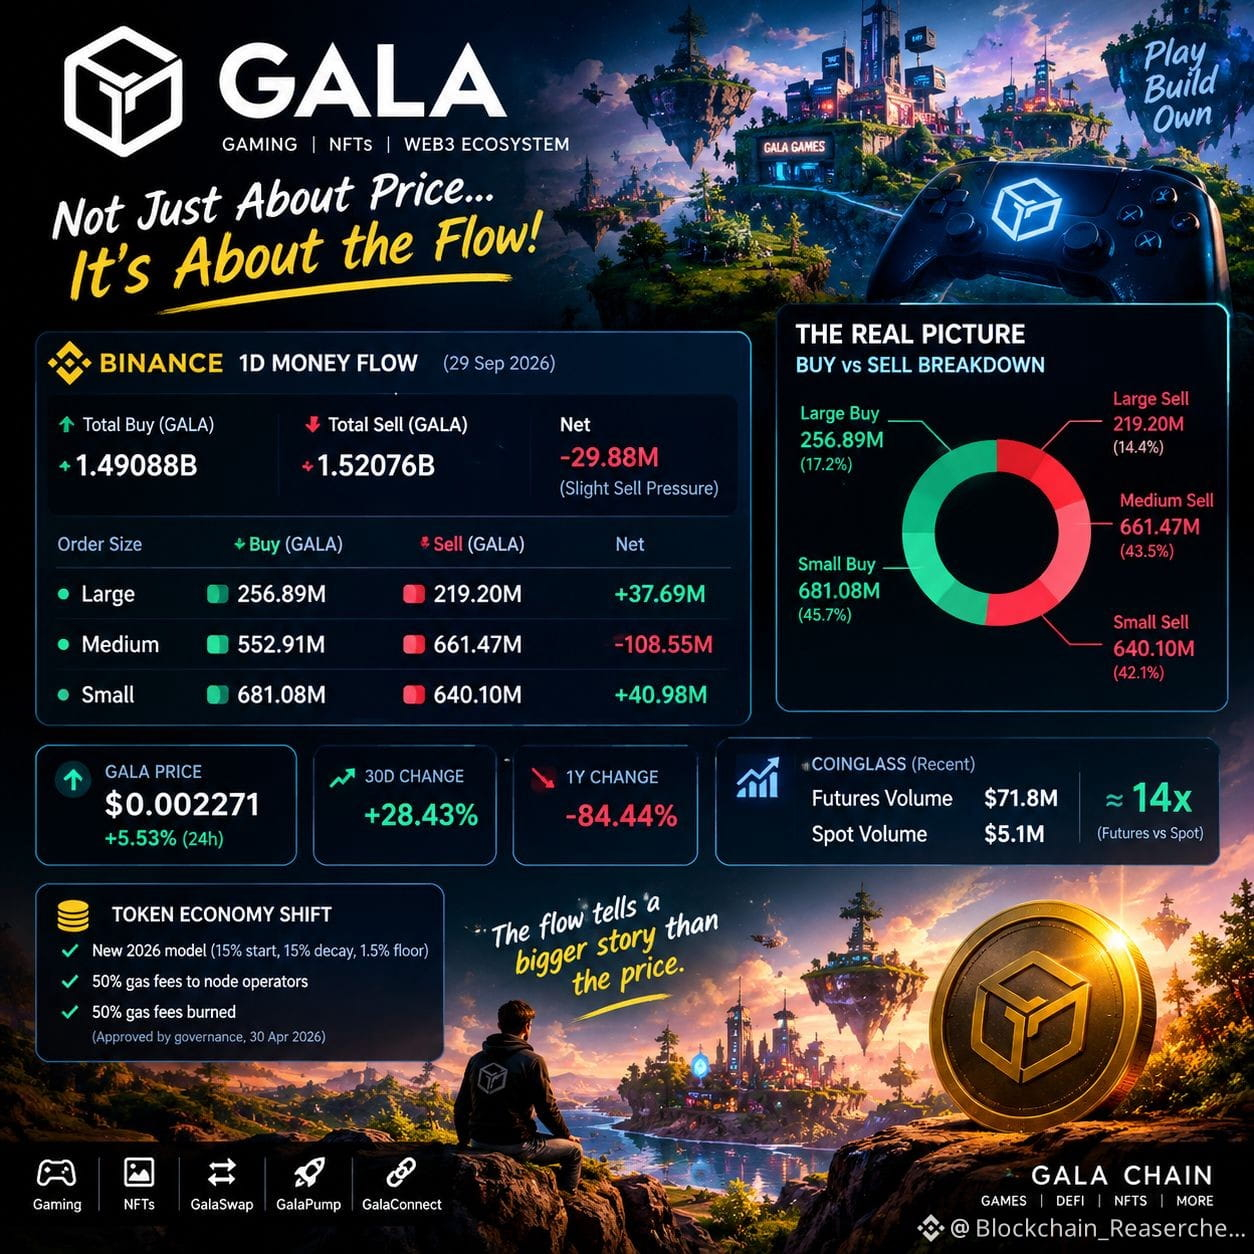
Im Binance 1D Money-Flow-Snapshot erreichte der Kauf 1.49088B GALA, während der Verkauf 1.52076B erreichte – das sind nur 29.88M GALA Nettoverkauf. Das ist überraschend nah an einer ausgeglichenen Bilanz.
Doch die Aufschlüsselung ist aufschlussreicher:
Große Orders: 256.89M gekauft vs 219.20M verkauft → +37.69M Netto-Kauf
Mittlere Orders: 552.91M gekauft vs 661.47M verkauft → −108.55M Netto-Verkauf
Kleine Orders: 681.08M gekauft vs 640.10M verkauft → +40.98M Netto-Kauf
Also lautet die Schlagzeile nicht einfach „GALA wird verkauft“. Der Fluss ist fragmentiert: Große und kleine Orders waren Netto-Käufer, während mittlere Orders den größten Teil des Verkaufsdrucks lieferten.
Gleichzeitig lag GALA bei etwa 0.002271 $, was in 30 Tagen ungefähr 28.43% entspricht, während es über ein Jahr weiterhin um 84.44% gefallen ist.
Es gibt noch eine weitere Ebene: Jüngste CoinGlass-Daten zeigten ungefähr 71.8M $ Futures-Volumen im Vergleich zu 5.1M $ Spot-Volumen. Das bedeutet, dass Derivate in der aktuellen Handelsaktivität eine viel größere Rolle spielen als allein der Spot-Handel.
Und unter all dem verändert Gala seine monetäre Architektur: Das Governance-Modell für 2026 entfernt sich vom alten 50B Hard-Cap-Rahmen hin zu rückläufigen Emissionen und weist zugleich einen Teil der GalaChain-Gasgebühren den Nodes zu und verbrennt den Rest.
Die eigentliche Frage ist also nicht nur, ob GALA gekauft oder verkauft wird.
Sondern: Wie viel von dieser Preis-Erholung kommt aus echter Spot-Nachfrage, und wie viel wird durch Derivate und eine sich verändernde Token-Ökonomie geformt?