#earningsseason 🔥 $MU-ERTRÄGE: BULLISCH — ABER DER ECHTE TEST IST IM GJ2027
Micron berichtet morgen seine FY2026-Q4-Ergebnisse, und das Setup ist größer als nur ein einzelner Earnings-Beat.
Meine Meinung: Grundsätzlich bullisch — aber ich würde MU nicht blind jagen, bevor der Report raus ist.
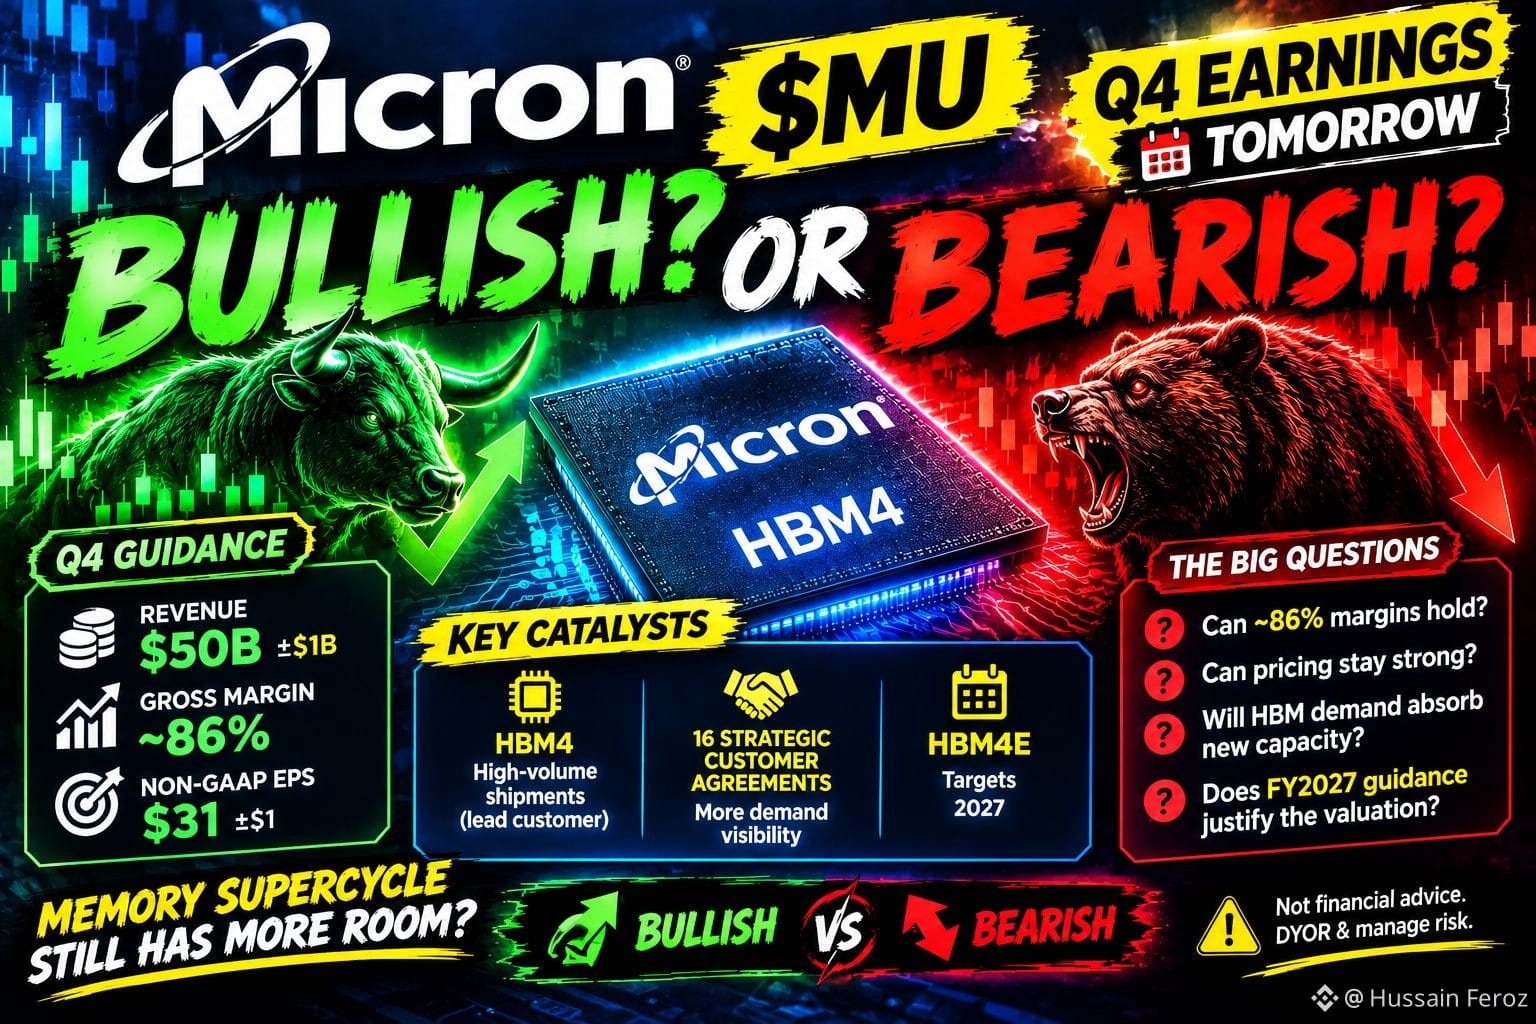
Microns Q4-Ziele sind bereits ambitioniert:
💰 Umsatz: $50 Mrd. ± $1 Mrd.
📈 Bruttomarge: ~86%
⚡ Non-GAAP-EPS: $31 ± $1
Der Q3-Umsatz lag bei $41,46 Mrd., mit einer GAAP-Bruttomarge von 84,6%.
🚨 Der entscheidende Auslöser: HBM + Ausblick
Micron sagt, dass HBM4 bereits in hohen Stückzahlen an einen Lead-Kunden ausgeliefert wird, während HBM4E auf die Produktion im Jahr 2027 zielt.
Aber MU ist bereits um ~269% YTD gestiegen.
Also braucht der Markt mehr als nur einen Beat.
Er braucht Antworten:
Können ~86% Margen gehalten werden?
Kann HBM/DRAM-Preissetzung stark bleiben?
Kann die Nachfrage die neue Kapazität absorbieren?
Wird die FY2027-Anleitung die Bewertung rechtfertigen?
Der neueste Ausblick von Samsung bringt noch eine weitere Wendung: HBM könnte nächstes Jahr nahezu 30% der weltweiten DRAM-Wafer-Kapazität erreichen.
🎯 Mein Setup
🟢 Bullisch: Starke Q4-Zahlen + 86%+-Marge + vielversprechender Ausblick auf FY2027
🔴 Bärisch: Beat + schwächerer Forward Guidance = Risiko „Sell the News“
Meine Sicht: 🟢 Bullische Fundamentaldaten, ⚠️ vorsichtig beim Hype vor den Earnings.
Der Q4-Beat ist nicht die eigentliche Story.
Der Ausblick für FY2027 ist es.
Glaubst du, der Memory-Supercycle hat noch mehr Spielraum nach oben? 👇
#EarningsSeason #MU #Micron #AI #HBM
Keine Finanzberatung. Recherchiere selbst (DYOR) & manage das Risiko.